Ostatnia aktualizacja treści: 15 września 2026 r.
Proces dochodzenia odszkodowania po wypadku wygląda z zewnątrz na skomplikowaną prawniczą machinę, a w rzeczywistości ma dość przewidywalny przebieg. Ma swoje etapy, swoje typowe punkty zapalne i swoje momenty, w których poszkodowany najczęściej traci pieniądze. Jeżeli wiesz, co się kolejno dzieje i czego oczekiwać, znacznie trudniej Cię zaskoczyć. W tym artykule prowadzimy Cię przez całą drogę: od pierwszych godzin po zdarzeniu, przez ustalenie odpowiedzialności i ocenę medyczną, aż po wyliczenie szkody i zamknięcie sprawy.
Spis treści
- W skrócie
- Etap pierwszy: zabezpieczenie dowodów
- Etap drugi: dokumentacja medyczna
- Etap trzeci: zgłoszenie roszczenia
- Etap czwarty: ustalenie odpowiedzialności
- Etap piąty: zaliczki na bieżące koszty
- Etap szósty: ocena medyczna
- Etap siódmy: wyliczenie szkody
- Co możesz robić równolegle
- Etap ósmy: negocjacje
- Etap dziewiąty: ugoda albo sąd
- Etap dziesiąty: rozliczenie końcowe i wykonanie ugody
- Kto działa na którym etapie
- Kto jeszcze może wypłacić pieniądze
- Mierzalne etapy zamiast obietnicy daty zakończenia
- Przedawnienie: najpierw ustal rodzaj roszczenia
- Przykład z praktyki
- Najczęstsze błędy poszkodowanych
- Kto pokrywa koszty pomocy prawnej?
- Gdzie sprawdzić oficjalne informacje
- Kiedy skontaktować się z prawnikiem
- Szczególne rodzaje zdarzeń
- Najczęstsze pytania
- Podsumowanie
W skrócie
- Sprawa przebiega w stałych etapach: dowody, dokumentacja medyczna, zgłoszenie roszczenia, ustalenie odpowiedzialności, zaliczki, ocena medyczna, wyliczenie, negocjacje i zamknięcie.
- Najwięcej traci się na dwóch końcach: przez brak dowodów w pierwszych dniach i przez zbyt wczesną ugodę.
- Po uznaniu odpowiedzialności możesz otrzymywać zaliczki; trzeba o nie wnioskować samodzielnie.
- Rozliczenie końcowe łatwiej przygotować po ustabilizowaniu stanu zdrowia, ale wcześniej możliwe są zaliczki i świadomie ograniczone porozumienia.
- Najczęściej pomijane pozycje to utrata dochodów w przyszłości, pomoc rodziny i prace domowe.
- Rozsądne koszty ustalenia odpowiedzialności i szkody mogą stanowić część odszkodowania (art. 6:96 BW), ale nie jest to gwarancja dla każdej sprawy.
Etap pierwszy: zabezpieczenie dowodów
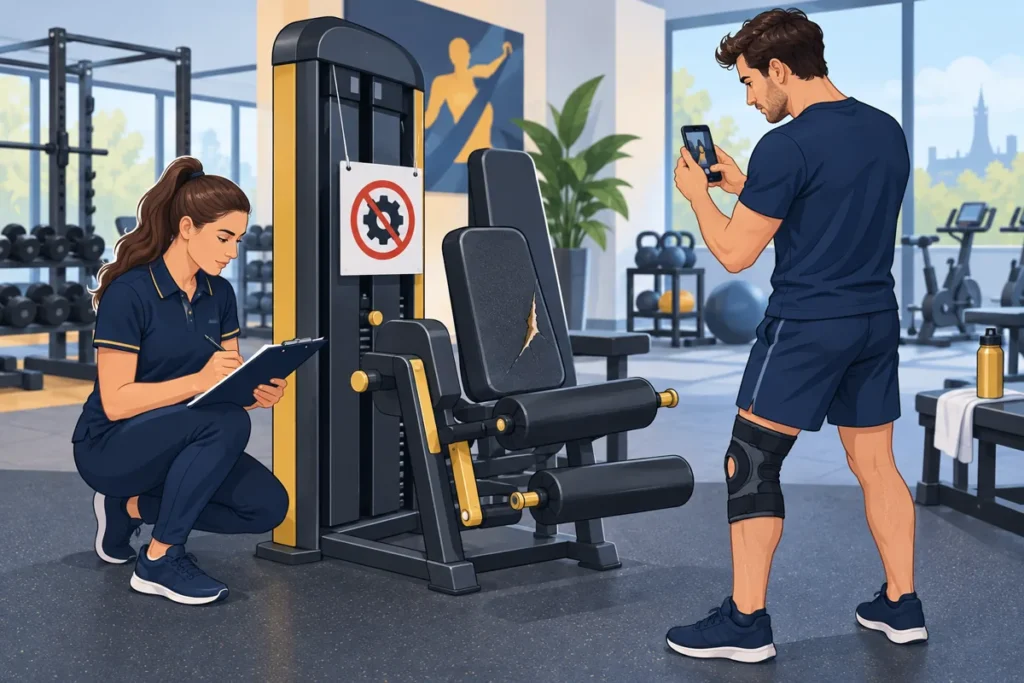
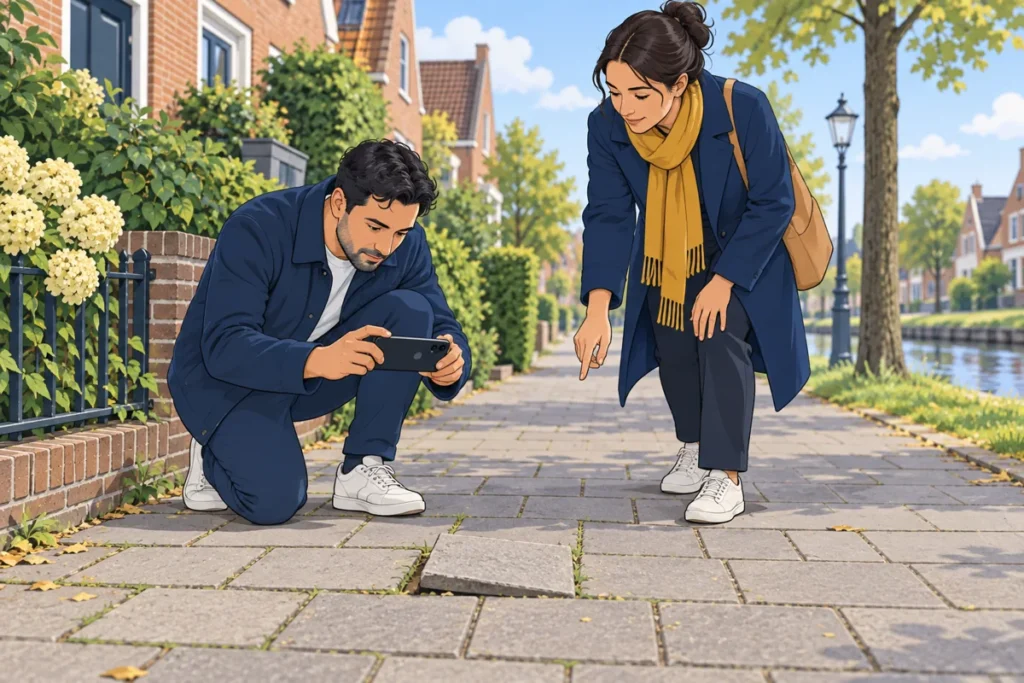
Wszystko zaczyna się w pierwszych godzinach, kiedy nikt jeszcze nie myśli o odszkodowaniu. To jednak wtedy powstaje albo przepada większość materiału dowodowego, bo miejsce zdarzenia zostaje uprzątnięte, a pojazdy i maszyny naprawione.
Zrób zdjęcia miejsca, warunków i uszkodzeń, zapisz dane świadków i poproś ich o krótką relację. Zgłoś zdarzenie tam, gdzie trzeba: pracodawcy, policji, właścicielowi obiektu. Zachowaj też uszkodzone rzeczy osobiste, bo bywają samodzielną pozycją szkody. Przy wypadkach w pracy kluczowy jest wpis do rejestru wypadków, o czym piszemy w tekście o zgłoszeniu wypadku w pracy.
Etap drugi: dokumentacja medyczna
Wizyta u lekarza jeszcze w dniu zdarzenia jest jednym z najmocniejszych dowodów w całej sprawie, nawet jeśli uraz wydaje się niegroźny. Wiele dolegliwości, zwłaszcza kręgosłupa i barku, ujawnia się dopiero po kilku dniach.
Zwłoka bywa później wykorzystywana przez ubezpieczyciela do podważenia związku między zdarzeniem a urazem. Opisz lekarzowi dokładnie okoliczności i wszystkie dolegliwości, także te pozornie drobne. Od tego dnia prowadź prosty dziennik: ból, wizyty, przyjmowane leki, czynności, których nie możesz wykonywać.
Etap trzeci: zgłoszenie roszczenia
Formalnie proces dochodzenia odszkodowania zaczyna się dopiero tutaj. Kolejnym krokiem jest pisemne zgłoszenie roszczenia stronie odpowiedzialnej: pracodawcy, kierowcy, właścicielowi obiektu albo placówce medycznej. W piśmie wskazuje się okoliczności, podstawę odpowiedzialności i żądanie jej uznania.
To pismo pełni dwie funkcje: uruchamia sprawę i przerywa bieg przedawnienia. Od tego momentu kontakt zwykle przejmuje ubezpieczyciel strony odpowiedzialnej. Warto już na tym etapie wskazać, że korespondencja ma być prowadzona pisemnie, bo ustne ustalenia trudno później odtworzyć.
Etap czwarty: ustalenie odpowiedzialności
Ubezpieczyciel bada sprawę i zajmuje stanowisko: uznaje odpowiedzialność, odrzuca ją albo uznaje częściowo. To najważniejszy punkt zwrotny, bo dopiero po uznaniu można realnie rozmawiać o pieniądzach.
Przy wypadkach w pracy pozycja poszkodowanego jest mocna, ponieważ to pracodawca musi wykazać, że spełnił wszystkie obowiązki bezpieczeństwa (art. 7:658 ust. 2 holenderskiego kodeksu cywilnego, BW); w pozostałych sprawach podstawą jest czyn niedozwolony z art. 6:162 BW. Przy wypadkach drogowych z udziałem pieszych i rowerzystów obowiązuje dodatkowa ochrona. Przy odrzuceniu roszczenia nie kończy się droga, o czym piszemy w tekście o odmowie wypłaty odszkodowania.
Etap piąty: zaliczki na bieżące koszty
Po uznaniu odpowiedzialności nie trzeba czekać z pieniędzmi do końca sprawy. Standardem są zaliczki na poczet przyszłego odszkodowania, wypłacane w miarę narastania kosztów i utraty dochodu.
Zaliczki trzeba jednak zwykle wnioskować samodzielnie, ponieważ rzadko proponowane są z własnej inicjatywy. To ważne, bo brak gotówki jest najczęstszym powodem, dla którego poszkodowani godzą się na zbyt niską ugodę. Proces dochodzenia odszkodowania przy poważniejszych urazach trwa miesiącami, a rachunki przychodzą od razu.
Etap szósty: ocena medyczna
Przy poważniejszych urazach powoływany jest doradca medyczny, który analizuje dokumentację i ocenia skutki zdarzenia. Każda ze stron ma zwykle własnego, a przy rozbieżnościach powołuje się niezależnego biegłego uzgodnionego wspólnie.
Warto rozdzielić dwie różne oceny. Pierwsza dotyczy odpowiedzialności i związku dolegliwości ze zdarzeniem; bywa potrzebna wcześnie, jeszcze w trakcie leczenia. Druga dotyczy trwałych następstw i zakresu ograniczeń, a tę wykonuje się zwykle później. Ocena medyczna odpowiada więc na pytania: jakie są obrażenia, czy wynikają ze zdarzenia oraz czy stan jest już stabilny. To ostatnie pytanie decyduje o momencie zamknięcia sprawy, bo dopóki stan się zmienia, nie da się rzetelnie wyliczyć szkody długoterminowej. Rolę takiego doradcy opisujemy w tekście o opinii medycznej przy szkodzie na osobie.
Etap siódmy: wyliczenie szkody
Kiedy skutki są znane, przygotowuje się zestawienie wszystkich pozycji. To najbardziej pracochłonny etap i jednocześnie ten, na którym najłatwiej stracić pieniądze przez pominięcie kategorii.
- Utrata dochodu, w tym dodatków zmianowych i nadgodzin.
- Koszty leczenia, rehabilitacji, leków i sprzętu.
- Dojazdy na wizyty i zabiegi.
- Pomoc w domu, opieka i utrata możliwości samodzielnego wykonywania prac.
- Zniszczone rzeczy osobiste.
- Zadośćuczynienie za ból, cierpienie i ograniczenia w życiu codziennym.
- Utrata zdolności zarobkowania w przyszłości i wpływ na emeryturę.
- Koszty pomocy prawnej i ekspertyz.
Najczęściej pomijaną pozycją jest utrata możliwości wykonywania prac domowych i remontowych, które wcześniej robiłeś sam, a które teraz trzeba zlecać. Drugą jest wpływ urazu na dochody w kolejnych latach, który przy trwałych następstwach bywa największym składnikiem całej szkody.
Co możesz robić równolegle
Czekanie na kolejne pisma nie musi być bierne. Kilka rzeczy przyspiesza sprawę i podnosi końcową kwotę, a możesz je robić samodzielnie od pierwszego tygodnia.
Prowadź zestawienie wszystkich kosztów w jednym pliku: data, pozycja, kwota, dowód zakupu. Zapisuj dni niezdolności do pracy i godziny, w których ktoś Ci pomagał w domu. Zbieraj zaświadczenia od pracodawcy o utraconych dodatkach i nadgodzinach. Przy dłuższym leczeniu proś lekarza o krótkie podsumowania stanu, bo późniejsze odtwarzanie przebiegu jest trudne.
Uporządkowana dokumentacja skraca proces dochodzenia odszkodowania o miesiące, ponieważ ubezpieczyciel nie ma powodu, by kwestionować pozycje poparte dowodem. To także jedyny sposób, by udokumentować pozycje, których nikt nie fakturuje: pomoc rodziny, rezygnację z prac domowych, dojazdy prywatnym samochodem.
Etap ósmy: negocjacje
Na podstawie wyliczenia rozpoczynają się rozmowy o kwocie. Ubezpieczyciel zwykle kwestionuje część pozycji, powołuje się na wcześniejsze dolegliwości albo twierdzi, że poszkodowany mógł szybciej wrócić do pracy.
Kluczowe jest, by każdą pozycję uzasadnić dokumentem, a nie odczuciem. Rachunek, zaświadczenie, zestawienie godzin pomocy w domu, opinia lekarska. Kwota bez uzasadnienia jest odrzucana, kwota z dokumentacją staje się przedmiotem rozmowy. Na tym etapie bardzo pomaga prowadzony od początku dziennik dolegliwości.
Etap dziewiąty: ugoda albo sąd
Ostatni etap wygląda niepozornie, a jest nieodwracalny. Właśnie tutaj zapada decyzja, która zamyka sprawę na zawsze, więc warto podejść do niej z największą uwagą.
Zdecydowana większość spraw kończy się ugodą, ponieważ postępowanie sądowe jest długie i kosztowne dla obu stron. Ugoda oznacza wypłatę uzgodnionej kwoty i zamknięcie sprawy, zwykle z klauzulą, że dalsze roszczenia są wyłączone.
Właśnie ta klauzula wymaga uwagi. Po podpisaniu powrót do sprawy jest w praktyce prawie niemożliwy, ale nie jest to reguła bez wyjątku. Ugodę można podważyć w wąskich sytuacjach: gdy została zawarta pod wpływem błędu co do istotnych okoliczności, przy podstępie albo przy nadużyciu okoliczności. Poprzeczka jest jednak wysoka, a samo pogorszenie stanu zdrowia po podpisaniu zwykle nie wystarcza. Dlatego skuteczniejszym rozwiązaniem jest zastrzeżenie w samej ugodzie: zapis wskazujący, co pozostaje otwarte, pod jakimi warunkami i w jakim zakresie. Bez takiego zastrzeżenia pełne rozliczenie z finale kwijting zamyka dochodzenie dalszej szkody objętej ugodą, także przy późniejszym pogorszeniu. Przy niepewnym rokowaniu rozważa się rozwiązania pośrednie: zaliczkę, porozumienie o ograniczonym zakresie albo odroczenie oceny konkretnej pozycji. O tym decydującym momencie piszemy w tekście o ugodzie w sprawie o szkodę osobową.
Etap dziesiąty: rozliczenie końcowe i wykonanie ugody
Podpisanie ugody nie jest jeszcze końcem. Ostatni etap decyduje o tym, czy faktycznie dostaniesz to, co uzgodniono.
- Sprawdź rozliczenie pozycja po pozycji. Porównaj kwotę z ugody z sumą wypłaconych wcześniej zaliczek i z ustaloną kwotą końcową. Zaliczki odlicza się od całości, więc na przelewie zobaczysz mniej niż w ugodzie.
- Termin wypłaty. Ugoda zwykle wskazuje termin, na przykład czternaście dni od podpisania. Po jego upływie możesz żądać odsetek.
- Koszty pomocy prawnej rozliczane są zwykle osobno, bezpośrednio z ubezpieczycielem. Sprawdź, czy nie potrącono ich z twojej kwoty.
- Numer konta i dane muszą się zgadzać; błąd tutaj potrafi opóźnić wypłatę o tygodnie.
- Zachowaj komplet dokumentów: ugodę, rozliczenie i potwierdzenie przelewu. Przy sporze podatkowym albo przy świadczeniach bywają potrzebne.
Jeżeli wypłata nie następuje w terminie, wystarczy zwykle pisemne wezwanie z powołaniem się na ugodę. Sama ugoda jest umową, więc jej niewykonanie można egzekwować.
Kto działa na którym etapie
| Etap | Kto działa | Dokument | Typowa blokada |
|---|---|---|---|
| Dowody i zgłoszenie | ty i twój pełnomocnik | zgłoszenie roszczenia | brak notatki policyjnej albo świadków |
| Odpowiedzialność | ubezpieczyciel sprawcy | pismo o uznaniu albo odmowie | spór o przebieg zdarzenia |
| Ocena medyczna | doradca medyczny każdej ze stron | opinia medyczna | rozbieżne opinie doradców |
| Niezależna ekspertyza | biegły uzgodniony przez obie strony | wspólne pytania i raport | brak zgody co do osoby biegłego |
| Wyliczenie i negocjacje | obie strony | zestawienie szkody | spór o utracony zarobek |
| Ugoda albo sąd | strony, ewentualnie sąd | ugoda albo wyrok | brak porozumienia co do kwoty |
Gdy sprawa stoi, ustal najpierw, na którym z tych etapów tkwi i po czyjej stronie jest ruch. To zwykle wystarcza, żeby wybrać właściwe działanie: przypomnienie, spór cząstkowy albo wniosek o wspólną ekspertyzę.
Kto jeszcze może wypłacić pieniądze
Odpowiedzialny sprawca to nie jedyne źródło wypłaty, a wielu poszkodowanych sprawdza tylko jedno. Warto przejrzeć własne polisy i uprawnienia, bo często działają równolegle i wypłacają szybciej niż strona przeciwna.
- Ubezpieczenie wypadkowe pracodawcy albo polisa dla pracowników w podróży służbowej.
- Własne ubezpieczenie od następstw nieszczęśliwych wypadków.
- Ubezpieczenie ochrony prawnej, pokrywające koszty prowadzenia sprawy.
- Ubezpieczenie zdrowotne, w zakresie kosztów leczenia i rehabilitacji.
- Fundusz gwarancyjny, gdy sprawca jest nieznany albo nieubezpieczony.
Te źródła nie wykluczają roszczenia wobec strony odpowiedzialnej, ale wpływają na wyliczenie: to, co już otrzymałeś z innej polisy, bywa odliczane od końcowej kwoty. Dlatego warto zestawić wszystko w jednym rozliczeniu, zamiast prowadzić kilka spraw niezależnie od siebie.
Mierzalne etapy zamiast obietnicy daty zakończenia
W sprawach objętych Gedragscode Behandeling Letselschade przydatne są konkretne punkty kontrolne: potwierdzenie otrzymania aansprakelijkstelling w ciągu dwóch tygodni oraz uzasadnione stanowisko o odpowiedzialności w ciągu trzech miesięcy. Nie są to obietnice, że cała sprawa zakończy się w tym czasie.
Uznana szkoda, która już powstała, albo szkoda ostatecznie ustalona między stronami powinna według GBL zostać wypłacona w ciągu czternastu dni od uznania lub ustalenia. Po ponad dwóch latach likwidacji strony powinny ocenić przyczyny opóźnienia i uzgodnić działania. Kodeks wiąże określone organizacje; przy medycznym incydencie lub roszczeniu z własnej polisy trzeba sprawdzić właściwy reżim.
Poproś o wskazanie brakującego dokumentu, odpowiedzialnej osoby i następnej daty kontaktu. Rokowanie medyczne może uzasadniać dalszą ocenę, ale nie musi blokować zaliczek na wykazaną, bieżącą szkodę.
Największy wpływ na czas mają trzy rzeczy: spór o odpowiedzialność, czas do ustabilizowania stanu zdrowia oraz rozbieżności między doradcami medycznymi. Zamiast pytać „ile to potrwa”, pytaj o brakujący dokument, osobę odpowiedzialną za sprawę i następną datę kontaktu. Więcej w tekście o czasie trwania sprawy o odszkodowanie.
Przedawnienie: najpierw ustal rodzaj roszczenia
Roszczenie o naprawienie szkody przez osobę odpowiedzialną za uszkodzenie ciała lub śmierć podlega szczególnej regule art. 3:310 ust. 5 BW. Co do zasady termin wynosi pięć lat od początku dnia następującego po dniu, w którym poszkodowany poznał zarówno szkodę, jak i osobę za nią odpowiedzialną. W tym reżimie nie obowiązuje dodatkowa bezwzględna granica dwudziestu lat. Reguła dotyczy zdarzeń wyrządzających szkodę od 1 lutego 2004 r.; wcześniejsze zdarzenia wymagają sprawdzenia przepisów przejściowych. Jeżeli poszkodowany uzyskał potrzebną wiedzę jako małoletni, wskazany przepis wiąże pięcioletni termin z osiągnięciem pełnoletności.
Inaczej liczy się bezpośrednie roszczenie z WAM wobec ubezpieczyciela komunikacyjnego: zasadą są trzy lata od zdarzenia. Roszczenie z własnej umowy ubezpieczenia ma odrębny początek i reguły z art. 7:942 BW. Nie przenoś więc automatycznie pięciu lat ani wyjątku dla małoletnich na każdą polisę lub fundusz. Nie trzeba czekać na koniec leczenia, aby zgłosić i zabezpieczyć roszczenie.
Bieg przedawnienia przerywa pisemne wezwanie, a nie rozmowa telefoniczna, dlatego korespondencję prowadzi się na piśmie i zachowuje dowody wysyłki.
Przykład z praktyki
Poniższa sprawa dobrze pokazuje, jak jeden brakujący dokument potrafi zaważyć na przebiegu i wyniku całego postępowania.
Kierowca dostawczy został uderzony w tył pojazdu podczas oczekiwania na światłach. Początkowo czuł tylko sztywność karku i nie poszedł do lekarza. Po tygodniu bóle nasiliły się na tyle, że nie mógł prowadzić, a diagnoza wskazała uraz odcinka szyjnego wymagający kilkumiesięcznej rehabilitacji.
Ubezpieczyciel sprawcy uznał odpowiedzialność za samo zdarzenie, ale zakwestionował związek dolegliwości z wypadkiem, powołując się na brak wizyty lekarskiej w pierwszych dniach. Sprawę uratowały dwie rzeczy: wiadomość do pracodawcy wysłana tego samego dnia z informacją o zdarzeniu i bólu karku oraz zeznanie pasażera. Po opinii niezależnego biegłego wypłacono zaliczki, a sprawa zakończyła się ugodą obejmującą utracony dochód, koszty rehabilitacji, dojazdy, pomoc w domu i zadośćuczynienie.
Najczęstsze błędy poszkodowanych
Proces dochodzenia odszkodowania rzadko przegrywa się na sali sądowej, znacznie częściej na kilku codziennych decyzjach. Pierwszy błąd to zwłoka z wizytą u lekarza. Drugi to przyjęcie szybkiej, ryczałtowej wypłaty na wczesnym etapie, zanim znane są skutki urazu. Trzeci to brak dokumentacji kosztów: paragonów, biletów, zestawienia dojazdów i godzin pomocy w domu.
Czwarty błąd to swobodne rozmowy telefoniczne z ubezpieczycielem, w których padają zdania później cytowane przeciwko poszkodowanemu. Piąty to publiczne relacjonowanie aktywności w mediach społecznościowych w czasie trwania sprawy. Szósty to samodzielne prowadzenie negocjacji przy poważnych urazach, gdzie stawką są kwoty rozłożone na wiele lat.
Kto pokrywa koszty pomocy prawnej?
Rozsądne koszty ustalenia odpowiedzialności i szkody oraz dochodzenia zapłaty poza sądem mogą stanowić część odszkodowania na podstawie art. 6:96 BW. Nie oznacza to jednak, że każdy rachunek i każde postępowanie zawsze pokryje druga strona. Znaczenie mają podstawa odpowiedzialności, zakres uznania roszczenia oraz zasadność i wysokość kosztów. Koszty procesu rozlicza się według odrębnych reguł.
Przed zleceniem sprawy ustal na piśmie, kto płaci za pracę adwokata, doradcę medycznego, ekspertyzę i ewentualne postępowanie sądowe. Zapytaj także, co stanie się przy odmowie odpowiedzialności, częściowym uwzględnieniu roszczenia albo zmianie pełnomocnika. Jeżeli kancelaria oferuje prowadzenie określonej sprawy bez obciążania klienta kosztami, zakres tej oferty powinien wynikać z uzgodnionych warunków. Nie należy utożsamiać takiej umowy z ustawową gwarancją dla każdej sprawy.
Po drugiej stronie stoi zespół zawodowców, więc poszkodowany bez wsparcia negocjuje w nierównej pozycji. Więcej o zakresie tej pomocy w tekście o pomocy przy szkodzie osobowej.
Gdzie sprawdzić oficjalne informacje
Informacje o bezpieczeństwie pracy i obowiązkach pracodawcy publikuje arboportaal.nl. Skargi na sposób prowadzenia sprawy przez ubezpieczyciela można kierować do niezależnego instytutu rozpatrującego takie spory, o czym informuje kifid.nl. Warto też sprawdzić własne polisy, ponieważ ubezpieczenie ochrony prawnej albo polisa wypadkowa bywają dodatkowym źródłem wsparcia.
Kiedy skontaktować się z prawnikiem
Najlepiej na samym początku, ponieważ największą wartość ma zabezpieczenie dowodów i prawidłowe zgłoszenie roszczenia. Kontakt jest szczególnie wskazany, gdy leczenie się przedłuża, gdy ubezpieczyciel kwestionuje odpowiedzialność albo związek dolegliwości ze zdarzeniem, gdy pojawia się propozycja szybkiej ugody oraz zawsze przy trwałych następstwach.
Jeżeli uległeś wypadkowi i nie wiesz, na jakim etapie jesteś ani czego możesz się domagać, skontaktuj się z naszą kancelarią i opisz sytuację. Pierwsza ocena sprawy nic nie kosztuje.
Szczególne rodzaje zdarzeń
Część spraw rządzi się własnymi zasadami odpowiedzialności. Przy pogryzieniu przez psa odpowiada zwykle jego właściciel, niezależnie od winy; opisujemy to w artykule o uszczerbku po ugryzieniu przez psa.
Najczęstsze pytania
Jak zacząć sprawę o odszkodowanie?
Od zabezpieczenia dowodów i wizyty u lekarza w dniu zdarzenia. Następnie wysyła się pisemne zgłoszenie roszczenia do strony odpowiedzialnej, wskazując okoliczności i podstawę odpowiedzialności. To pismo uruchamia sprawę i przerywa bieg przedawnienia; dalszą korespondencję przejmuje zwykle ubezpieczyciel.
Czy mogę dostać pieniądze w trakcie sprawy?
Tak. Po uznaniu odpowiedzialności standardem są zaliczki na poczet przyszłego odszkodowania, pokrywające bieżące koszty leczenia i utracony dochód. Wnioskuj o nie sam, wskazując konkretne potrzeby. Zaliczki nie zamykają sprawy i są odliczane od końcowej kwoty.
Po co powoływany jest doradca medyczny?
Ocenia, jakie są obrażenia, czy wynikają ze zdarzenia i czy stan zdrowia jest już stabilny. Każda strona ma zwykle własnego doradcę, a przy rozbieżnościach powołuje się niezależnego biegłego uzgodnionego wspólnie. Od tej oceny zależy moment zamknięcia sprawy.
Jakie szkody mogę rozliczyć?
Utratę dochodu wraz z dodatkami, koszty leczenia i rehabilitacji, dojazdy, pomoc w domu, zniszczone rzeczy, zadośćuczynienie za ból i cierpienie oraz utratę zdolności zarobkowania w przyszłości. Doliczyć można też koszty pomocy prawnej i ekspertyz oraz odsetki.
Czy sprawa musi trafić do sądu?
Zdecydowana większość spraw kończy się ugodą, ponieważ postępowanie sądowe jest długie i kosztowne dla obu stron. Istnieje też rozwiązanie pośrednie, w którym sąd rozstrzyga tylko jeden sporny punkt, na przykład odpowiedzialność, a strony negocjują dalej samodzielnie.
Kiedy nie należy podpisywać ugody?
Nie podpisuj pełnego rozliczenia, dopóki nie wiesz, co pozostanie na stałe, chyba że świadomie ograniczysz zakres porozumienia. Ugoda zawiera zwykle finale kwijting, która zamyka dochodzenie szkody objętej porozumieniem. Przy niepewnym rokowaniu uzgodnij wyraźne zastrzeżenie albo skorzystaj z zaliczek. Sprawdź też kwoty poszczególnych szkód, odliczone zaliczki, koszty pomocy, termin zapłaty i zakres zrzeczenia się roszczeń.
Powiązane artykuły
- Ile trwa sprawa o odszkodowanie
- Ugoda w sprawie letselschade
- Odszkodowanie po wypadku w pracy
- Pierwsze kroki po wypadku
- Zaliczka na poczet odszkodowania
Podsumowanie
Proces dochodzenia odszkodowania przebiega w powtarzalnych etapach: zabezpieczenie dowodów, dokumentacja medyczna, zgłoszenie roszczenia, ustalenie odpowiedzialności, zaliczki, ocena medyczna, wyliczenie szkody, negocjacje i zamknięcie sprawy. Najwięcej traci się na dwóch skrajnych końcach: przez brak dowodów w pierwszych dniach i przez zbyt wczesne podpisanie ugody. Idź do lekarza od razu, dokumentuj każdy koszt, proś o zaliczki zamiast godzić się na niską kwotę i nie zamykaj sprawy, dopóki skutki urazu nie są stabilne.