Ile kosztuje pomoc? W sprawach o odszkodowanie zazwyczaj nie płacisz nam nic: rozsądne koszty pomocy prawnej rozliczamy z ubezpieczycielem strony odpowiedzialnej, gdy odpowiedzialność zostaje uznana (art. 6:96 BW). Pierwsza rozmowa jest bezpłatna: zadzwoń 06 30 17 26 52 lub napisz na WhatsApp. Możesz pisać po polsku. Zasady kosztów
Ostatnia aktualizacja treści: 15 września 2026 r.
Pierwsze kroki po wypadku decydują o całej sprawie o odszkodowanie częściej niż jakikolwiek późniejszy argument prawny. Dokumenty, zdjęcia i wizyta u lekarza w pierwszych dniach ważą w sporze więcej niż relacja odtwarzana po miesiącach. Ten przewodnik prowadzi przez wszystko, co warto zrobić po zdarzeniu: od miejsca wypadku, przez zgłoszenie roszczenia, po rozliczenie i terminy, których nie wolno przegapić.
Spis treści
- W skrócie
- Na miejscu zdarzenia
- Kiedy wezwać policję
- Wizyta u lekarza: nie odkładaj
- Kto odpowiada za szkodę
- Zgłoszenie roszczenia
- Co obejmuje odszkodowanie
- Prowadź dziennik od pierwszego dnia
- Czego nie robić
- Kiedy sprawa wymaga pomocy prawnej
- Wypadek za granicą albo z zagranicznym sprawcą
- Przedawnienie: najpierw ustal rodzaj roszczenia
- Ile trwa sprawa
- Kto pokrywa koszty pomocy prawnej?
- Krok po kroku: pierwsze dwa tygodnie
- Najczęstsze błędy
- Szczególne sytuacje
- Gdzie sprawdzić zasady
- Najczęstsze pytania
- Podsumowanie
W skrócie
- Zgłoś się do lekarza jeszcze tego samego dnia, także przy pozornie lekkich dolegliwościach.
- Zbierz dane stron i świadków oraz zrób zdjęcia, zanim miejsce zdarzenia zostanie uprzątnięte.
- Wezwij policję przy obrażeniach, sporze o przebieg i gdy sprawca odjechał.
- Nie podpisuj pełnego rozliczenia, dopóki stan zdrowia się nie ustabilizuje; zaliczki są możliwe wcześniej.
- Rozsądne koszty ustalenia odpowiedzialności i szkody mogą stanowić część odszkodowania (art. 6:96 BW), ale nie jest to gwarancja dla każdej sprawy.
Na miejscu zdarzenia
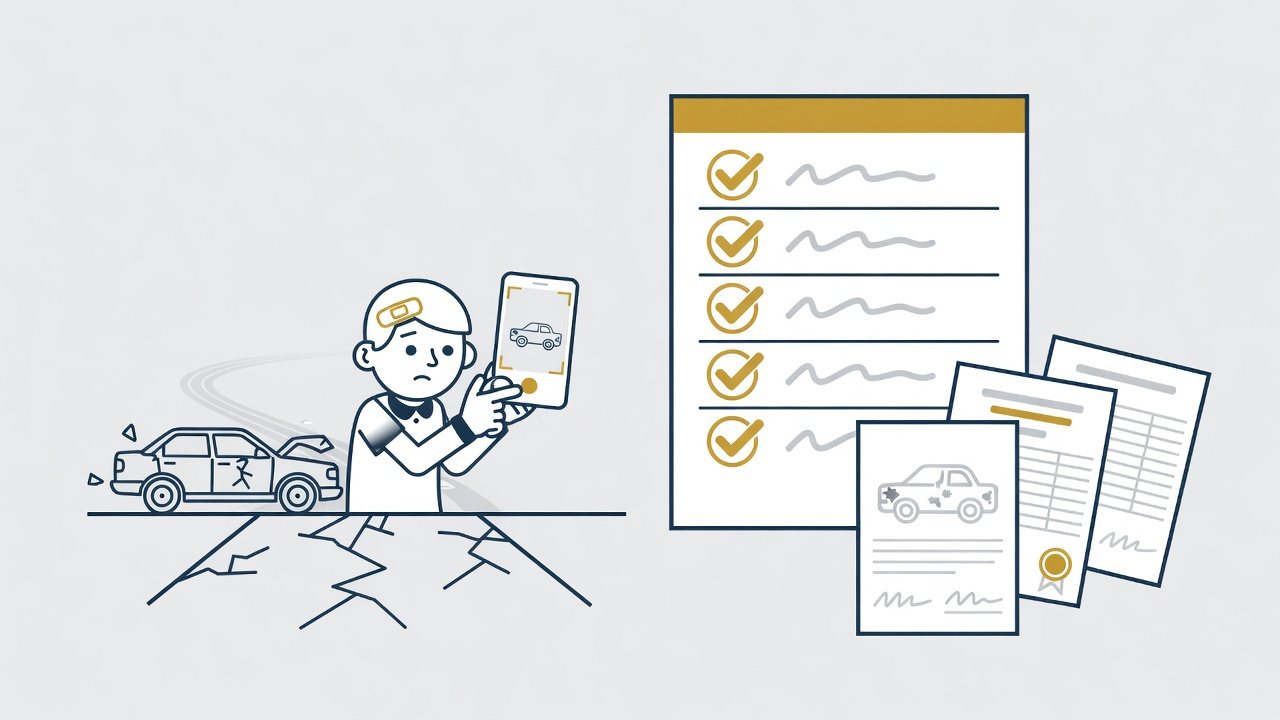
Pierwsze kroki po wypadku zaczynają się jeszcze przed wyjazdem z miejsca zdarzenia. Zadbaj najpierw o bezpieczeństwo i pomoc medyczną. Numer alarmowy 112 jest dla sytuacji bezpośredniego zagrożenia życia lub zdrowia; przy lekkim urazie wystarczy zwykle wizyta u lekarza rodzinnego albo w punkcie opieki wieczorowej, a policję można wezwać także bez numeru alarmowego. Przy zdarzeniu drogowym zabezpiecz miejsce zdarzenia.
Ustal dane drugiej strony: imię i nazwisko, adres, numer telefonu, numer rejestracyjny i nazwę ubezpieczyciela. Przy zdarzeniu drogowym wypełnij wspólnie europejski formularz zgłoszenia szkody.
Zbierz dane świadków. Ich relacja waży w sporze więcej niż twoja własna, ponieważ świadkowie nie mają interesu w wyniku sprawy.
Zrób zdjęcia: miejsca, pojazdów, oznakowania, śladów, uszkodzonych rzeczy i widocznych obrażeń. Fotografuj zarówno szeroko, jak i z bliska, najlepiej jeszcze przed uprzątnięciem miejsca zdarzenia.
Kiedy wezwać policję
Nie w każdej sytuacji jest to konieczne, ale w kilku przypadkach bardzo pomaga: przy obrażeniach, przy sporze co do przebiegu zdarzenia oraz gdy druga strona odmawia podania danych. Notatka policyjna jest cennym dokumentem, ale nie stoi automatycznie ponad innymi dowodami: zdjęcia, zeznania świadków i zapisy medyczne oceniane są razem z nią.
Zgłoszenie jest szczególnie ważne, gdy sprawca odjechał. Bez niego fundusz gwarancyjny może odmówić wypłaty, bo przy widzianym pojeździe bez ustalonego numeru oczekuje zawiadomienia policji w ciągu 48 godzin; opisujemy to w artykule o ucieczce z miejsca wypadku.
Przy wypadku w pracy zgłoś zdarzenie pracodawcy na piśmie i sprawdź, czy trafiło do rejestru wypadków. Przy poważnych obrażeniach pracodawca ma obowiązek zawiadomić inspekcję pracy.
Wizyta u lekarza: nie odkładaj
To najważniejszy z pierwszych kroków po wypadku i zarazem najczęściej pomijany. Zgłoś się do lekarza tego samego dnia albo nazajutrz, także przy dolegliwościach, które wydają się przejściowe. Zapis z pierwszych dni jest najmocniejszym dowodem związku między zdarzeniem a urazem.
Opisz mechanizm zdarzenia dokładnie i sprawdź, czy został prawidłowo zanotowany. Późniejsze rozbieżności w opisie są pierwszym argumentem drugiej strony.
Luka w dokumentacji z pierwszych dni bywa wykorzystywana przeciwko poszkodowanemu, zwłaszcza przy urazach kręgosłupa szyjnego. Zasady oceny opisujemy w artykule o związku przyczynowym.
Kto odpowiada za szkodę
Zasady różnią się w zależności od rodzaju zdarzenia, ale w każdej z tych sytuacji pierwsze kroki po wypadku są takie same. Przy zdarzeniu drogowym odpowiada zwykle kierowca, który naruszył zasady ruchu. Pieszy i rowerzysta korzystają przy tym ze szczególnej ochrony, a wobec dzieci poniżej czternastu lat jest ona niemal całkowita.
Przy wypadku w pracy odpowiada pracodawca, chyba że wykaże, iż dopełnił obowiązków bezpieczeństwa. Ten korzystny układ dowodowy opisujemy w artykule o wypadku w pracy.
Przy szkodzie medycznej trzeba wykazać, że postępowanie odbiegało od standardu należytej staranności; opisujemy to w artykule o błędach medycznych.
Przy ugryzieniu przez zwierzę odpowiedzialność powstaje niezależnie od winy właściciela.
Zgłoszenie roszczenia
Sam moment zgłoszenia jest prosty i nie wymaga prawnika. Roszczenie kieruje się do ubezpieczyciela odpowiedzialności cywilnej strony przeciwnej. Wystarczy pisemne zgłoszenie z opisem zdarzenia, danymi stron i informacją o obrażeniach.
Nie musisz od razu podawać wysokości roszczenia. Wysokość szkody ustala się w toku sprawy, a przedwczesne wyliczenie zwykle działa na twoją niekorzyść.
Przy nieznanym albo nieubezpieczonym sprawcy w grę wchodzi Waarborgfonds Motorverkeer. Trzeba wykazać udział pojazdu silnikowego, odpowiedzialność i szkodę, a fundusz oczekuje szybkiego działania: przy pojeździe, którego numeru nie ustaliłeś, zawiadomienia policji w ciągu 48 godzin, a w innych sytuacjach działań zmierzających do ustalenia sprawcy w ciągu maksymalnie 14 dni. Zasady opisujemy w artykule o Waarborgfonds Motorverkeer.
Co obejmuje odszkodowanie
Zakres roszczenia jest zwykle szerszy, niż zakładają poszkodowani. Szkoda majątkowa to koszty leczenia nieobjęte ubezpieczeniem, dojazdy, uszkodzone rzeczy, pomoc w domu, dostosowanie mieszkania oraz utracone zarobki.
Utrata zarobków bywa największą pozycją i obejmuje nie tylko okres zwolnienia, lecz także stratę przyszłą; opisujemy ją w artykule o utracie zarobków.
Zadośćuczynienie rekompensuje ból, cierpienie i ograniczenia w codziennym życiu. Sposób wyliczania opisujemy w artykule o zadośćuczynieniu za krzywdę.
Zbieraj rachunki od pierwszego dnia, także drobne. Po roku suma paragonów bywa znacząca, a bez dokumentów jest nie do odzyskania.
Prowadź dziennik od pierwszego dnia
To najprostsze i najskuteczniejsze narzędzie dowodowe, jakim dysponuje poszkodowany. Zapisuj codziennie: jakie dolegliwości, czego nie możesz zrobić w domu i w pracy, jakie wizyty i jakie koszty. Wystarczy kilka zdań dziennie zapisanych w telefonie albo w zeszycie.
Taki zapis prowadzony na bieżąco ma znacznie większą wartość dowodową niż relacja odtwarzana po roku. Wykorzystuje się go przy badaniu przez biegłego i przy wyliczaniu szkody.
Notuj też, kto pomaga ci w domu i ile czasu na to poświęca. Pomoc rodziny jest wyceniana, nawet gdy nikt za nią nie płaci; opisujemy to w artykule o pomocy domowej.
Czego nie robić
Kilka decyzji potrafi przekreślić sprawę niezależnie od tego, jak dobrze wykonałeś pierwsze kroki po wypadku. Nie podpisuj oświadczeń ani ugód w pierwszych tygodniach. Stan zdrowia nie jest jeszcze ustabilizowany, a ugoda zamyka drogę do dalszych roszczeń.
Nie udzielaj ubezpieczycielowi ogólnej zgody na wgląd w całą historię medyczną. Zakres powinien odpowiadać konkretnemu pytaniu w sprawie, a dokumentację powinien oceniać lekarz doradca, a nie likwidator szkody.
Nie przerywaj leczenia bez uzgodnienia z lekarzem. Zaniechanie terapii bywa przedstawiane jako niedopełnienie obowiązku ograniczania szkody.
Nie zwlekaj z reakcją na odmowę ubezpieczyciela. Jest to stanowisko strony, a nie rozstrzygnięcie sprawy; sposób reakcji opisujemy w artykule o odmowie wypłaty odszkodowania.
Kiedy sprawa wymaga pomocy prawnej
Przy drobnej szkodzie rzeczowej i szybkim powrocie do zdrowia zwykle wystarczy samodzielne zgłoszenie. Pomoc ma sens, gdy pojawia się spór o odpowiedzialność, gdy dolegliwości się przedłużają albo gdy w grę wchodzi utrata dochodu.
Sygnałem ostrzegawczym jest też propozycja szybkiego zamknięcia sprawy jedną kwotą, zwłaszcza w pierwszych tygodniach. Taka propozycja bywa składana wtedy, gdy rozmiar szkody nie jest jeszcze znany.
Warto też skonsultować sprawę, gdy ubezpieczyciel prosi o szeroką zgodę na wgląd w dokumentację medyczną. Zakres tej zgody wpływa później na cały przebieg sprawy; zasady opisujemy w artykule o dokumentacji medycznej.
Wypadek za granicą albo z zagranicznym sprawcą
Przy zdarzeniu poza Holandią obowiązuje zwykle prawo kraju wypadku, ale roszczenie możesz zgłosić przedstawicielowi zagranicznego ubezpieczyciela w Holandii. Terminy bywają wtedy krótsze niż krajowe.
Zasady i praktyczną listę kroków opisujemy w artykule o wypadku za granicą. Kluczowe jest szybkie ustalenie właściwego prawa.
Przedawnienie: najpierw ustal rodzaj roszczenia
Roszczenie o naprawienie szkody przez osobę odpowiedzialną za uszkodzenie ciała lub śmierć podlega szczególnej regule art. 3:310 ust. 5 BW. Co do zasady termin wynosi pięć lat od początku dnia następującego po dniu, w którym poszkodowany poznał zarówno szkodę, jak i osobę za nią odpowiedzialną. W tym reżimie nie obowiązuje dodatkowa bezwzględna granica dwudziestu lat. Reguła dotyczy zdarzeń wyrządzających szkodę od 1 lutego 2004 r.; wcześniejsze zdarzenia wymagają sprawdzenia przepisów przejściowych. Jeżeli poszkodowany uzyskał potrzebną wiedzę jako małoletni, wskazany przepis wiąże pięcioletni termin z osiągnięciem pełnoletności.
Inaczej liczy się bezpośrednie roszczenie z WAM wobec ubezpieczyciela komunikacyjnego: zasadą są trzy lata od zdarzenia. Roszczenie z własnej umowy ubezpieczenia ma odrębny początek i reguły z art. 7:942 BW. Nie przenoś więc automatycznie pięciu lat ani wyjątku dla małoletnich na każdą polisę lub fundusz. Nie trzeba czekać na koniec leczenia, aby zgłosić i zabezpieczyć roszczenie.
Bieg przerywa pisemne wezwanie z zastrzeżeniem roszczenia. Szczegóły opisujemy w artykule o przedawnieniu roszczenia.
Wobec osoby odpowiedzialnej za uszkodzenie ciała roszczenie przedawnia się co do zasady po pięciu latach od dnia następującego po dniu, w którym poznałeś szkodę i osobę odpowiedzialną, bez dodatkowej granicy dwudziestu lat.
Przy roszczeniu bezpośrednim wobec ubezpieczyciela komunikacyjnego sprawcy obowiązują co do zasady trzy lata od wypadku, podobnie wobec funduszu gwarancyjnego. Jeżeli dziecko poznało szkodę i osobę odpowiedzialną jako małoletnie, roszczenie wobec osoby odpowiedzialnej nie przedawnia się wcześniej niż pięć lat po osiągnięciu pełnoletności; ta reguła nie dotyczy automatycznie terminów wobec ubezpieczycieli.
Bieg przerywa pisemne wezwanie z zastrzeżeniem roszczenia. Szczegóły opisujemy w artykule o przedawnieniu roszczenia.
Ile trwa sprawa
Czas trwania zależy przede wszystkim od uznania odpowiedzialności i od przebiegu leczenia; nie da się go obiecać z góry. Zamiast daty zakończenia pilnuj mierzalnych etapów: potwierdzenia zgłoszenia, uzasadnionego stanowiska o odpowiedzialności, zaliczek i terminu wyliczenia.
Pełne rozliczenie łatwiej przygotować po ustabilizowaniu stanu zdrowia, bo dopiero wtedy da się ocenić trwałe ograniczenia. Nie znaczy to, że wcześniej nic nie można uzgodnić: możliwe są zaliczki i porozumienia o wyraźnie ograniczonym zakresie.
Czynniki wydłużające to spór o odpowiedzialność, konieczność ekspertyzy medycznej i skomplikowane wyliczenie utraty zarobków. Więcej o przebiegu w artykule o czasie trwania sprawy.
Kto pokrywa koszty pomocy prawnej?
Rozsądne koszty ustalenia odpowiedzialności i szkody oraz dochodzenia zapłaty poza sądem mogą stanowić część odszkodowania na podstawie art. 6:96 BW. Nie oznacza to jednak, że każdy rachunek i każde postępowanie zawsze pokryje druga strona. Znaczenie mają podstawa odpowiedzialności, zakres uznania roszczenia oraz zasadność i wysokość kosztów. Koszty procesu rozlicza się według odrębnych reguł.
Przed zleceniem sprawy ustal na piśmie, kto płaci za pracę adwokata, doradcę medycznego, ekspertyzę i ewentualne postępowanie sądowe. Zapytaj także, co stanie się przy odmowie odpowiedzialności, częściowym uwzględnieniu roszczenia albo zmianie pełnomocnika. Jeżeli kancelaria oferuje prowadzenie określonej sprawy bez obciążania klienta kosztami, zakres tej oferty powinien wynikać z uzgodnionych warunków. Nie należy utożsamiać takiej umowy z ustawową gwarancją dla każdej sprawy.
Sprawdź też własne ubezpieczenie ochrony prawnej, dołączone czasem do polisy mieszkaniowej albo komunikacyjnej. Przy sprawach sądowych masz prawo do swobodnego wyboru pełnomocnika. Więcej o tym, kiedy pomoc prawna ma sens, piszemy w artykule o pomocy prawnej przy szkodach osobowych.
Krok po kroku: pierwsze dwa tygodnie
Poniższa kolejność porządkuje pierwsze kroki po wypadku w prosty harmonogram.
Dzień zdarzenia: bezpieczeństwo, pomoc medyczna, dane stron i świadków, zdjęcia, w razie potrzeby policja.
Dzień pierwszy lub drugi: wizyta u lekarza, zgłoszenie zdarzenia pracodawcy albo ubezpieczycielowi, początek dziennika.
Pierwszy tydzień: pisemne zgłoszenie roszczenia, zabezpieczenie nagrań z monitoringu, zebranie rachunków.
Drugi tydzień: uzupełnienie dokumentacji medycznej, spisanie relacji świadków, ocena, czy potrzebna jest pomoc prawna.
Najczęstsze błędy
Cztery pomyłki powtarzają się niezależnie od rodzaju zdarzenia. Pierwszy błąd to zwlekanie z wizytą u lekarza w nadziei, że dolegliwości same ustąpią.
Drugi to brak dokumentacji z miejsca zdarzenia: bez zdjęć i danych świadków spór sprowadza się do słowa przeciwko słowu.
Trzeci to zbyt szybka ugoda, zanim znane są trwałe następstwa.
Czwarty to przyjęcie odmowy ubezpieczyciela jako ostatecznej. Odmowa bywa oparta na przedwczesnej ocenie albo brakującym dokumencie.
Szczególne sytuacje
Przy poszkodowanym dziecku, które wiedzę o szkodzie uzyskało jako małoletnie, pięcioletni termin wiąże się z osiągnięciem pełnoletności. Przy zdarzeniu z pojazdem silnikowym dzieci poniżej czternastu lat korzystają z dalej idącej ochrony przed zarzutem przyczynienia, ale reguła ta ma wyjątki i nie dotyczy każdego rodzaju zdarzenia. Odszkodowanie należy do dziecka, a przy wyższych kwotach obowiązują zasady zarządu majątkiem małoletniego.
Przy śmierci bliskiego uprawnienia przysługują członkom rodziny: koszty pogrzebu, utrata utrzymania oraz odrębne zadośćuczynienie dla najbliższych. To odrębna kategoria spraw, prowadzona według innych zasad wyceny.
Osoba prowadząca działalność na własny rachunek nie ma wynagrodzenia chorobowego od pracodawcy ani zwykle ustawowego zasiłku chorobowego, chyba że ma własne ubezpieczenie od niezdolności do pracy, więc utrata dochodu bywa natychmiastowa. Tym istotniejsze jest szybkie zgłoszenie roszczenia i wystąpienie o zaliczki.
Pierwsze kroki po wypadku pozostają w tych wszystkich sytuacjach takie same: dokumentacja, lekarz, pisemne zgłoszenie.
Gdzie sprawdzić zasady
Zasady postępowania w sprawach o szkody osobowe, w tym reguły dotyczące terminów i ekspertyz, publikuje De Letselschade Raad.
Najczęstsze pytania
Co zrobić bezpośrednio po wypadku?
Zadbaj o bezpieczeństwo i pomoc medyczną, ustal dane drugiej strony i świadków, zrób zdjęcia miejsca i obrażeń, przy zdarzeniu drogowym wypełnij europejski formularz, a w razie potrzeby wezwij policję.
Czy muszę iść do lekarza przy lekkich dolegliwościach?
Tak. Zapis z pierwszych dni jest mocnym dowodem związku między zdarzeniem a urazem, bo powstał bez związku z toczącym się sporem. Brak takiego zapisu bywa pierwszym argumentem drugiej strony, zwłaszcza przy urazach kręgosłupa szyjnego.
Do kogo zgłosić roszczenie?
Do ubezpieczyciela odpowiedzialności cywilnej strony przeciwnej, a przy nieznanym lub nieubezpieczonym sprawcy do funduszu gwarancyjnego. Wystarczy pisemne zgłoszenie z opisem zdarzenia i informacją o obrażeniach.
Co obejmuje odszkodowanie?
Koszty leczenia nieobjęte ubezpieczeniem, dojazdy, uszkodzone rzeczy, pomoc w domu, dostosowanie mieszkania, utracone zarobki oraz zadośćuczynienie za ból, cierpienie i ograniczenia w życiu codziennym.
Ile kosztuje pomoc prawna?
Rozsądne koszty ustalenia odpowiedzialności i szkody mogą stanowić część odszkodowania na podstawie art. 6:96 BW, więc przy uznanej odpowiedzialności rachunek trafia zwykle do ubezpieczyciela strony odpowiedzialnej. Nie jest to gwarancja dla każdej sprawy: ustal zasady na piśmie i sprawdź własne ubezpieczenie ochrony prawnej.
Powiązane artykuły
- Proces dochodzenia odszkodowania
- Odszkodowanie za uszczerbek na zdrowiu
- Pomoc prawna przy letselschade
- Wypadek drogowy w Holandii
- Nieznany lub nieubezpieczony sprawca
- Upadek na chodniku lub w sklepie
Podsumowanie
Pierwsze kroki po wypadku to: bezpieczeństwo, dane stron i świadków, zdjęcia, w razie potrzeby policja, a następnie wizyta u lekarza jeszcze tego samego dnia. Zgłoś roszczenie na piśmie, prowadź dziennik dolegliwości i kosztów, nie podpisuj ugody przed ustabilizowaniem stanu zdrowia i pilnuj terminów. Zasady rozliczenia kosztów pomocy prawnej ustal na piśmie, zanim sprawa się zacznie.
Miałeś wypadek i nie wiesz, od czego zacząć? Skontaktuj się z nami, a ocenimy twoją sytuację i pokierujemy sprawą od pierwszego zgłoszenia po rozliczenie.
Przegląd spraw o odszkodowanie po wypadku znajdziesz na stronie odszkodowania w Holandii.
Za treści o odszkodowaniach odpowiada mr. Onur Arslan, adwokat od 2009 r., w rejestrze dziedzin prawa NOvA: szkody osobowe (letselschade) i prawo pracy; ekspert rejestru NIVRE (NIVRE-RE) w zakresie szkód osobowych. Profil i rejestracje
Im wcześniej, tym lepiej. Zabezpiecz zdjęcia, dane świadków i dokumentację medyczną, a potem opisz nam swoją sprawę.