Ostatnia aktualizacja treści: 15 września 2026 r.
Odszkodowanie za uszczerbek na zdrowiu nie jest jedną kwotą wyliczaną z tabeli. Składa się z kilkunastu odrębnych pozycji, z których każdą ustala się osobno i każdą trzeba udokumentować. Właśnie dlatego dwie osoby po podobnym wypadku mogą otrzymać zupełnie różne kwoty: nie dlatego, że jedna miała lepszego prawnika, lecz dlatego, że jedna policzyła wszystkie składniki, a druga tylko rachunki z apteki. W tym artykule pokazujemy, z czego składa się wyliczenie, co realnie wpływa na wysokość i które pozycje są pomijane najczęściej.
Spis treści
- W skrócie
- Z czego składa się odszkodowanie
- Pełna lista pozycji szkody
- Utrata dochodu: co dokładnie się liczy
- Utrata zdolności zarobkowania
- Pomoc w domu i utrata samodzielności
- Rotterdamse schaal i indywidualna ocena krzywdy
- Dwa przykładowe wyliczenia
- Trzy różne rzeczy, które ludzie mylą
- Co obniża wysokość odszkodowania
- Ugoda, finale kwijting i przyszłe następstwa
- Jak dokumentować szkodę od pierwszego dnia
- Przykład z praktyki
- Ciężkie urazy i poszkodowani małoletni
- Rola opinii medycznej w wycenie
- Podatki i wpływ na świadczenia
- Przedawnienie: najpierw ustal rodzaj roszczenia
- Najczęstsze błędy poszkodowanych
- Kto pokrywa koszty pomocy prawnej?
- Gdzie sprawdzić oficjalne informacje
- Odpowiedzialność za zwierzęta
- Najczęstsze pytania
- Kiedy skontaktować się z prawnikiem
- Podsumowanie
- Gdzie prowadzimy sprawy o szkodę na osobie
W skrócie
- Odszkodowanie dzieli się na dwie części: szkodę majątkową, czyli wymierne straty, oraz zadośćuczynienie za krzywdę (art. 6:106 holenderskiego kodeksu cywilnego, BW).
- Nie ma przelicznika zamieniającego diagnozę na gotową kwotę; od 1 stycznia 2026 r. sądy korzystają przy zadośćuczynieniu z Rotterdamse schaal jako punktu odniesienia.
- Podstawą jest porównanie: jak wyglądałoby Twoje życie i dochody, gdyby wypadek się nie zdarzył.
- Najczęściej pomijane pozycje to utrata dochodów w przyszłości, pomoc bliskich i prace domowe.
- Świadczenia z innych źródeł, na przykład wynagrodzenie chorobowe, rozlicza się w takim zakresie, w jakim pokrywają tę samą stratę.
- Ostateczne rozliczenie zwykle następuje po ustabilizowaniu stanu zdrowia, ale wcześniej możliwe są zaliczki i świadomie ograniczone porozumienia.
- Roszczenie wobec osoby odpowiedzialnej przedawnia się co do zasady po pięciu latach (art. 3:310 ust. 5 BW); przy WAM i przy własnej polisie obowiązują inne terminy.
Z czego składa się odszkodowanie
Odszkodowanie za uszczerbek na zdrowiu ma dwie części. Pierwsza to szkoda majątkowa: wszystko, co da się wyrazić w pieniądzu, od utraconego wynagrodzenia po bilet autobusowy na rehabilitację. Druga to zadośćuczynienie za krzywdę, czyli za ból, cierpienie i ograniczenia w życiu codziennym.
Zasada przewodnia jest prosta: poszkodowany ma zostać postawiony w sytuacji jak najbardziej zbliżonej do tej, w jakiej byłby, gdyby zdarzenie nie miało miejsca. Nie chodzi więc o karanie sprawcy ani o nagrodę, tylko o wyrównanie różnicy między życiem sprzed i po wypadku.
Pełna lista pozycji szkody
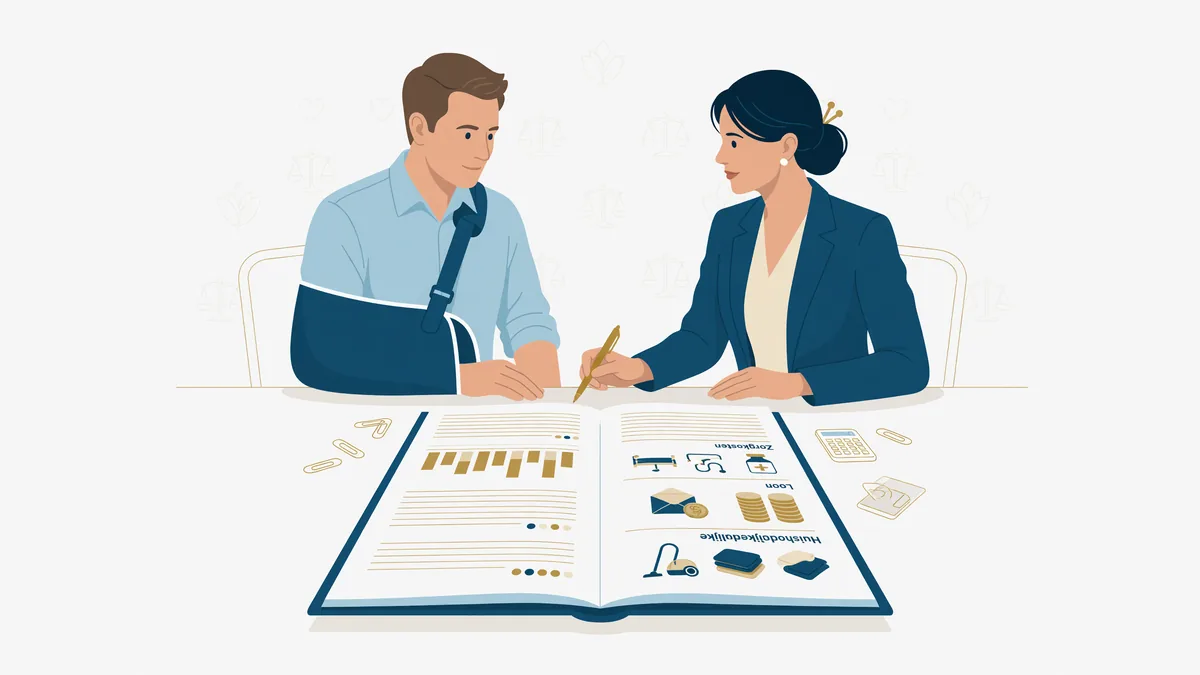
Odszkodowanie za uszczerbek na zdrowiu rozlicza się pozycja po pozycji. Poniższe zestawienie obejmuje pozycje, które realnie pojawiają się w rozliczeniach. Każdą ustala się osobno i każdą trzeba udokumentować.
| Pozycja | Co obejmuje |
|---|---|
| Utrata dochodu | Różnica między wynagrodzeniem a wypłatą w czasie choroby, wraz z dodatkami i nadgodzinami |
| Utrata zdolności zarobkowania | Niższe dochody w kolejnych latach, zmiana zawodu, wpływ na emeryturę |
| Koszty leczenia | Wkład własny, rehabilitacja, leki, sprzęt ortopedyczny, fizjoterapia |
| Dojazdy | Przejazdy na wizyty i zabiegi, także prywatnym samochodem |
| Pomoc w domu | Sprzątanie, gotowanie, zakupy, również gdy pomaga rodzina |
| Utrata samodzielności | Prace remontowe i ogrodowe, które wcześniej wykonywałeś sam |
| Opieka nad dziećmi | Dodatkowa opieka wymuszona ograniczeniami po wypadku |
| Zniszczone rzeczy | Telefon, okulary, odzież, kask, rower, narzędzia |
| Adaptacje | Przystosowanie mieszkania lub samochodu przy trwałych ograniczeniach |
| Zadośćuczynienie | Ból, cierpienie, blizny, ograniczenia w życiu prywatnym |
| Odsetki | Naliczane od momentu powstania poszczególnych strat |
| Koszty prawne | Pomoc prawna i ekspertyzy, odzyskiwane od strony odpowiedzialnej |
Trzy pozycje ze środka tej tabeli są pomijane najczęściej: pomoc w domu, utrata samodzielności i utrata zdolności zarobkowania. Właśnie one decydują o tym, czy rozliczenie odpowiada rzeczywistej szkodzie.
Utrata dochodu: co dokładnie się liczy
Podstawą jest porównanie dochodu rzeczywistego z tym, który prawdopodobnie osiągnąłbyś bez wypadku. Porównuje się kwoty netto, czyli to, co realnie wpływa na konto, bo odszkodowanie wyrównuje faktyczny ubytek. Nie chodzi wyłącznie o pensję podstawową: sprawdza się dodatki zmianowe, nadgodziny, dodatek urlopowy i premie na podstawie dokumentów. Nie każdy możliwy składnik wystąpiłby jednak z pewnością, dlatego liczy się to, co da się wykazać.
Przy pracy zmiennej bierze się średnią z reprezentatywnego okresu, zwykle roku poprzedzającego zdarzenie. Przy własnej działalności spadek obrotu nie jest automatycznie utratą dochodu w tej samej wysokości: uwzględnia się koszty, wynik działalności i realne zlecenia. Szczegółowy sposób liczenia opisujemy w tekście o utracie zarobków po wypadku.
Utrata zdolności zarobkowania
To zwykle największa pozycja przy trwałych następstwach, a jednocześnie najczęściej pomijana w szybkich ugodach. Chodzi o różnicę w dochodach przez wszystkie pozostałe lata pracy zawodowej.
Uwzględnia się nie tylko obecną pensję, ale też realną ścieżkę kariery: awanse, których nie będzie, konieczność przekwalifikowania, pracę na niższym stanowisku albo w mniejszym wymiarze. Przy młodych poszkodowanych ta pozycja bywa wielokrotnie wyższa niż wszystkie koszty leczenia razem wzięte.
Pomoc w domu i utrata samodzielności
Jeżeli po wypadku nie możesz wykonywać prac, które wcześniej robiłeś sam, jest to szkoda podlegająca naprawieniu. Co ważne, liczy się także pomoc świadczona bezpłatnie przez rodzinę i znajomych.
Nie musisz więc wykazywać faktur od firmy sprzątającej. Wystarczy udokumentować, ile godzin tygodniowo i jakich czynności dotyczyła pomoc. Prowadź prosty zapis od pierwszego tygodnia, bo odtwarzanie tego po roku jest bardzo trudne. Szczegóły w tekście o pomocy domowej po wypadku.
Rotterdamse schaal i indywidualna ocena krzywdy
Smartengeld jest rekompensatą za szkodę niemajątkową, na przykład ból i ograniczenia związane z uszkodzeniem ciała. Podstawą jest art. 6:106 BW. Przy ustalaniu kwoty porównuje się okoliczności sprawy, charakter i czas trwania następstw oraz dostępne punkty odniesienia.
Od 1 stycznia 2026 r. holenderskie sądy stosują rekomendacje dotyczące korzystania z Rotterdamse schaal. Skala porządkuje kwoty przy różnych urazach i naruszeniach osoby, ale nie jest automatycznym przelicznikiem diagnozy na gwarantowaną wypłatę. Znaczenie zachowują indywidualne okoliczności, a przy kilku urazach nie należy po prostu dodawać wszystkich pozycji.
Opisz wpływ zdarzenia na sen, pracę, rodzinę i aktywności. Dokumentacja medyczna, zdjęcia i rzetelny zapis ograniczeń uzupełniają się. Własnego smartengeld nie należy mieszać z odrębnym roszczeniem bliskich o affectieschade ani z roszczeniem dotyczącym ich własnego urazu psychicznego.
Sposób ustalania kwoty opisujemy szczegółowo w tekście o zadośćuczynieniu za krzywdę.
Dwa przykładowe wyliczenia
Poniższe kwoty są fikcyjnymi przykładami, a nie stawkami. Pokazujemy je po to, żebyś widział, jakie założenia decydują o wyniku.
Przykład A: uraz przejściowy. Złamanie nadgarstka, dziesięć tygodni niezdolności do pracy, pełny powrót do zdrowia.
- Utracony dochód: pracodawca wypłaca 70 procent wynagrodzenia. Brakującą część liczy się netto, czyli porównuje wypłaty, które wpłynęły na konto, z wypłatami, jakich można się było spodziewać bez wypadku. Przy dziesięciu tygodniach niezdolności różnica netto zwykle mieści się w kwocie czterocyfrowej, a jej wysokość zależy od wynagrodzenia, dodatków i zasad obowiązujących u pracodawcy.
- Koszty leczenia nieobjęte ubezpieczeniem oraz obowiązkowy udział własny. Udziału własnego nie odzyskuje się automatycznie w pełnej wysokości: liczy się ta część, która wynika z leczenia następstw wypadku i której nie wykorzystałbyś tak czy inaczej w danym roku.
- Dojazdy na rehabilitację: 24 przejazdy po 20 km, według stawki za kilometr — około 150 euro.
- Pomoc w domu przez sześć tygodni po trzy godziny tygodniowo, także nieodpłatna pomoc rodziny: około 250 euro.
- Zadośćuczynienie za krzywdę: ustalane indywidualnie, w tego typu sprawach zwykle kwota czterocyfrowa.
Co decyduje o wyniku: wysokość wynagrodzenia, procent wypłacany przez pracodawcę, długość niezdolności i to, czy wszystko udokumentowałeś na bieżąco.
Przykład B: trwała utrata zdolności zarobkowania. Tu nie liczy się już przeszłości, lecz porównuje dwie linie przez resztę kariery: dochód, jaki miałbyś bez wypadku, i dochód, jaki realnie osiągniesz. Różnicę liczy się rok po roku aż do wieku emerytalnego, z uwzględnieniem przewidywanych podwyżek, awansów i emerytury, a następnie przelicza na wartość dzisiejszą.
Co decyduje o wyniku: twój zawód i perspektywy sprzed wypadku, stopień trwałego ograniczenia, wiek oraz to, czy realna jest przekwalifikacja. Właśnie dlatego przy trwałych następstwach potrzebne są dwie opinie: medyczna o ograniczeniach i opinia doradcy zawodowego o możliwościach na rynku pracy.
Trzy różne rzeczy, które ludzie mylą
1. Szkoda majątkowa. Rzeczywiste straty: utracony dochód, koszty, pomoc, zniszczone rzeczy. Trzeba je wykazać kwotowo.
2. Zadośćuczynienie za krzywdę. Rekompensata za ból, cierpienie i utracone radości życia. Ustalane szacunkowo, przez porównanie z podobnymi sprawami. Nie ma przelicznika zamieniającego procent uszczerbku na kwotę; punktem odniesienia są rozstrzygnięcia w podobnych sprawach i Rotterdamse schaal.
3. Wypłata z własnej polisy wypadkowej. To co innego niż odszkodowanie: dostajesz ustaloną w polisie kwotę za dany rodzaj urazu, niezależnie od tego, czy ktoś zawinił i jaka jest twoja rzeczywista strata. Właśnie tam pojawiają się tabele procentowe — i stąd bierze się nieporozumienie, że takie tabele obowiązują też przy odszkodowaniu od sprawcy.
Wypłata z własnej polisy zwykle nie zmniejsza roszczenia wobec sprawcy, ale sprawdź warunki: część polis przewiduje rozliczenie.
Co obniża wysokość odszkodowania
Odszkodowanie za uszczerbek na zdrowiu bywa obniżane z kilku powodów. Czynniki te realnie zmniejsza kwotę i warto je znać, zanim pojawią się w piśmie ubezpieczyciela.
- Przyczynienie się poszkodowanego do powstania szkody.
- Wcześniejsze dolegliwości — ale tylko w takim zakresie, w jakim i bez wypadku wpływałyby na twoje zdrowie i dochody.
- Świadczenia z innych źródeł: wynagrodzenie chorobowe, zasiłki, wypłaty z polis.
- Brak działań ograniczających szkodę, na przykład odmowa rehabilitacji bez powodu.
- Braki w dokumentacji kosztów, których nie da się wykazać.
Trzeci punkt bywa źle rozumiany. Odliczenie dotyczy świadczeń pokrywających tę samą stratę; wypłata z polisy przewidującej z góry ustaloną sumę za trwały uszczerbek zwykle nie podlega odliczeniu.
Ugoda, finale kwijting i przyszłe następstwa
Skutek ugody zależy od jej treści. Pełne rozliczenie z finale kwijting może zamknąć możliwość dochodzenia dalszej szkody objętej ugodą. Można jednak uzgodnić wyraźne zastrzeżenie dotyczące określonych przyszłych następstw. Takie zastrzeżenie powinno wskazywać, co pozostaje otwarte, pod jakimi warunkami i w jakim zakresie.
Stabilny stan zdrowia zwykle ułatwia ocenę trwałych następstw. Nie oznacza to, że przed tym momentem nie wolno wypłacić zaliczki ani zawrzeć świadomie ograniczonego porozumienia. Trzeba ocenić rokowanie i to, kto przejmuje ryzyko niepewności. Sama data ważności oferty nie przesądza, że propozycja jest zaniżona.
Przed podpisem sprawdź kwoty poszczególnych szkód, odliczone zaliczki, koszty pomocy, termin zapłaty i zakres zrzeczenia się roszczeń. Również roszczenie o wykonanie zawartej ugody może podlegać przedawnieniu. Zawarcie porozumienia nie sprawia więc, że wszystkie terminy przestają istnieć.
Nie oznacza to jednak, że przez ten czas zostajesz bez pieniędzy. Po uznaniu odpowiedzialności wypłaca się zaliczki na bieżące koszty i utracony dochód. Trzeba o nie wnioskować samodzielnie. Przebieg całej procedury opisujemy w tekście o procesie dochodzenia odszkodowania.
Jak dokumentować szkodę od pierwszego dnia
W praktyce o wyniku decyduje to, czy poszczególne pozycje da się wykazać. Kilka prostych nawyków bardzo to ułatwia.
- Prowadź jeden plik: data, pozycja, kwota, dowód zakupu.
- Zapisuj godziny pomocy udzielanej przez bliskich, tydzień po tygodniu.
- Notuj dni niezdolności do pracy i utracone dodatki.
- Zbieraj zaświadczenia od pracodawcy o wynagrodzeniu i nadgodzinach.
- Zapisuj przejazdy: data, cel, liczba kilometrów.
- Prowadź krótki dziennik dolegliwości i ograniczeń w codziennych czynnościach.
Ostatni punkt jest szczególnie ważny dla zadośćuczynienia, ponieważ pokazuje realny wpływ urazu na życie, a nie tylko diagnozę medyczną.
Przykład z praktyki
Pracownik magazynu po wypadku doznał trwałego ograniczenia ruchomości barku. Ubezpieczyciel zaproponował rozliczenie obejmujące koszty leczenia, dojazdy i zadośćuczynienie, łącznie kwotę wyglądającą na przyzwoitą.
Zestawienie pokazało jednak, że pominięto trzy pozycje: pomoc w domu świadczoną przez żonę przez ponad rok, utratę możliwości samodzielnego wykonywania remontów oraz, przede wszystkim, utratę zdolności zarobkowania, ponieważ powrót do pracy fizycznej nie był już możliwy. Po uzupełnieniu wyliczenia o te pozycje i o odsetki rozliczenie obejmowało całą wykazaną szkodę, a nie tylko jej część. Wynik zależy zawsze od konkretnych dokumentów i ustalonej odpowiedzialności.
Ciężkie urazy i poszkodowani małoletni
Przy najcięższych następstwach, na przykład po nabytym uszkodzeniu mózgu, samo zestawienie pozycji szkody nie wystarcza. Dochodzą trzy rzeczy, o których warto wiedzieć od początku.
Reprezentacja. Jeżeli poszkodowany nie może samodzielnie prowadzić swoich spraw, potrzebne bywa ustanowienie przedstawiciela przez sąd (bewind, mentorschap albo curatele). Ma to wpływ na to, kto podpisuje ugodę i jak zarządza się wypłaconą kwotą.
Koszty opieki i zmiany na całe życie. Liczy się nie tylko leczenie, ale też opieka, nadzór, dostosowanie mieszkania, transport i utrata możliwości prowadzenia gospodarstwa domowego. Te pozycje wylicza się na wiele lat naprzód, dlatego rozliczenie przygotowuje się etapami i z rezerwami.
Poszkodowany małoletni. Roszczenie zgłasza rodzic albo opiekun, ale odszkodowanie należy do dziecka; przy wyższych kwotach obowiązują zasady zarządu majątkiem małoletniego, w tym rachunek zablokowany do osiemnastych urodzin, a ugoda wymaga zwykle zgody sądu. Przy wiedzy uzyskanej w okresie małoletności pięcioletni termin przedawnienia wiąże się z osiągnięciem pełnoletności (art. 3:310 ust. 5 BW).
W takich sprawach nie zamyka się rozliczenia szybko: skutki dla nauki, zawodu i samodzielności ujawniają się przez lata.
Rola opinii medycznej w wycenie
Wysokość, jaką osiągnie odszkodowanie za uszczerbek na zdrowiu, zależy bezpośrednio od tego, co stwierdzi doradca medyczny: jakie są następstwa, czy są trwałe i w jakim stopniu ograniczają zdolność do pracy. Dlatego ocena medyczna nie jest formalnością, lecz podstawą całego wyliczenia.
Znaczenie ma, kto zostaje powołany i jakie pytania mu się zadaje. Więcej w tekście o opinii medycznej przy szkodzie na osobie.
Podatki i wpływ na świadczenia
Odszkodowanie za szkodę osobową co do zasady nie jest przychodem podlegającym opodatkowaniu. Wypłacona kwota powiększa jednak majątek, co przy świadczeniach zależnych od dochodu i majątku może mieć znaczenie.
Jeżeli korzystasz z dodatków albo świadczeń socjalnych, sprawdź ten skutek przed podpisaniem rozliczenia. Czasem sposób wypłaty ma realny wpływ na to, ile ostatecznie zostaje.
Przedawnienie: najpierw ustal rodzaj roszczenia
Roszczenie o naprawienie szkody przez osobę odpowiedzialną za uszkodzenie ciała lub śmierć podlega szczególnej regule art. 3:310 ust. 5 BW. Co do zasady termin wynosi pięć lat od początku dnia następującego po dniu, w którym poszkodowany poznał zarówno szkodę, jak i osobę za nią odpowiedzialną. W tym reżimie nie obowiązuje dodatkowa bezwzględna granica dwudziestu lat. Reguła dotyczy zdarzeń wyrządzających szkodę od 1 lutego 2004 r.; wcześniejsze zdarzenia wymagają sprawdzenia przepisów przejściowych. Jeżeli poszkodowany uzyskał potrzebną wiedzę jako małoletni, wskazany przepis wiąże pięcioletni termin z osiągnięciem pełnoletności.
Inaczej liczy się bezpośrednie roszczenie z WAM wobec ubezpieczyciela komunikacyjnego: zasadą są trzy lata od zdarzenia. Roszczenie z własnej umowy ubezpieczenia ma odrębny początek i reguły z art. 7:942 BW. Nie przenoś więc automatycznie pięciu lat ani wyjątku dla małoletnich na każdą polisę lub fundusz. Nie trzeba czekać na koniec leczenia, aby zgłosić i zabezpieczyć roszczenie.
Najczęstsze błędy poszkodowanych
Pierwszy to liczenie wyłącznie rachunków i pominięcie pozycji bezfakturowych: pomocy rodziny, prac domowych, dojazdów prywatnym samochodem. Drugi to zamknięcie sprawy przed ustabilizowaniem stanu zdrowia. Trzeci to brak dokumentacji dochodów sprzed wypadku.
Czwarty błąd to przyjęcie jednej zryczałtowanej kwoty bez rozbicia na pozycje, przez co nie widać, czego w niej brakuje. Piąty to nieuwzględnienie odsetek przy sprawach trwających latami. Szósty to rezygnacja z pozycji dotyczących przyszłości, bo wydają się trudne do wyliczenia; właśnie one bywają najwyższe.
Kto pokrywa koszty pomocy prawnej?
Rozsądne koszty ustalenia odpowiedzialności i szkody oraz dochodzenia zapłaty poza sądem mogą stanowić część odszkodowania na podstawie art. 6:96 BW. Nie oznacza to jednak, że każdy rachunek i każde postępowanie zawsze pokryje druga strona. Znaczenie mają podstawa odpowiedzialności, zakres uznania roszczenia oraz zasadność i wysokość kosztów. Koszty procesu rozlicza się według odrębnych reguł.
Przed zleceniem sprawy ustal na piśmie, kto płaci za pracę adwokata, doradcę medycznego, ekspertyzę i ewentualne postępowanie sądowe. Zapytaj także, co stanie się przy odmowie odpowiedzialności, częściowym uwzględnieniu roszczenia albo zmianie pełnomocnika. Jeżeli kancelaria oferuje prowadzenie określonej sprawy bez obciążania klienta kosztami, zakres tej oferty powinien wynikać z uzgodnionych warunków. Nie należy utożsamiać takiej umowy z ustawową gwarancją dla każdej sprawy.
Prawidłowe wyliczenie wymaga zwykle zestawienia dokumentacji medycznej, finansowej i zawodowej, a po drugiej stronie stoją zawodowcy przygotowujący takie kalkulacje codziennie. Więcej w tekście o pomocy przy szkodzie osobowej.
Gdzie sprawdzić oficjalne informacje
Skargę na sposób prowadzenia sprawy przez własnego ubezpieczyciela możesz złożyć u instytucji rozstrzygającej spory finansowe (kifid.nl). Przy roszczeniu do ubezpieczyciela sprawcy ta droga co do zasady nie działa, bo nie łączy was żadna umowa. Informacje o świadczeniach przy niezdolności do pracy publikuje uwv.nl. Sprawdź też własne polisy, bo ubezpieczenie ochrony prawnej i polisa wypadkowa bywają dodatkowym źródłem wsparcia.
Odpowiedzialność za zwierzęta
Przy szkodzie wyrządzonej przez zwierzę odpowiedzialność ponosi co do zasady jego właściciel, także gdy nie można mu przypisać winy. Szczegóły w artykule o uszczerbku po ugryzieniu przez psa.
Najczęstsze pytania
Czy istnieje tabela odszkodowań za konkretne urazy?
Nie w takim sensie, że diagnozę zamienia się na gotową kwotę. Szkodę majątkową ustala się indywidualnie, pozycja po pozycji. Przy zadośćuczynieniu sądy od 1 stycznia 2026 r. korzystają z Rotterdamse schaal, która porządkuje kwoty przy różnych urazach, ale pozostaje punktem odniesienia, a nie automatycznym przelicznikiem.
Czy dostanę pieniądze za pomoc rodziny?
Tak. Pomoc świadczona bezpłatnie przez bliskich jest normalną pozycją szkody i nie wymaga faktur. Wystarczy udokumentować, ile godzin tygodniowo i jakich czynności dotyczyła. Prowadź taki zapis od pierwszego tygodnia, bo późniejsze odtworzenie jest bardzo trudne.
Czy wynagrodzenie chorobowe odejmuje się od odszkodowania?
Tak, w części dotyczącej utraconego dochodu, ponieważ ta sama strata nie może zostać pokryta dwukrotnie. Odszkodowanie pokrywa różnicę między pełnym dochodem a tym, co faktycznie otrzymałeś. Wypłaty z polis przewidujących z góry ustaloną sumę zwykle nie podlegają odliczeniu.
Kiedy mogę zamknąć sprawę?
Najłatwiej ocenić trwałe następstwa, gdy stan zdrowia jest stabilny. Wcześniej też wolno zawrzeć świadomie ograniczone porozumienie albo pobrać zaliczkę. Skutek zależy od treści ugody: pełne rozliczenie z finale kwijting zamyka dochodzenie szkody objętej porozumieniem, ale można uzgodnić wyraźne zastrzeżenie co do określonych przyszłych następstw. Przed podpisem sprawdź, co pozostaje otwarte, pod jakimi warunkami i w jakim zakresie.
Co, jeśli miałem wcześniej problemy zdrowotne?
Nie wyklucza to odszkodowania. Ustala się, w jakim stopniu obecne dolegliwości wynikają z wypadku, a w jakim z wcześniejszego stanu. Rozstrzyga o tym zwykle opinia niezależnego specjalisty, a nie samo twierdzenie ubezpieczyciela o wcześniejszych schorzeniach.
Czy mogę dostać zaliczkę przed zakończeniem sprawy?
Tak. Po uznaniu odpowiedzialności standardem są zaliczki pokrywające bieżące koszty leczenia i utracony dochód. Trzeba o nie wnioskować samodzielnie, wskazując konkretne potrzeby; ubezpieczyciel rzadko proponuje je z własnej inicjatywy.
Powiązane artykuły
- Zadośćuczynienie za krzywdę – jak się je ustala
- Pomoc domowa po wypadku jako koszt szkody
- Proces dochodzenia odszkodowania krok po kroku
- Uszkodzenie mózgu po wypadku
- Opóźnienie nauki i studiów po wypadku
Kiedy skontaktować się z prawnikiem
Przy drobnym urazie bez następstw wystarczy zwykle zgłoszenie szkody i zebranie rachunków. Kontakt ma sens przy każdej dłuższej niezdolności do pracy, przy trwałych następstwach, gdy ubezpieczyciel przedstawia jedną zryczałtowaną kwotę bez rozbicia na pozycje oraz zawsze przed podpisaniem rozliczenia końcowego.
Jeżeli chcesz wiedzieć, czy proponowana kwota odpowiada rzeczywistej szkodzie, skontaktuj się z naszą kancelarią i prześlij otrzymane wyliczenie.
Przegląd spraw o odszkodowanie po wypadku znajdziesz na stronie odszkodowania w Holandii.
Podsumowanie
Odszkodowanie za uszczerbek na zdrowiu składa się z kilkunastu odrębnych pozycji, a nie z jednej kwoty z tabeli. Największą różnicę robią trzy z nich: utrata zdolności zarobkowania, pomoc w domu i utrata samodzielności przy pracach, które wcześniej wykonywałeś sam. Dokumentuj koszty i godziny pomocy od pierwszego dnia, żądaj rozbicia propozycji na pozycje i nie zamykaj sprawy, zanim stan zdrowia się ustabilizuje. Do tego czasu korzystaj z zaliczek.
Gdzie prowadzimy sprawy o szkodę na osobie
Zasady opisane wyżej są takie same w całej Holandii, ale sprawa toczy się zwykle tam, gdzie doszło do zdarzenia albo gdzie mieszkasz. Jeżeli szukasz pomocy w konkretnym mieście, opisaliśmy osobno, jak wygląda prowadzenie takiej sprawy w Rotterdamie i w Amsterdamie.
Uraz zdarzył się w pracy lub podczas pracy przez agencję? Osobno opisujemy, odszkodowanie po wypadku w pracy.