Ile kosztuje pomoc? W sprawach o odszkodowanie zazwyczaj nie płacisz nam nic: rozsądne koszty pomocy prawnej rozliczamy z ubezpieczycielem strony odpowiedzialnej, gdy odpowiedzialność zostaje uznana (art. 6:96 BW). Pierwsza rozmowa jest bezpłatna: zadzwoń 06 30 17 26 52 lub napisz na WhatsApp. Możesz pisać po polsku. Zasady kosztów
Osoba samozatrudniona może mieć prawo do odszkodowania po wypadku w Holandii także wtedy, gdy nie jest pracownikiem. Należy jednak ustalić właściwą podstawę odpowiedzialności. W określonych warunkach art. 7:658 ust. 4 BW może chronić również ZZP wykonującego pracę dla innego przedsiębiorcy. Nie oznacza to, że każdy zleceniodawca odpowiada za każdy wypadek wykonawcy.
W sprawie ZZP szczególnie ważne są rzeczywiste warunki pracy, zależność w zakresie bezpieczeństwa i dokumentacja finansowa działalności. Warto osobno przeanalizować odpowiedzialność osoby trzeciej, własne ubezpieczenie AOV i inne polisy. Sam spadek wpływów na firmowe konto nie jest jeszcze gotowym wyliczeniem szkody zarobkowej.
W skrócie
- Jako ZZP możesz mieć prawo do odszkodowania po wypadku, choć nie jesteś pracownikiem, ale trzeba ustalić właściwą podstawę odpowiedzialności.
- Art. 7:658 ust. 4 BW może chronić samozatrudnionego, gdy w zakresie bezpieczeństwa zależy od zleceniodawcy, co ocenia się według rzeczywistych warunków pracy.
- Gdy ten przepis nie ma zastosowania, roszczenie może wynikać z bezprawnego działania osoby trzeciej, wadliwego produktu, niebezpiecznego obiektu lub kolizji.
- Spadek obrotu nie jest automatycznie utraconym dochodem, bo trzeba uwzględnić koszty, zachowane przychody, koszt zastępcy i reprezentatywny okres działalności.
- Własna polisa AOV to odrębna droga z własnymi terminami, dlatego zgłoś szkodę ubezpieczycielowi i nie podpisuj dokumentu przypisującego Ci całą winę.
ZZP nie musi być pracownikiem, aby korzystać z ochrony
Hoge Raad w sprawie Davelaar/Allspan wyjaśnił znaczenie art. 7:658 ust. 4 BW dla osób wykonujących pracę poza stosunkiem zatrudnienia. Istotne jest między innymi to, czy wykonawca w zakresie bezpieczeństwa zależy od podmiotu, dla którego pracuje, i czy chodzi o pracę w wykonywaniu jego działalności. Ocenia się rzeczywiste okoliczności. Hoge Raad, 23 marca 2012 r., ECLI:NL:HR:2012:BV0616.
Nie należy ograniczać przepisu do pracowników tymczasowych ani zakładać, że fakt wystawienia faktury zamyka możliwość roszczenia. Z drugiej strony status ZZP nie tworzy automatycznie takiej samej sytuacji jak zatrudnienie na umowę o pracę. Potrzebna jest ocena konkretnej relacji i wykonywanego zadania.
Pytanie o pozorne samozatrudnienie może pojawić się osobno. Dochodzenie ochrony na podstawie art. 7:658 ust. 4 nie wymaga w każdej sprawie wcześniejszego uznania całej umowy za umowę o pracę. To różne kwestie, choć niektóre fakty mogą mieć znaczenie dla obu.
Co zbadać w warunkach wykonywania zlecenia?
Przydatne są informacje o miejscu pracy, maszynach, organizacji zadania, instrukcjach i nadzorze. Ustal, kto mógł usunąć zagrożenie, kontrolował dostęp do obiektu i decydował o sposobie wykonania. Nazwa kontraktu nie zastępuje tych danych.
Zachowaj umowę, zamówienie, korespondencję przed rozpoczęciem prac i dokumenty dotyczące bezpieczeństwa. Jeśli w zadaniu uczestniczyło kilku podwykonawców, opisz role każdego z nich. Nie zakładaj automatycznej odpowiedzialności wszystkich firm obecnych na budowie.
Ważne mogą być również doświadczenie wykonawcy, jego faktyczna samodzielność i to, czy mógł stosować własne środki bezpieczeństwa. Ocena nie powinna jednak sprowadzać się do stwierdzenia, że profesjonalista zawsze sam odpowiada za wszystko. Ryzyko trzeba powiązać z rzeczywistą organizacją pracy.
Jakie inne podstawy roszczenia są możliwe?
Jeżeli art. 7:658 ust. 4 nie ma zastosowania, nie kończy to automatycznie analizy. Wypadek może wynikać z bezprawnego działania innej osoby, niebezpiecznego obiektu, wadliwego produktu albo ruchu pojazdu. Właściwa podstawa zależy od zdarzenia i wymaga odrębnych warunków.
Przy kolizji w drodze do klienta zbadaj odpowiedzialność uczestników oraz własne ubezpieczenie SVI. Nie utożsamiaj biznesowego celu podróży z automatycznym obowiązkiem zapłaty przez zleceniodawcę. Zakres ochrony pracowników w ruchu drogowym nie przenosi się bez analizy na każdą relację ZZP.
Przy uszkodzonej drabinie lub maszynie może być istotna odpowiedzialność producenta albo podmiotu, który udostępnił sprzęt. Zachowaj dowód zakupu, oznaczenia urządzenia i zdjęcia stanu po zdarzeniu. Nie oddawaj jedynego dowodu bez ustalenia sposobu zabezpieczenia.
Co zrobić bezpośrednio po wypadku?
Zadbaj o potrzebną pomoc medyczną i udokumentowanie zdarzenia. Powiadom właściwy podmiot oraz własnych ubezpieczycieli w wymaganym zakresie. Zapisz dane świadków i poproś o zachowanie nagrań. Jeśli wypadek nastąpił w zakładzie innej firmy, ustal, czy sporządzono raport.
Opis powinien być rzeczowy. Nie podpisuj dokumentu przypisującego Ci całą winę tylko dlatego, że ktoś przedstawia go jako formalność konieczną do wypłaty faktury. Jednocześnie nie odmawiaj rzetelnego wyjaśnienia własnych działań. Zwykła nieuwaga, przyjęcie określonego ryzyka i prawna przesłanka świadomej lekkomyślności nie są pojęciami zamiennymi.
Oddziel zgłoszenie wypadku od ustalenia odpowiedzialności. Raport przedsiębiorcy lub działania inspekcji mogą dostarczyć materiału, ale nie oznaczają automatycznie przyznania pełnego odszkodowania. Terminy cywilne i obowiązki z polisy trzeba kontrolować niezależnie.
Obrót, zysk i pieniądze na rachunku
Spadek obrotu nie jest automatycznie utratą dochodu w tej samej wysokości. Gdy nie wykonujesz zlecenia, niektóre koszty mogą odpaść, a inne pozostają. Do oceny potrzebne jest porównanie prawdopodobnego wyniku bez wypadku z wynikiem rzeczywistym, przy właściwym uwzględnieniu kosztów i podatków.
Sam brak faktur w jednym miesiącu może wynikać także z sezonowości, harmonogramu rozliczeń lub późniejszych płatności klientów. Wybierz reprezentatywny okres i wyjaśnij odchylenia. Nie buduj całej prognozy na jednym najlepszym miesiącu, jeśli nie odpowiada on normalnym warunkom działalności.
| Dokument | Co może wyjaśnić |
|---|---|
| Roczne wyniki i deklaracje | Dotychczasową skalę oraz dochodowość działalności |
| Księga zleceń i oferty | Realne prace planowane przed zdarzeniem |
| Faktury i wyciągi | Rzeczywiste przychody, płatności i koszty |
| Umowy z zastępcą | Racjonalne koszty utrzymania działalności |
| Dokumenty o absencji | Okres i zakres ograniczenia wykonywania pracy |
Księgowy może uporządkować finanse, ale nie zastępuje medycznej oceny zdolności do pracy. Z kolei lekarz nie wylicza automatycznie utraconego zysku firmy. Te dwa obszary należy połączyć w przejrzystej kalkulacji.
Koszt zastępstwa i utrzymanie klientów
Zatrudnienie zastępcy może ograniczyć szkodę, ale trzeba ocenić potrzebę, stawkę i zakres. Nie każdy koszt podwykonawcy jest dodatkowy, jeżeli podobna współpraca istniała już wcześniej. Ważne jest wyjaśnienie różnicy spowodowanej wypadkiem.
Nie można jednocześnie żądać pełnej utraty zysku ze zlecenia i całego kosztu wykonania go przez zastępcę bez uwzględnienia przychodu, który dzięki temu pozostał. Kalkulacja powinna pokazywać wynik całego rozwiązania. To samo dotyczy oszczędzonych materiałów i innych wydatków.
W miarę możliwości zachowaj porównanie ofert lub uzasadnienie szybkiego wyboru. Jeśli klient wymagał pilnego zastępstwa, wiadomość potwierdzająca ten warunek może być istotna. Nie oznacza to obowiązku wybierania najtańszej osoby niezależnie od jakości i bezpieczeństwa.
Firma dopiero ruszyła: czy brak historii zamyka sprawę?
Krótki okres działalności utrudnia prognozę, ale nie uzasadnia automatycznego przyjęcia zerowej szkody. Znaczenie mogą mieć podpisane zlecenia, wcześniejsze doświadczenie, realna zdolność wykonawcza i konkretne działania podjęte przed wypadkiem.
Oddziel potwierdzone zamówienia od ogólnych planów rozwoju. Oferta wysłana do wielu potencjalnych klientów nie jest tym samym co zawarta umowa. Niepewność można uwzględniać w scenariuszach zamiast przedstawiać cały plan jako pewny dochód.
Ujawnij założenia dotyczące godzin, stawek, kosztów i sezonowości. Dzięki temu druga strona może odnieść się do konkretnych elementów, a nie odrzucić wyliczenie jako nieudokumentowaną prognozę. W bardziej złożonej sprawie pomocna może być odpowiednia opinia finansowa.
AOV: własna polisa jest odrębną drogą
Arbeidsongeschiktheidsverzekering może zapewniać ochronę przy niezdolności do pracy w zakresie wynikającym z warunków. Sprawdź definicję niezdolności, okres oczekiwania, wyłączenia, sposób ustalenia świadczenia i obowiązki informacyjne. Nie każda polisa ma taki sam charakter.
Wypłata AOV nie przesądza odpowiedzialności zleceniodawcy i odwrotnie. To, czy oraz w jakim zakresie uwzględnia się ją przy kalkulacji cywilnej, wymaga analizy rodzaju świadczenia, finansowania i właściwych reguł. Nie należy obiecywać ani automatycznego potrącenia wszystkiego, ani bezwarunkowego zachowania pełnej podwójnej wypłaty.
Zgłoszenie z polisy i roszczenie do osoby odpowiedzialnej powinny mieć osobne terminy oraz dokumentację. Przekazywane dane muszą być spójne. Jeśli w jednym postępowaniu opisujesz określone możliwości pracy, nie przedstawiaj sprzecznego obrazu w drugim bez wyjaśnienia przyczyny różnicy.
Długotrwałe następstwa i zmiana działalności
Jeśli nie można wrócić do poprzednich zadań, trzeba ocenić możliwość dostosowania pracy, podziału obowiązków lub przekwalifikowania. Diagnoza sama nie określa procentu utraconego zysku. Znaczenie mają realne ograniczenia i faktyczne możliwości przedsiębiorcy.
Nie zakładaj, że każda osoba po urazie może bez kosztu przejść z pracy fizycznej do prowadzenia dużego zespołu. Nie należy też z góry wykluczać wszelkich innych aktywności. Scenariusze powinny opierać się na kompetencjach, rynku, potrzebnym czasie i kosztach zmian.
Przed definitywną ugodą sprawdź przyszłą szkodę, własne polisy i konsekwencje podatkowe. Jedna kwota bez jasnego podziału może utrudniać późniejsze rozliczenia. O tych kwestiach przeczytasz w artykule o odszkodowaniu, podatkach i dodatkach.
Przykład kalkulacji: utrzymane zlecenie z zastępcą
Fachowiec miał wykonać potwierdzone zlecenie. Po wypadku zlecił część pracy innej osobie i zachował przychód od klienta. Szkodą nie jest automatycznie cała wartość faktury sprzedaży. Trzeba porównać wynik, jaki osiągnąłby sam, z wynikiem po pokryciu uzasadnionych dodatkowych kosztów zastępstwa.
Jeżeli część materiałów i innych kosztów była identyczna w obu wariantach, nie tworzy dodatkowej straty. Jeśli klient zmniejszył zakres albo nie zapłacił z innej przyczyny, należy to oddzielić. Przykład nie stanowi uniwersalnej formuły, lecz pokazuje potrzebę analizy rzeczywistej różnicy.
Koszty prawne, zaliczki i przedawnienie
Wykazana bieżąca szkoda może uzasadniać wniosek o voorschot, nawet jeśli pełna prognoza działalności nie jest gotowa. Wniosek powinien rozliczać dotychczasowe wypłaty i wyraźnie wskazywać zakres sporu. Nie musi od razu zamykać całej przyszłości.
Koszty pomocy prawnej, eksperta medycznego i finansowego uzgodnij przed zleceniem. Art. 6:96 BW nie gwarantuje pokrycia każdego wydatku niezależnie od podstawy i wyniku. Nie czekaj też na roczne zamknięcie ksiąg, aby zabezpieczyć przedawnienie wobec właściwych adresatów.
Czy roszczenie należy do Ciebie, czy do spółki?
W języku codziennym ZZP opisuje sposób pracy, ale dokumenty mogą wskazywać różne formy prowadzenia działalności. Ustal, kto zawierał umowy, wystawiał faktury i otrzymywał przychody. Nie należy bez sprawdzenia utożsamiać osobistej sytuacji przedsiębiorcy z sytuacją odrębnej spółki, na przykład BV.
Jeśli działalność prowadzona jest przez spółkę, spadek jej obrotu nie jest automatycznie identyczny z osobistą utratą dochodu poszkodowanego. Trzeba przeanalizować wynagrodzenie, rolę w przedsiębiorstwie, koszty zastępstwa i podstawę poszczególnych żądań. Przydatna może być współpraca z księgowym, który wyjaśni przepływy bez mieszania rachunku prywatnego i firmowego.
Zachowaj umowy z klientami, dane podmiotu na fakturach i opis organizacji pracy. Dzięki temu kalkulacja odpowiada rzeczywistemu modelowi działalności. Nie chodzi o wybór korzystniejszej etykiety po wypadku, lecz o wykazanie, kto poniósł określoną szkodę i dlaczego może dochodzić jej naprawienia.
Najczęstsze pytania
Czy bez umowy o pracę nie mam ochrony?
Możliwe są różne podstawy, w tym w odpowiednich warunkach art. 7:658 ust. 4 BW. Trzeba zbadać faktyczną organizację pracy i zależność w zakresie bezpieczeństwa.
Czy odszkodowanie równa się utraconemu obrotowi?
Nie automatycznie. Ważne są koszty, zachowane przychody, zastępstwo i prawdopodobny wynik działalności bez wypadku. Obrót jest tylko jedną z danych.
Czy mogę dochodzić roszczenia i zgłosić AOV?
Są to odrębne drogi, które mogą wymagać równoległych działań. Wzajemne rozliczenie wypłat zależy od polisy i właściwych reguł, a nie od samej nazwy ubezpieczenia.
Co przekazać kancelarii?
Umowę zlecenia, opis zdarzenia, dane firm, dokumentację leczenia, polisy i podstawowe finanse działalności. Arslan Advocaten może pomóc ustalić odpowiedzialność i przygotować przejrzysty plan dochodzenia szkody.
Źródła i stan informacji
Podstawowe źródła sprawdzono 15 września 2026 r. Przepisy i warunki świadczeń należy odnosić do daty zdarzenia oraz indywidualnej sytuacji.
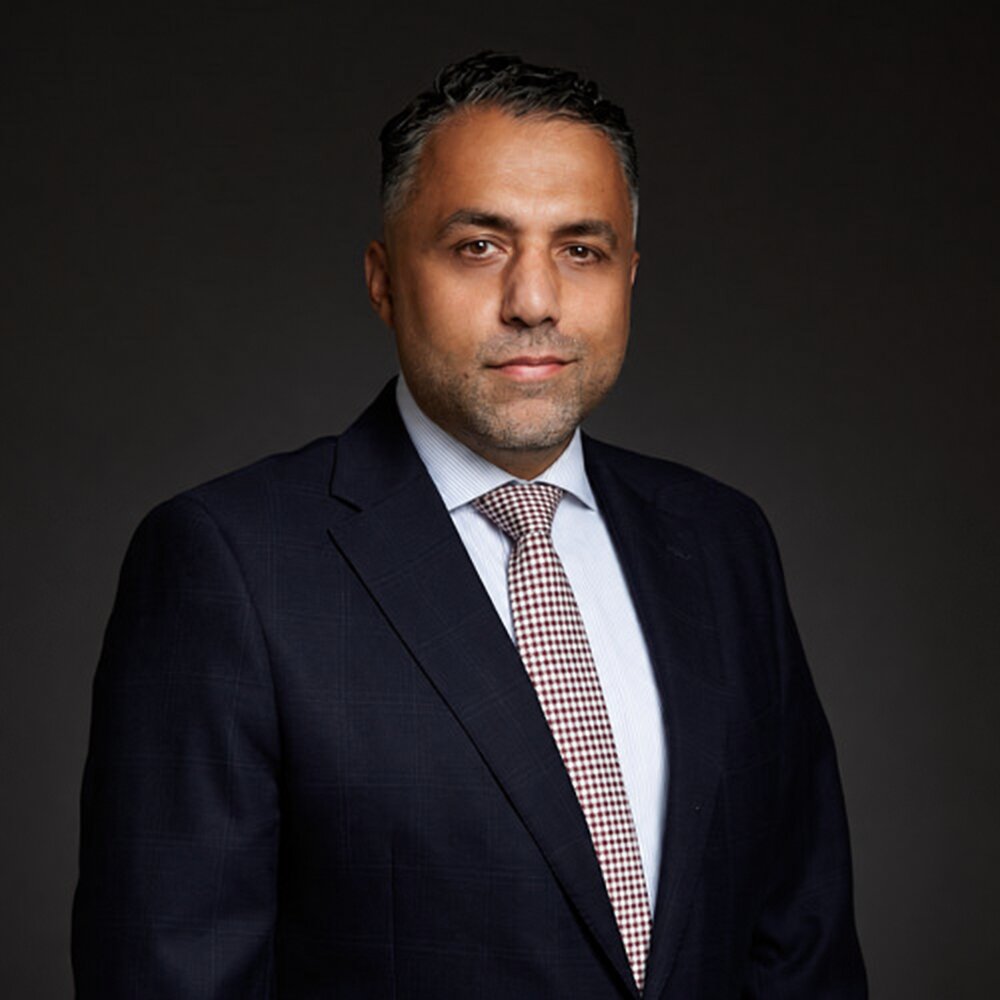
Za treści o odszkodowaniach odpowiada mr. Onur Arslan, adwokat od 2009 r., w rejestrze dziedzin prawa NOvA: szkody osobowe (letselschade) i prawo pracy; ekspert rejestru NIVRE (NIVRE-RE) w zakresie szkód osobowych. Profil i rejestracje
Im wcześniej, tym lepiej. Zabezpiecz zdjęcia, dane świadków i dokumentację medyczną, a potem opisz nam swoją sprawę.