Utrata dochodu (Inkomensschade) po wypadku?
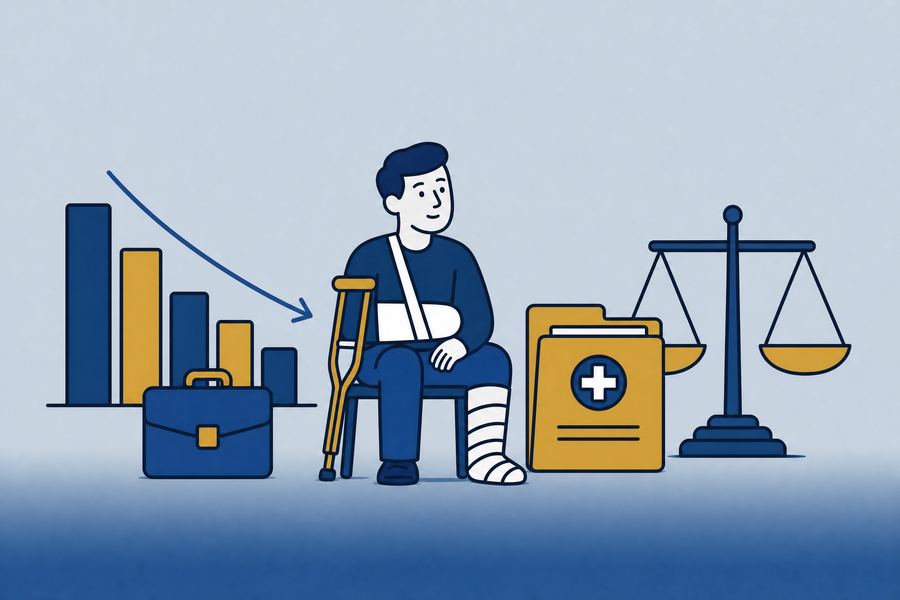
Twoja Inkomensschade to różnica między dochodem, jaki miał(a)byś bez wypadku, a tym, co teraz możesz jeszcze zarobić.
- Liczą się również świadczenia dodatkowe, bonusy i szanse na awans.
- Przechowuj odcinki wypłat, roczne zestawienia i dokumenty dotyczące Twojej kariery.
- Wyliczenie jest netto-netto i patrzy do przodu aż do emerytury.
Zadzwoń 070 450 0300Wyślij swoje dokumenty
Pierwsza rozmowa jest bezpłatna i poufna. Sześć oddziałów w Holandii. Mówimy także po turecku, polsku i angielsku.
Inkomensschade po wypadku oblicza się, porównując Twoją rzeczywistą sytuację finansową z prawdopodobną sytuacją bez wypadku. Różnica między tymi dwoma scenariuszami to prawnie rozumiane „verlies van arbeidsvermogen” (utrata zdolności zarobkowej). W tej złożonej kalkulacji uwzględnia się nie tylko bieżące wynagrodzenie, ale także dodatki, możliwości rozwoju kariery, budowę emerytury, świadczenia społeczne i pozostałe możliwości zarobkowe. Kluczowe są staranne udokumentowanie dowodami i realistyczny scenariusz na przyszłość.
Napisane przez Onur Arslan, adwokat w Arslan & Arslan Advocaten. Wpisany do rejestru dziedzin prawa Niderlandzkiej Izby Adwokackiej w zakresie prawa pracy i szkód osobowych. Ostatnia aktualizacja: 17 september 2026.
Czym jest „verlies van arbeidsvermogen” (utrata zdolności zarobkowej)?
„Verlies van arbeidsvermogen” to szkoda finansowa powstała wskutek tego, że po wypadku możesz generować mniejszy dochód niż prawdopodobnie osiągał(a)byś w hipotetycznej sytuacji bez wypadku. Tę szkodę oblicza się za okres od dnia wypadku (wstecz) oraz – przy trwałych ograniczeniach – za całą przyszłą karierę.
Podstawa prawna przy Inkomensschade
Ustawową podstawę odszkodowania stanowi art. 6:95 BW, który określa, jaka szkoda majątkowa podlega naprawieniu. Sąd szacuje szkodę w sposób najbardziej zgodny z jej charakterem. Jeśli dokładna wysokość nie może zostać ustalona, sąd może ją oszacować. Musi jednak istnieć wystarczający związek przyczynowy między zdarzeniem rodzącym odpowiedzialność a poniesioną szkodą.
Szkodę z tytułu zmniejszonej zdolności zarobkowej ustala się co do zasady poprzez porównanie rzeczywistej sytuacji dochodowej z hipotetyczną sytuacją bez wypadku, z uwzględnieniem zarówno dobrych, jak i złych szans.
Plan działania przy utracie dochodu
Aby zabezpieczyć swoje roszczenie o zwrot Inkomensschade, warto przejść przez poniższe kroki.
- Tworzenie dokumentacji medycznej: zapewnij sobie odpowiednią pomoc medyczną i niezwłocznie oraz konsekwentnie odnotowuj dolegliwości i ograniczenia u lekarzy.
2. Zbieranie dowodów: zgromadź całą istotną dokumentację dotyczącą Twoich dochodów przed i po wypadku.
3. Wezwanie do poniesienia odpowiedzialności: pisemnie pociągnij do odpowiedzialności sprawcę lub jego ubezpieczyciela za całą szkodę poniesioną i przyszłą.
4. Zestawienie szkody: sporządź szczegółowy wykaz wszystkich utraconych dochodów i dodatkowych kosztów oraz okresowo go aktualizuj.
5. Zachowanie terminów: pilnuj terminów przedawnienia i w porę wnioskuj o zaliczki, aby uniknąć problemów finansowych.
Jakie dowody powinieneś/powinnaś przechowywać?
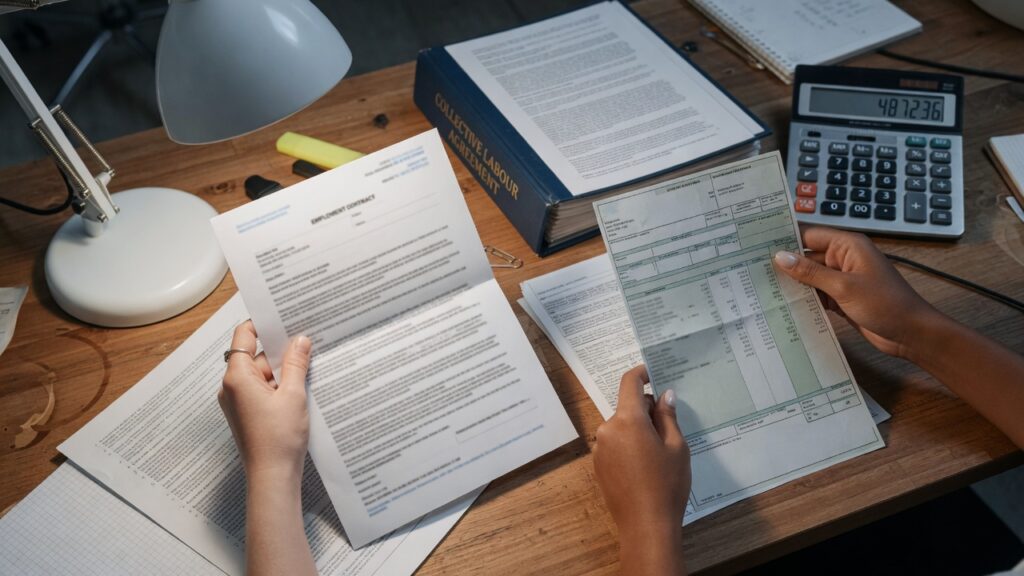
Do skutecznego roszczenia potrzebny jest obszerny plik dokumentów. Chodzi m.in. o umowy o pracę, odcinki wypłat, roczne zestawienia i zeznania podatkowe z ostatnich lat. Istotne są także przeglądy emerytalne, informacje o systemach bonusowych i podwyżkach z układu zbiorowego (cao). Dla określenia scenariusza przyszłościowego mogą być ważne dane o wykształceniu, oceny okresowe i oświadczenia pracodawcy o ewentualnych szansach na awans.
Przedawnienie i terminy
Dla roszczeń o szkodę na osobie co do zasady obowiązuje pięcioletni termin przedawnienia od chwili, gdy poszkodowany dowiedział się o szkodzie i osobie odpowiedzialnej. Choć przy pierwszym wezwaniu do odpowiedzialności dokładna wysokość przyszłej Inkomensschade często nie jest jeszcze znana, roszczenie należy w porę przerwać, aby zachować prawa.
Przegląd pozycji szkody przy utracie dochodu
W kalkulacji mogą odgrywać rolę m.in. bezpośrednia utrata płacy, utracone dodatki zmianowe, strukturalne nadgodziny i bonusy. Istotne mogą być również szkoda kariery zawodowej, utracone podwyżki okresowe, szanse na awans, opóźnienie w nauce, niższa budowa emerytury i utrata składki pracodawcy. Ponadto uwzględnia się dochód z odpowiedniej pracy po reintegracji oraz aspekty podatkowe, takie jak porównanie netto-netto i ewentualna gwarancja podatkowa.
Ustalenie odszkodowania
Ostateczne odszkodowanie nie jest wyznaczane według standardowej listy, lecz poprzez indywidualne porównanie. Niepewności dotyczące przyszłości są ważone poprzez przeciwstawienie rozsądnych oczekiwań i zarówno dobrych, jak i złych szans. Przy uznaniu odpowiedzialności można żądać zaliczek za szkodę już poniesioną. Ostateczne rozliczenie wchodzi w grę dopiero wtedy, gdy osiągnięty zostanie stan końcowy leczenia i perspektywy kariery będą wystarczająco jasne.
Przykład z praktyki
W praktyce samo spojrzenie na odcinki wypłat często nie wystarcza. W zależności od dostępnego uzasadnienia do kalkulacji można włączyć także utracone dodatki zmianowe, budowę emerytury oraz realną szansę na awans. Wymaga to w razie potrzeby współpracy z doradcą zawodowym i biegłym rachunkowym.
Najczęstsze pułapki
Nie ograniczaj porównania do płacy podstawowej i nie zapominaj o świadczeniach dodatkowych. Nie twórz zbyt optymistycznego obrazu przyszłości bez obiektywnego uzasadnienia. Uwzględnij starannie
zasiłki i pozostałą zdolność do zarobkowania. Nie zamykaj sprawy definitywnie, zanim nie ustabilizuje się obciążalność medyczna.
Inkomensschade („verlies van arbeidsvermogen”) po wypadku oblicza się, porównując rzeczywistą sytuację dochodową z hipotetyczną sytuacją bez wypadku. Podstawa prawna i ciężar dowodu różnią się jednak w zależności od typu wypadku (np. drogowe, przy pracy lub odpowiedzialność medyczna). Kluczowe jest staranne uzasadnienie obiektywnymi danymi i unikanie przedwczesnego ostatecznego rozliczenia.
Plan działań i najważniejsze kwestie przy Inkomensschade wg kategorii urazu
W zależności od okoliczności obowiązują różne ramy prawne i zasady dowodowe. Poniżej przegląd kluczowych kroków i różnic:
| Rodzaj wypadku | Ramy prawne / szczególna kwestia | Najważniejsze dowody |
|---|---|---|
| Wypadek drogowy | art. 6:162 BW w zw. z 185 WVW (dla niechronionych uczestników ruchu często obowiązują szczególne normy odpowiedzialności). | Polisy, protokół policyjny, dokumentacja medyczna od pierwszego dnia. |
| Wypadek przy pracy | art. 7:658 BW (surowy obowiązek dbałości pracodawcy; pracodawca musi wykazać, że dopełnił obowiązku lub że doszło do zamiaru/rażącej lekkomyślności). | Umowa o pracę, RI&E, zeznania świadków, zaświadczenia lekarza zakładowego. |
| Błąd medyczny | art. 6:74 / 6:162 BW; ciężar dowodu spoczywa zasadniczo na pacjencie, choć czasem stosuje się zasadę odwrócenia ciężaru dowodu przy naruszeniu obowiązku prowadzenia dokumentacji lub norm medycznych. | Dokumentacja medyczna, ekspertyzy niezależnych doradców medycznych. |
Praktyczne kroki dla poszkodowanego
- Tworzenie akt: Zapewnij natychmiastowe i konsekwentne odnotowywanie dolegliwości i ograniczeń przez lekarzy prowadzących.
- Porównanie dochodów: Uwzględnij płacę podstawową i świadczenia dodatkowe (dodatek zmianowy, emerytura, nadgodziny, bonusy).
- Odpowiedzialność i przerwanie biegu przedawnienia: Pociągnij drugą stronę pisemnie do odpowiedzialności i pilnuj 5-letniego terminu przedawnienia (art. 3:310 BW).
- Zaliczki i stan końcowy leczenia: Przy uznanej odpowiedzialności wnioskuj w porę o zaliczki; sprawę zamykaj dopiero po osiągnięciu stanu końcowego leczenia.
Rozszerzone wyjaśnienie i praktyczne wskazówki
Inkomensschade i „verlies van arbeidsvermogen” po wypadku: z czym to się wiąże? Inkomensschade i utrata zdolności zarobkowej to po poważnym wypadku często największa pozycja szkody, wymagająca wnikliwego porównania między rzeczywistą sytuacją dochodową a hipotetycznym scenariuszem bez wypadku. Ustalenie tej szkody finansowej wymaga dokładnej analizy zarówno płacy podstawowej, jak i świadczeń dodatkowych, szans na awans oraz przyszłej budowy emerytury.
Ponieważ sprawy o szkody osobowe są z natury złożone, a wyliczenie zależy od wielu indywidualnych czynników, takich jak dobre i złe szanse, warto w porę skorzystać z pomocy prawnej i aktuariusza. Dzięki temu Twoje prawa są optymalnie chronione, terminy przedawnienia – przerwane, a na podstawie obiektywnych dowodów można wnioskować o uzasadnione odszkodowanie lub zaliczkę.
1. Rola świadczeń dodatkowych i bonusów przy Inkomensschade
Przy obliczaniu Inkomensschade często niesłusznie patrzy się wyłącznie na wynagrodzenie netto z miesięcznego odcinka płac. Świadczenia dodatkowe, takie jak dodatki zmianowe, stałe ryczałty za nadgodziny, trzynastki, premie za wyniki i składka pracodawcy na emeryturę, stanowią jednak istotną część całkowitej zdolności zarobkowej. Gdy poszkodowany z powodu ograniczeń zdrowotnych nie może już pracować w systemie zmianowym lub musi zrezygnować ze strukturalnych nadgodzin, powstaje bezpośredni spadek dochodu, który należy w pełni skompensować w hipotetycznej kalkulacji szkody.
2. Hipotetyczny rozwój kariery i szanse na awans w kalkulacji szkody
Ustalenie „scenariusza bez wypadku” wymaga realistycznej oceny przewidywanego rozwoju kariery poszkodowanego. Uwzględnia się takie czynniki jak rozpoczęte szkolenia, wcześniejsze oceny okresowe, wewnętrzne ścieżki awansu oraz ogólne podwyżki z układów zbiorowych (cao), aby określić, jakie stanowisko i skalę płac poszkodowany osiągnąłby w czasie. Biegli szukają tu starannie równowagi między optymistycznymi aspiracjami a obiektywnymi statystycznymi szansami na rynku pracy.
3. Obowiązki reintegracyjne i zdolność zarobkowa w Spoor 1 i Spoor 2
Gdy po wypadku pracownik może częściowo wracać do pracy, pojawia się obowiązek współpracy przy reintegracji na własnym torze (Spoor 1) lub do odpowiedniej pracy u innego pracodawcy (Spoor 2). Dochód uzyskiwany dzięki tej pozostałej zdolności zarobkowej pomniejsza całkowitą utratę dochodu. Kluczowe jest, by ta zdolność była realna i trwała, a wysiłki reintegracyjne nie prowadziły do przeciążenia czy nawrotu problemów zdrowotnych.
4. Korekty podatkowe, porównania netto-netto i gwarancje podatkowe
Odszkodowania za utratę zdolności zarobkowej są co do zasady wypłacane netto albo rozliczane podatkowo tak, aby poszkodowany nie został niesłusznie obciążony fiskalnie. Ponieważ wypłata jednorazowa (lumpsum) może wpływać na podatek od dochodów kapitałowych w box 3, w wykazie szkody często stosuje się porównanie netto-netto. Dodatkowo często korzysta się z gwarancji podatkowej, aby zrekompensować ewentualne przyszłe zmiany przepisów podatkowych lub nieprzewidziane niekorzystne skutki fiskalne.
5. Wpływ stanu końcowego leczenia na ostateczne ustalenie szkody
Ostateczne rozliczenie Inkomensschade jest prawnie i aktuarialnie zasadne dopiero po osiągnięciu stanu końcowego leczenia. Oznacza to, że lekarze prowadzący i doradcy medyczni stwierdzili stabilizację stanu zdrowia i brak istotnych spodziewanych popraw lub pogorszeń. Do tego czasu stosuje się okresowe zaliczki, aby zapobiec nagłym problemom finansowym i zapewnić właściwe ujęcie tymczasowych ograniczeń.
6. Różnice w odpowiedzialności i ciężarze dowodu między ruchem drogowym, miejscem pracy a błędami medycznymi
Sytuacja dowodowa poszkodowanego różni się znacznie w zależności od dziedziny. Przy stosunku pracy pracodawca na mocy art. 7:658 BW ponosi surowy obowiązek dbałości, co oznacza, że to on musi wykazać dopełnienie wszelkich wymogów bezpieczeństwa lub istnienie świadomej lekkomyślności. Przy błędzie medycznym ciężar dowodu spoczywa głównie na pacjencie, chyba że zastosowanie ma zasada odwrócenia ciężaru dowodu lub naruszono obowiązek prowadzenia dokumentacji. Różnice te bezpośrednio wpływają na wykonalność i uzasadnienie roszczenia o Inkomensschade.
Przykład z praktyki
Załóżmy, że 35-letni budowlaniec w wyniku wypadku przy pracy doznaje trwałego urazu barku, przez co nie może wykonywać ciężkiej pracy fizycznej i zostaje całkowicie niezdolny do poprzednich obowiązków. W postępowaniu o odszkodowanie jego rzeczywisty dochód z reintegracji na stanowisku administracyjnym porównuje się z hipotetycznym scenariuszem, w którym rozwijałby karierę w budownictwie, uwzględniając planowane podwyżki i dodatki zmianowe. Dzięki temu porównaniu oraz zaangażowaniu doradcy zawodowego i biegłego rachunkowego można precyzyjnie ustalić ostateczną utratę zdolności zarobkowej w całej pozostałej karierze i dochodzić jej jako pozycji szkody.
Lista kontrolna dowodów
- Dokumentacja medyczna i zapisy leczenia od dnia wypadku, w których konsekwentnie odnotowano ograniczenia.
- Umowy o pracę, opisy stanowisk i wszystkie odcinki płac co najmniej z trzech lat przed wypadkiem.
- Roczne zestawienia, zeznania podatkowe i ostateczne decyzje podatkowe za właściwe lata.
- Zestawienia świadczeń dodatkowych, takich jak regulaminy dodatków zmianowych, stałe ryczałty za nadgodziny, bonusy i trzynasta pensja.
- Przeglądy emerytalne (UPO) i regulaminy dotyczące budowy emerytury pracowniczej przed i po wypadku.
- Raporty z reintegracji, zalecenia lekarza zakładowego i ewentualne opinie doradcy zawodowego o pozostałej zdolności zarobkowej.
- Dokumenty dot. perspektyw kariery, jak odbyte szkolenia, certyfikaty, oceny okresowe i pisemne oświadczenia pracodawcy.
Przegląd w pigułce
| Pozycja szkody / aspekt | Krótki opis | Najważniejsze kwestie | Istotne dowody |
|---|---|---|---|
| Płaca podstawowa i świadczenia dodatkowe | Porównanie stałego dochodu, dodatków i bonusów. | Nie tylko płaca podstawowa; uwzględnij też nadgodziny i dodatki. | Odcinki wypłat, roczne zestawienia, tabele cao. |
| Hipotetyczna kariera | Ocena ścieżki kariery bez wypadku. | Uwzględnij dobre i złe szanse oraz możliwości awansu. | Oceny, plany szkoleń, świadectwa. |
| Pozostała zdolność zarobkowa | Dochód z odpowiedniej pracy po reintegracji. | Musi być realny, trwały i uzasadniony medycznie. | Raporty z reintegracji, raporty UWV (niderlandzki urząd ds. pracy i świadczeń), opinia doradcy zawodowego. |
| Szkoda emerytalna | Utracona budowa emerytury dla Ciebie i rodziny. | Kalkulacja aktuarialna za cały przyszły okres. | Uniforme Pensioenoverzichten (UPO), regulaminy emerytalne. |
| Aspekty podatkowe i netto-netto | Rozliczenie podatkowe i kompensacja skutków fiskalnych. | Unikaj, by wypłata jednorazowa prowadziła do niezasadnych obciążeń. | Kalkulacje podatkowe, klauzule gwarancji podatkowej. |
Najczęściej zadawane pytania
P1: Co dokładnie wchodzi w skład Inkomensschade po wypadku?
O1: Inkomensschade obejmuje wszystkie utracone dochody wskutek urazu, w tym nie tylko płacę podstawową, ale też strukturalne nadgodziny, dodatki zmianowe, bonusy, świadczenia dodatkowe i utraconą budowę emerytury – zarówno w przeszłości, jak i w przyszłości.
P2: Jak ustala się hipotetyczny dochód bez wypadku?
O2: Oblicza się go na podstawie Twoich historycznych dochodów, podwyżek z układów zbiorowych, wieku, poziomu wykształcenia oraz konkretnych przesłanek awansu lub rozwoju kariery, uwzględniając zarówno dobre, jak i złe warunki rynkowe.
P3: Co z moim zasiłkiem lub dochodem z reintegracji?
O3: Dochód, który uzyskujesz z odpowiedniej pracy, lub świadczenia (takie jak WW – zasiłek dla bezrobotnych, WIA – renta z tytułu niezdolności do pracy, czy ZW – zasiłek chorobowy) pomniejszają łączną wyliczoną utratę dochodu, tak aby skompensować różnicę w szkodzie netto.
P4: Czy mogę otrzymywać odszkodowanie już w trakcie leczenia?
O4: Tak, przy uznanej odpowiedzialności możesz wnioskować o okresowe zaliczki, aby zapobiec nagłym problemom finansowym i zaległościom, zanim dojdzie do ostatecznego rozliczenia szkody.
P5: Dlaczego ostateczne rozliczenie czeka do stanu końcowego leczenia?
O5: Dopiero gdy osiągnięty jest stan końcowy leczenia, a Twoje trwałe ograniczenia są stabilne, doradca medyczny i biegły rachunkowy mogą wiarygodnie i ostatecznie prognozować Twoją przyszłą zdolność zarobkową i koszty opieki.
P6: Jaką rolę odgrywa termin przedawnienia przy Inkomensschade?
O6: Dla większości roszczeń o szkodę na osobie obowiązuje 5 lat od dnia następującego po tym, gdy dowiedziałeś/dowiedziałaś się o szkodzie i osobie odpowiedzialnej, dlatego terminowe przerwanie biegu przedawnienia jest kluczowe dla ochrony Twoich praw.
Te informacje mają charakter ogólny. Wynik zależy od konkretnych faktów, dostępnych dowodów i właściwych przepisów. Zleć odrębną ocenę swojej sytuacji.
Najczęstsze pytania o wyliczanie Inkomensschade
Jak oblicza się Inkomensschade?
Poprzez porównanie dwóch sytuacji: dochodu, jaki miał(a)byś bez wypadku, oraz dochodu, który przy Twoich ograniczeniach możesz jeszcze uzyskać. Różnica to Twoja szkoda.
Czy bonusy i świadczenia dodatkowe liczą się do wyliczenia?
Tak. Do porównania należy zaliczyć także auto służbowe, budowę emerytury, dodatek za pracę w nieregularnych godzinach i realną szansę na awans.
Czy liczy się netto czy brutto?
Netto-netto. Odszkodowanie jest co do zasady nieopodatkowane, więc porównuje się to, co faktycznie zachowywałeś/zachowywałaś i zachowujesz na rękę.
Jak daleko w przyszłość się patrzy?
Przy trwałym urazie aż do wieku emerytalnego, z dyskontem do wartości bieżącej. Dlatego stan końcowy leczenia jest tak ważny.
A co jeśli mogę jeszcze pracować, ale mniej?
Wtedy uwzględnia się Twoją pozostałą zdolność zarobkową. Oczekuje się, że wykorzystasz ją w zakresie, w jakim jest to rozsądne.
Zweryfikowane prawnie przez Onur Arslan, adwokat w Arslan & Arslan Advocaten.
Przeczytaj więcej o szkodach osobowych
O autorze
Mr. Onur Arslan — adwokat w Rotterdamie, w zawodzie od 2009 roku, założyciel kancelarii Arslan & Arslan Advocaten (27 adwokatów i 7 prawników w sześciu biurach w Holandii). W rejestrze dziedzin prawa Holenderskiej Izby Adwokackiej (NOvA) ma zarejestrowane prawo pracy oraz szkody osobowe; jest też ekspertem rejestru NIVRE (NIVRE-RE) w zakresie szkód osobowych. Odpowiada merytorycznie za treści z zakresu odszkodowań za szkody osobowe publikowane przez kancelarię — po polsku i niderlandzku.
Profil i rejestracje · Kontakt z kancelarią