Autor: Onur Arslan, adwokat w Arslan Advocaten. Aktualizacja: 28 września 2026 r. Informacje ogólne; ocena sprawy wymaga analizy dokumentów.
Gdy firma nie spłaca pożyczki firmowej, odzyskiwanie należności zaczyna się od trzech kontroli: kto jest dłużnikiem, jaka kwota jest wymagalna i z czego realnie można się zaspokoić. Potem wybierasz między wezwaniem do zapłaty, układem ratalnym, postępowaniem sądowym lub uruchomieniem zabezpieczeń. Podpisana umowa pomaga wykazać ustalenia, ale sama nie jest zazwyczaj tytułem pozwalającym komornikowi rozpocząć egzekucję.
Taka sytuacja dotyczy przedsiębiorców, którzy finansują się wzajemnie tymczasowo, inwestorów prywatnych oraz osób pożyczających pieniądze firmie znajomego lub członka rodziny. Czasem spóźniona jest tylko jedna rata. Niekiedy pożyczkobiorca twierdzi, że przekazane pieniądze były inwestycją bez obowiązku zwrotu.
Ten wpis kierujemy do niebankowych pożyczkodawców i firm, które mierzą się ze sporem o zwrot. Kto jako udziałowiec pożyczył własnej BV (niderlandzka spółka z ograniczoną odpowiedzialnością), znajdzie dodatkowe wskazówki w naszym wpisie o odzyskiwaniu pożyczki udziałowca.
W skrócie
- Gdy firma nie spłaca pożyczki, zacznij od ustalenia, kto jest dłużnikiem, jaka kwota jest wymagalna i z czego realnie można się zaspokoić.
- Przy BV dłużnikiem co do zasady jest spółka, a dyrektor odpowiada osobiście tylko przy odrębnej podstawie, na przykład osobistym zobowiązaniu lub działaniu bezprawnym.
- Jedna zaległa rata nie czyni automatycznie całej pożyczki wymagalną, a przy braku uzgodnionego terminu zwrotu art. 7:129e BW przewiduje sześć tygodni od żądania.
- Przedstaw sprawdzalne saldo z wypłatami, spłatami, odsetkami i kosztami, bo podpisana umowa sama zwykle nie jest tytułem do egzekucji komorniczej.
- Sprawdź skuteczność zabezpieczeń, rozważ układ ratalny lub conservatoir beslag i pamiętaj, że negocjacje nie wstrzymują automatycznie przedawnienia.
Krok 1: ustal, komu prawnie udzieliłeś pożyczki
Nazwa handlowa na stronie internetowej nie zawsze jest prawną stroną umowy. Pożyczka mogła być zawarta z BV (niderlandzka spółka z ograniczoną odpowiedzialnością), eenmanszaak (jednoosobowa działalność w NL), personenvennootschap (spółka osobowa w NL) lub osobą fizyczną, która następnie wniosła środki do przedsiębiorstwa. Ta różnica decyduje, wobec kogo możesz dochodzić zapłaty i jaki majątek może być dostępny.
W przypadku BV co do zasady dłużnikiem jest spółka. Sam fakt, że dyrektor negocjował lub podpisał w imieniu BV, nie czyni go automatycznie osobiście odpowiedzialnym. Przy eenmanszaak nie istnieje wyodrębniona osoba prawna jak przy BV. Dla VOF (vennootschap onder firma — spółka jawna w NL) obowiązują z kolei inne zasady odpowiedzialności wspólników.
Zestaw umowę z przelewem bankowym, faktyczną korespondencją i danymi z Handelsregister (holenderski rejestr handlowy — KVK). Zwróć uwagę na datę: późniejsza zmiana zarządu lub nazwy handlowej nie zmienia z automatu pierwotnego dłużnika. Przelew na prywatny rachunek, podczas gdy umowa wskazuje BV, wymaga wyjaśnienia. Nie wyciągaj z tego bez kontekstu wniosku, że odbiorca pożyczył osobiście.
Krok 2: czy była to pożyczka czy inwestycja obarczona ryzykiem?
Przy pożyczce istnieje obowiązek zwrotu otrzymanej sumy pieniędzy zgodnie z ustaleniami. Przy kapitale udziałowym takiego obowiązku zwrotu nie ma. Wynagrodzenie zależne od zysku nie czyni automatycznie z umowy wkładu kapitałowego, tak jak użycie słowa „pożyczka” nie kwalifikuje każdej wpłaty kapitału prawnie jako pożyczki.
Zbadaj uzgodniony zwrot, okres, warunki spłaty i ryzyko, które strony świadomie zaakceptowały. Czy spłata była bezwarunkowo należna w określonym dniu, czy tylko z dostępnych wpływów z projektu? Czy wkład mógł zostać zamieniony na udziały? Czy odrębna umowa ma większe znaczenie niż opis na wyciągu bankowym?
Księgowe ujęcie jest istotnym dowodem, ale samo nie przesądza, co strony uzgodniły. Podstawę ustawową pożyczki pieniężnej znajdziesz w tytule 2c Księgi 7 BW. Gdy brak jasnej umowy, większego znaczenia nabiera rekonstrukcja rozmów, wiadomości i późniejszego zachowania. Zobacz też odzyskiwanie pieniędzy pożyczonych bez umowy.
Krok 3: sprawdź, kiedy zwrot stał się wymagalny
Pożyczka może mieć stałą datę końcową, harmonogram spłat lub regulację wypowiedzenia. Gdy jedna rata miesięczna nie zostanie zapłacona, nie oznacza to automatycznie, że cała pozostała kwota główna staje się od razu wymagalna. Musi istnieć ku temu podstawa w umowie lub ustawie i muszą być spełnione ewentualne warunki.
Dlatego czytaj w całości klauzulę o wcześniejszym postawieniu w stan wymagalności. Czy wymaga ona najpierw pisemnego upomnienia, terminu naprawczego lub konkretnego zdarzenia? Czy wskazane naruszenie rzeczywiście nastąpiło? Pogorszenie relacji między przedsiębiorcami samo w sobie nie jest zawsze podstawą do wymagalności.
Gdy nie uzgodniono terminu zwrotu, znaczenie może mieć regulacja ustawowa. Zgodnie z art. 7:129e BW, jeżeli z umowy nie wynika inny termin zwrotu, pożyczkobiorca ma sześć tygodni na zwrot od zakomunikowania żądania przez pożyczkodawcę. Roszczenie staje się wymagalne po upływie tego terminu; samo wysłanie żądania nie oznacza natychmiastowej wymagalności. Uwaga na datę umowy i ewentualne przepisy przejściowe. Nie stosuj automatycznie terminu siedmiu dni ze standardowego pisma windykacyjnego do każdej prywatnej pożyczki między przedsiębiorcami.
Krok 4: przedstaw sprawdzalne saldo zadłużenia
Przydatna specyfikacja salda zawiera pierwotne wypłaty, kolejne wypłaty, spłaty, należne odsetki i odrębne koszty. Przy każdej pozycji podaj datę i podstawę. Uwzględnij płatności, które mogły być dokonane przez inny rachunek lub spółkę z grupy.
Czasem strony nie różnią się co do pożyczki, lecz co do przeznaczenia płatności. Firma wskazuje kwotę jako spłatę, pożyczkodawca zaksięgował ją jako odsetki. Sprawdź tytuły płatności, ustalenia i zasady zaliczania. Każdą korektę rozliczenia wyjaśnij i oprzyj na dokumentach; nie wolno sztucznie zwiększać zadłużenia.
Sprawdź też zarzuty potrącenia. Firma może twierdzić, że należy się jej jeszcze kwota od pożyczkodawcy z innej umowy. Nie uzasadnia to każdej wstrzymanej płatności. Istotne są tożsamość stron, wymagalność, umowne wyłączenia i uzasadnienie. Przedstaw więc saldo zarówno przed, jak i po kwestionowanym potrąceniu, aby było widać, który element jest rzeczywiście sporny.
Jakie odsetki i koszty windykacji możesz dochodzić?
Rozróżnij uzgodnione odsetki kredytowe, odsetki za opóźnienie i pozasądowe koszty windykacji. Nie każda pożyczka biznesowa automatycznie podlega ustawowej „wettelijke handelsrente” (ustawowe odsetki handlowe w NL). Należy ocenić charakter zobowiązania i warunki ustawowe; „obie strony są przedsiębiorcami” nie wystarcza do uzasadnienia zastosowanej stawki.
Również umowna klauzula kosztowa nie czyni jeszcze każdej wykazanej opłaty bezwarunkowo zasądzalną. Sprawdź zastosowanie, sposób obliczenia i ewentualne granice ustawowe. Przy stronie będącej konsumentem mogą obowiązywać przepisy ochronne, których nie wyłączysz, nazywając umowę „biznesową”.
W wezwaniu do zapłaty wskaż osobno stopę odsetek, okres i podstawę. Jasne wyliczenie sprzyja zapłacie i zapobiega temu, by postępowanie niepotrzebnie kręciło się wokół niezrozumiałej sumy. W nienależnych odsetkach i kosztach na pożyczce omawiamy, jak takie wyliczenie kontroluje się z perspektywy pożyczkobiorcy.
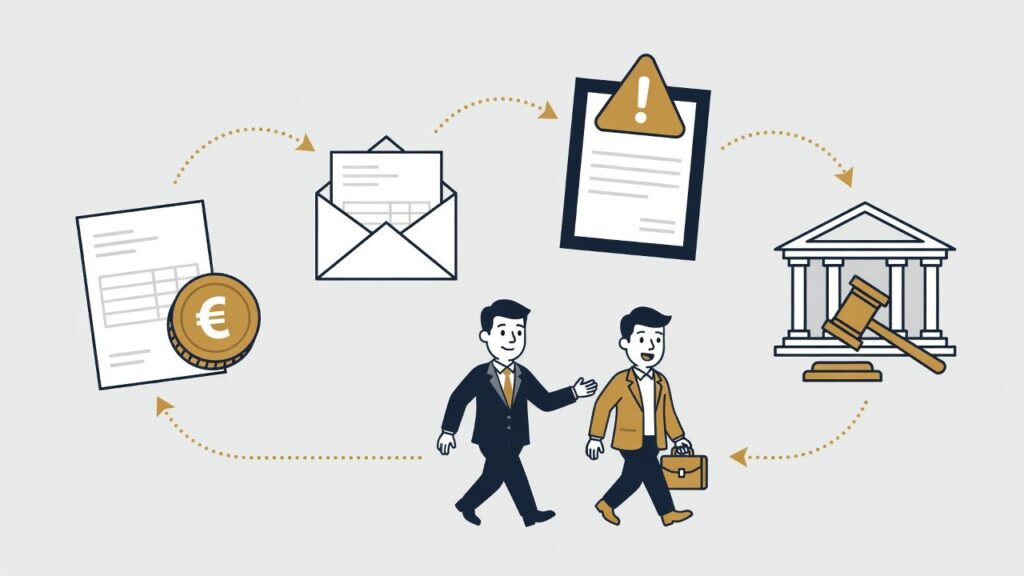
Co umieścić w wezwaniu do zapłaty dotyczącym pożyczki firmowej?
Wskaż umowę, wypłacone kwoty, termin wymagalności i pozostały dług. Wyjaśnij, dlaczego żądasz zapłaty teraz i odwołaj się do właściwej klauzuli. Dołącz specyfikację salda. Podaj odpowiedni termin i jasno wskaż rachunek do zapłaty.
Jeżeli cała pożyczka jest stawiana w stan natychmiastowej wymagalności, opisz to wyraźnie. Przypomnienie o jednej zaległej racie nie zawsze jest tym samym, co skuteczne prawnie postawienie w wymagalność całej pożyczki. Zachowaj dowód wysyłki i odbioru. Wyślij do właściwej strony umowy i w razie potrzeby użyj kilku kanałów, które można wykazać.
Poproś o merytoryczną odpowiedź na konkretne sporne punkty. Pismo biznesowe nie musi być groźne, by było skuteczne. Unikaj zapowiedzi działań, które nie są prawnie dostępne lub faktycznie przygotowane. Mocne wezwanie czyni roszczenie jasnym i wspiera kolejny krok; nie zastępuje analizy umowy.
Kiedy układ ratalny ma sens?
Układ może być atrakcyjny, gdy firma ma realną zdolność dalszego działania, ale chwilowo ma niewystarczającą płynność. Poproś wtedy o coś więcej niż ogólną obietnicę, że wkrótce będzie lepiej. Zestawienie przepływów pieniężnych, spodziewane wpływy i istniejące zobowiązania płatnicze pomagają ocenić wykonalność propozycji.
Ustal, jakie saldo jest uznane, jakie kwoty i w jakich datach będą płacone oraz jak traktuje się odsetki i koszty. Określ, co dzieje się przy niezapłaconej racie. Omów też, czy dotychczasowe zabezpieczenia pozostają w mocy i czy nowe ustalenia zastępują istniejące prawa, czy tylko je uzupełniają.
Zbyt wysoka pierwsza rata może sprawić, że układ nie powiedzie się od razu. Bardzo długi układ bez informacji może również pogorszyć Twoją pozycję. Oceń łączny spodziewany wynik i ryzyko, nie tylko wysokość miesięcznej płatności. Ustalenia o czasowym wstrzymaniu działań lub zawieszeniu środków zapisz na piśmie, aby nie powstał nowy spór.
Jakie zabezpieczenia mogą pomóc w odzyskaniu należności?
Sprawdź, czy uzgodniono i skutecznie ustanowiono prawo zastawu (pandrecht), hipotekę (hypotheekrecht), poręczenie (borgstelling) lub inne zabezpieczenie. Zdanie w umowie pożyczki, że inwentarz służy jako zabezpieczenie, nie zawsze wystarcza, aby powstało ważne prawo zastawu o zamierzonym pierwszeństwie.
Zapytaj o wcześniejsze prawa innych finansujących. Wartość ekonomiczna maszyny lub nieruchomości nie jest tym samym co wpływ, który będzie dla Ciebie dostępny. Koszty sprzedaży, prawa wierzycieli o wcześniejszym pierwszeństwie i inne roszczenia mogą ograniczyć praktyczną wartość. Uwagę należy też zwrócić na opis wierzytelności objętych zabezpieczeniem.
Poręczenie może dawać odrębną ścieżkę, ale poręczyciel może mieć własną ochronę i zarzuty. Zobacz wezwanie jako poręczyciel pożyczki. Nie pozywaj bez sprawdzenia wszystkich osób zaangażowanych tak, jakby miały to samo zobowiązanie. Rozróżnienie podstaw odpowiedzialności pomaga uniknąć pozwania niewłaściwej osoby.
Czy możesz zająć majątek przed wyrokiem?
Conservatoir beslag (zabezpieczające zajęcie w NL) można w niektórych sytuacjach uzyskać, aby zabezpieczyć możliwości zaspokojenia. Wymaga to zgody sądu. To nie jest automatyczny krok przy każdej zaległości. Istotne są m.in. uzasadnienie roszczenia, znane zarzuty, proporcjonalność i interes w zajęciu.
Zajęcie może poważnie utrudnić działalność firmy i może wiązać się z ryzykiem odpowiedzialności, jeśli roszczenie później się nie obroni. Dlatego omów także słabe punkty sprawy. Niepełne przedstawienie faktów przed sądem może zaszkodzić pozycji wierzyciela wnioskującego o zajęcie.
Przy zajęciu zwykle konieczne jest wszczęcie dalszej procedury w określonym terminie, jeśli jeszcze nie biegnie. Przygotuj więc nie tylko wniosek o zajęcie, ale i spór merytoryczny oraz budżet kosztów. Jeżeli firma jest gotowa dać odpowiednie zabezpieczenie zastępcze, może to być alternatywa warta oceny.
Kiedy dyrektor może odpowiadać osobiście?
To, że BV nie płaci, samo w sobie nie wystarczy. Osobista odpowiedzialność dyrektora wymaga odrębnej podstawy i oceny okoliczności. Pomyśl o zaciąganiu zobowiązań, gdy dyrektor wiedział lub rozsądnie musiał rozumieć, że BV nie będzie w stanie wykonać i nie zapewni zaspokojenia, lub o innych rażąco nagannych działaniach.
Dowody dotyczą wtedy czegoś więcej niż niespłaconej pożyczki. Istotne informacje mogą dotyczyć sytuacji finansowej przy zaciąganiu, konkretnych zapewnień, przenoszenia aktywów i roli dyrektora. Słabszy wynik biznesowy to nie to samo co osobiste działanie bezprawne.
Sam podpis w imieniu BV nie czyni dyrektora z automatu współdłużnikiem. Sprawdź, czy istnieje obok tego wyraźne osobiste zobowiązanie. Ogólna podstawa odpowiedzialności może wynikać m.in. z art. 6:162 BW. Zanim oprzesz strategię dochodzenia na roszczeniu osobistym, zleć jego odrębne uzasadnienie.
Co jeśli firma ogłosi upadłość?
Przy upadłości należy zbadać, jak zgłosić wierzytelność syndykowi (curator) i jakie masz pierwszeństwo lub zabezpieczenie. Wierzytelność zwykła nie daje gwarancji wypłaty. Prawa zabezpieczające mogą dać inną pozycję, ale i tu obowiązują zasady oraz praktyczne ograniczenia.
Wniosek o upadłość nie jest uniwersalnym środkiem nacisku pasującym do każdej spornej kwoty. Muszą być spełnione warunki ustawowe. Gdy celem jest głównie wymuszenie zapłaty spornej co do istoty pożyczki, zwykłe postępowanie często jest ścieżką, którą należy rozważyć w pierwszej kolejności.
Zachowaj ostrożność przy zabezpieczeniach ustanawianych w ostatniej chwili lub płatnościach tuż przed upadłością. Po spełnieniu ustawowych przesłanek syndyk może podważyć czynności pokrzywdzające wierzycieli. To, że płatność jest dla Ciebie korzystna, nie znaczy, że pozostanie ona bezsporna. Oceń więc okoliczności i zachowaj pełną komunikację o trudnej sytuacji finansowej.
Jak jako firma reagować na sporne roszczenie?
Jako pożyczkobiorca warto rozróżnić między brakiem możliwości płatniczych a merytorycznym zarzutem. Zbyt niskie przychody co do zasady nie znoszą ważnego obowiązku zwrotu. Niewłaściwe postawienie w wymagalność, błędne saldo, już dokonane płatności lub odmienne ustalenia umowne mogą być natomiast istotne.
Odpowiedz dokumentami i własnym wyliczeniem. Wskaż, jaką część roszczenia uznajesz, a jaką kwestionujesz. Jeśli potrzebujesz czasu na zebranie danych, wyraźnie poproś o odroczenie. Taka prośba nie wydłuża terminu automatycznie. Przy pozwie zwróć uwagę na wskazane w nim kroki procesowe.
Układ może dać firmie oddech, ale nie podpisuj bez czytania nowego osobistego poręczenia (borgstelling) lub szerokiego uznania długu. Rozwiązanie dla BV może w ten sposób stworzyć nowy problem prywatny. Więcej o tym przeczytasz w kwestionowaniu zwrotu pożyczki.
Budowanie akt sprawy umożliwiających kolejny krok
Zbierz umowy, wyciągi bankowe, potwierdzenia salda, korespondencję, akty ustanowienia zabezpieczeń i aktualne informacje o firmie. Sporządź oś czasu z wypłatami, spłatami, zmianami i wezwaniami. Oddzielnie zapisz ewentualne ustalenia ustne ze wskazaniem uczestników rozmów i potwierdzających je wiadomości.
Oszacuj też znaczenie ekonomiczne. Postępowanie może być prawnie obiecujące, podczas gdy zaspokojenie jest niepewne. Odwrotnie, częściowa płatność z wystarczającym zabezpieczeniem może finansowo wypaść lepiej niż długotrwały spór. Poproś więc o ocenę dowodów, kosztów i możliwości zaspokojenia jako całości.
Nie trać z oczu przedawnienia w trakcie negocjacji. Rozmowa lub propozycja nie zapobiega automatycznie upływowi terminu. W przedawnieniu pożyczki prywatnej przeczytasz, dlaczego wymagalność i terminowa stuiting (przerwanie biegu w NL) wymagają odrębnej uwagi.
Pożyczka przez kilku pożyczkodawców lub platformę
Gdy kilku inwestorów finansuje firmę, windykacja może być centralnie zorganizowana. Sprawdź, czy masz własne, bezpośrednie roszczenie, czy też określone prawa wykonuje fundacja, agent lub inny podmiot. Twój interes ekonomiczny nie zawsze jest tożsamy z uprawnieniem do samodzielnego postawienia w wymagalność lub realizacji zabezpieczeń.
Przeczytaj więc także warunki uczestnictwa i ustalenia między pożyczkodawcami. Czy decyzje zależą od większości? Czy pojedynczy inwestor może prowadzić spór sądowy? Kto wykonuje prawo zastawu i jak dzieli się uzyskane środki? Te pytania mogą determinować dostępne kolejne kroki, nawet jeśli zaległość jest jasna.
Proś o okresowe informacje o saldzie, działaniach i poniesionych kosztach. Sprawdź, czy płatności do wspólnego przedstawiciela są już ujęte w Twoim własnym zestawieniu. Rozbieżności między ewidencjami mogą błędnie sugerować zaległość pożyczkobiorcy.
Gdy jesteś niezadowolony z platformy, nie zakładaj z góry, że to platforma sama ma zwrócić pożyczkę. Rola i własne obowiązki pośrednika wymagają odrębnej oceny. Utrzymuj oddzielnie roszczenie wobec firmy i ewentualny spór o usługę, aby właściwą stronę wezwać na właściwej podstawie.
Czy pożyczka podporządkowana nadal jest wymagalna?
Podporządkowanie, czyli achterstelling, może określać kolejność zaspokojenia wobec innych wierzycieli. Nie musi jednak automatycznie przesuwać terminu zwrotu ani zakazywać każdego działania windykacyjnego. Sprawdź pełne brzmienie umowy podporządkowania: odrębne klauzule mogą ograniczać płatności, dochodzenie roszczeń lub realizację zabezpieczeń. Samo określenie „pożyczka podporządkowana” nie wystarcza do ustalenia tych skutków.
Lista dokumentów przed wezwaniem do zapłaty
- Umowa pożyczki i wszystkie późniejsze zmiany.
- Potwierdzenia wypłat i spłat oraz wyliczenie salda.
- Harmonogram, klauzula wcześniejszej wymagalności i dowody doręczenia oświadczeń.
- Akty ustanowienia zabezpieczeń, poręczenia i umowy podporządkowania.
- Zarzuty pożyczkobiorcy i dokumenty dotyczące jego sytuacji finansowej.
Najczęstsze pytania o odzyskiwanie pożyczek firmowych
Czy mogę od razu żądać zwrotu całej pożyczki po jednej zaległej racie?
Nie zawsze. Sprawdź harmonogram spłat, klauzulę wymagalności i ewentualne wymagane upomnienie lub termin naprawczy. Bez ważnej podstawy wymagalna może być tylko rata, której termin zapłaty już upłynął.
Czy mogę wezwać dyrektora do zapłaty prywatnie?
Tylko jeśli istnieje odrębna podstawa, jak osobiste zobowiązanie lub odpowiedzialność za własne działanie bezprawne. Zaległość płatnicza BV nie czyni dyrektora automatycznie prywatnie odpowiedzialnym.
Czy pożyczka dla firmy przyjaciela jest „biznesowa”?
To zależy od stron, celu i ustaleń. Osobista relacja nie zmienia z automatu tożsamości dłużnika. Sprawdź, czy Twój przyjaciel pożyczał osobiście, czy działał w imieniu spółki.
Czy muszę zgodzić się na układ ratalny?
To nie wynika automatycznie z propozycji. Wykonalny układ może jednak być ekonomicznie rozsądny. Porównaj spodziewany wynik, zabezpieczenia i koszty z postępowaniem i możliwie ograniczonym zaspokojeniem.
Co, jeśli nie ma podpisanej umowy?
Inne środki dowodowe również mogą być istotne, jak przelewy, e-maile i uznane spłaty. Ważniejsza staje się rekonstrukcja, że istniał obowiązek zwrotu i jakie warunki go dotyczyły.
Co, jeśli firma nazywa moją pożyczkę inwestycją?
Zbadaj pierwotne ustalenia dotyczące zwrotu, ryzyka i wynagrodzenia. Wybrana nazwa lub księgowe ujęcie nie przesądzają same kwalifikacji. Stały termin zwrotu może być ważnym dowodem.
Pomoc przy pożyczce firmowej, która nie jest spłacana
Pożyczyłeś jako osoba prywatna lub przedsiębiorca pieniądze firmie, albo Twoja firma mierzy się ze spornym żądaniem zwrotu? W Arslan Advocaten możesz zlecić ocenę umowy i przebiegu płatności. Zobacz też nasze informacje o incasso-advocaat dla możliwych dalszych kroków przy wymagalnym roszczeniu.
Źródła prawne
Przykłady stosowania przepisów znajdziesz w orzeczeniach: Rechtbank Amsterdam, ECLI:NL:RBAMS:2025:345 — sześciotygodniowy termin zwrotu oraz Hoge Raad, ECLI:NL:HR:2023:649 — znaczenie umownego podporządkowania. Każda sprawa wymaga oceny konkretnych ustaleń.