Autor: Onur Arslan, adwokat w Arslan Advocaten. Aktualizacja: 28 września 2026 r. Informacje ogólne; ocena sprawy wymaga analizy dokumentów.
Czasem możesz potrącić fakturę firmową z roszczeniem, które sam masz wobec kontrahenta. Do tego potrzeba jednak więcej niż tylko stwierdzenia, że masz należność. Sprawdź, kim są strony, czy roszczenie wzajemne jest wykonalne, jakie obowiązują ustalenia i czy potrafisz złożyć jasne oświadczenie o potrąceniu.
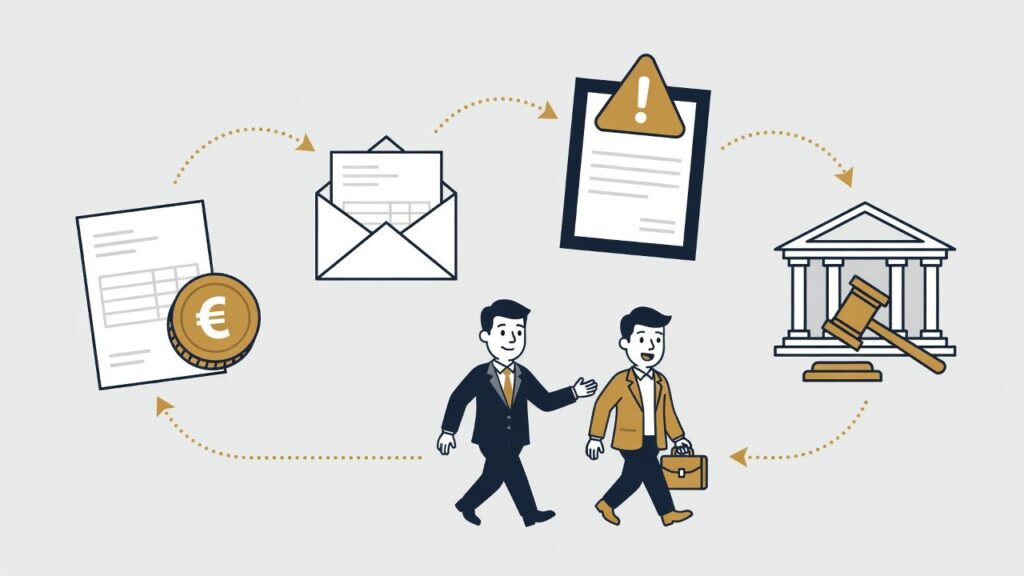
Skuteczne potrącenie może umorzyć dwa zobowiązania do wysokości niższej wierzytelności. Nieskuteczne potrącenie może natomiast spowodować zaległość płatniczą, z odsetkami, kosztami i ewentualnym postępowaniem. Szczególnie przy roszczeniach odszkodowawczych, w grupach kapitałowych i przy upadłości potrzebna jest ostrożna ocena.
Ten artykuł dotyczy firmowych roszczeń pieniężnych w prawie holenderskim. Przy umowach międzynarodowych, podatkach, wynagrodzeniu lub relacjach konsumenckich mogą obowiązywać inne reguły. Również ustawowa ochrona przed egzekucją i szczególne zasady upadłościowe mogą ograniczać potrącenie.
W skrócie
- Fakturę firmową możesz czasem potrącić z własnym roszczeniem wobec kontrahenta, ale wymaga to spełnienia warunków ustawowych i jasnego oświadczenia o potrąceniu.
- Co do zasady musi chodzić o te same strony, więc wspólny dyrektor lub adres różnych spółek w grupie nie wystarcza do potrącenia.
- Roszczenie wzajemne musi rzeczywiście istnieć i nadawać się do dochodzenia, a sporne roszczenie odszkodowawcze niesie ryzyko odsetek i kosztów, jeśli okaże się bezzasadne.
- Sprawdź, czy ogólne warunki umowne nie wyłączają potrącenia, a przy cesji, faktoringu lub upadłości kontrahenta obowiązują szczególne zasady.
- W oświadczeniu wskaż strony, numery faktur, kwoty, wymagalność i podstawę roszczenia wzajemnego oraz zapłać niesporne saldo w terminie.
Jaka jest różnica między potrąceniem a wstrzymaniem spełnienia świadczenia
Przy potrąceniu przeciwstawne wierzytelności umarzają się do wysokości niższej z nich. Przy wstrzymaniu spełnienia świadczenia tylko tymczasowo odkładasz własną płatność lub świadczenie. Dług przez samo wstrzymanie nie znika. Dlatego ważne jest, by Twoja księgowość, pismo i stanowisko prawne były ze sobą spójne.
Załóżmy, że dostawca żąda od Ciebie €12.000, a Ty masz wykonalne roszczenie wzajemne €3.000. Skuteczne potrącenie może oznaczać, że per saldo pozostaje €9.000. Samo wewnętrzne odpisanie €3.000 jednak nie zawsze wystarczy. Kontrahent musi móc zrozumieć, na jaką wierzytelność się powołujesz i że chcesz potrącić.
Nie masz jeszcze ustalonego lub dostatecznie uzasadnionego roszczenia wzajemnego, ale żądasz naprawy? Wtedy kluczowe może być, czy wolno Ci wstrzymać płatność. Przeczytaj o tym: wstrzymanie prac lub płatności. Wybierz środek odpowiadający faktycznemu roszczeniu.
Warunki z art. 6:127 BW
Art. 6:127 BW stanowi ogólną podstawę. Wymaga się m.in., abyś mógł żądać świadczenia odpowiadającego Twojemu własnemu długowi, aby chodziło o tego samego kontrahenta oraz abyś był uprawniony zarówno do zapłaty własnego długu, jak i do wyegzekwowania zapłaty roszczenia wzajemnego.
Przy dwóch roszczeniach pieniężnych w tej samej walucie rodzaj świadczenia zwykle jest jasny. Przy różnych walutach, zobowiązaniach warunkowych lub innych świadczeniach szybciej powstaje spór. Sprawdź ponadto, czy roszczenie wzajemne jest już wymagalne. Potencjalnej należności, która powstanie dopiero po przyszłym rozliczeniu, nie możesz z reguły użyć już teraz.
Ustawa przewiduje także ograniczenia i przypadki szczególne. Umowne postanowienie o potrąceniu może uprawnienie ograniczać lub — w dozwolonych granicach — rozszerzać. Oceń całość, zanim na podstawie wzoru z internetu wyciągniesz wniosek, że każda firmowa wierzytelność nadaje się do potrącenia.
Ważne rozróżnienie: roszczenie wzajemne musi nadawać się do dochodzenia, natomiast przy własnym długu trzeba mieć prawo do jego zapłaty. Nie jest to tożsame z wymogiem, aby obie kwoty były już wymagalne. Jeżeli wolno spłacić własny dług wcześniej, potrącenie może być możliwe przed jego terminem płatności.
Zasadniczo musi chodzić o te same strony
Częsty błąd to potrącenie między różnymi spółkami. Kupujesz np. w Handel BV, podczas gdy Twoja faktura za doradztwo pozostaje nieopłacona w Holding BV. To, że obie spółki mają tego samego dyrektora lub ten sam adres, nie czyni ich tym samym kontrahentem.
Uzgodnienie potrącenia na poziomie całej grupy może być istotne, ale wymaga jasnej zgody i oceny prawnej. Również cessie (cesja wierzytelności), contractsoverneming (przejęcie umowy) i rekening-courantafspraken (rozliczenia w rachunku bieżącym w grupie) mogą mieć wpływ. E-mail jednego pracownika nie wiąże automatycznie wszystkich spółek w grupie.
W przypadku jednoosobowej działalności gospodarczej stroną umowy jest sam przedsiębiorca, nawet jeśli używa kilku nazw handlowych. Mimo to szczególne majątki, role lub ustawowe ograniczenia mogą mieć znaczenie. Spójrz więc dalej niż logo na fakturze i zapisuj pełne nazwy prawne w swoim zestawieniu.
Jak uzasadnić roszczenie wzajemne
Własna nieopłacona faktura wymaga dowodu zlecenia, dostawy, ceny i wymagalności. Roszczenie odszkodowawcze wymaga ponadto podstawy prawnej, przypisania odpowiedzialności, związku przyczynowego i uzasadnionego wyliczenia szkody. Kwota, którą uważasz za rozsądną, nie jest automatycznie kwotą należną od kontrahenta.
Rozróżniaj rzeczywiście poniesione koszty naprawy, zakupy zastępcze, przestój i utracony zysk. Przychód to nie to samo co zysk. Odlicz uniknięte koszty tam, gdzie to właściwe, i unikaj podwójnego liczenia. Ograniczenie odpowiedzialności lub ustalenie o wyłącznej naprawie może także mieć znaczenie.
Przy nadal naprawialnym nienależytym wykonaniu może być potrzebny stan zwłoki, zanim będziesz mógł żądać określonego odszkodowania. Daj drugiej stronie, gdzie to wymagane, odpowiednią możliwość naprawy. Kto natychmiast zleca osobie trzeciej i potrąca rachunek, ryzykuje, jeśli pierwotny dostawca najpierw sam powinien był móc wykonać świadczenie.
Sporne roszczenie wzajemne nie jest automatycznie bezużyteczne
Kontrahent nie musi dobrowolnie uznać Twojego roszczenia wzajemnego, zanim potrącenie będzie prawnie możliwe. Inaczej każde prawo potrącenia można by łatwo zablokować, zaprzeczając roszczeniu. Przeciwroszczenie musi jednak rzeczywiście istnieć i spełniać pozostałe warunki.
Niepewność dotyczy często dowodów. Jeśli później okaże się, że roszczenie nie istnieje, Twoja faktura należna kontrahentowi mogła pozostać niezapłacona. Odsetki i inne skutki mogą wtedy biec od wcześniejszego momentu. Oświadczenie o potrąceniu nie jest więc sposobem na usunięcie ryzyka słabego roszczenia odszkodowawczego.
Uzasadnij swoją pozycję tak, jakbyś miał sam dochodzić roszczenia wzajemnego w sądzie. Dołącz właściwe dokumenty i wskaż, które elementy pozostają sporne. Unikaj dużych zaokrąglonych kwot bez wyliczenia lub oświadczeń o szkodzie, której nie możesz jeszcze skonkretyzować.
Co jeśli potrącenie jest umownie wyłączone
Algemene voorwaarden (ogólne warunki umów) często zawierają postanowienie, że płatność ma nastąpić bez potrącenia. Najpierw zbadaj, czy warunki zostały skutecznie uzgodnione i udostępnione w porę. Treść i zakres postanowienia wymagają następnie wykładni.
Ograniczenie w umowie między przedsiębiorcami nie jest automatycznie nieważne tylko dlatego, że jest dla Ciebie niekorzystne. Jednocześnie żadne postanowienie nie jest nienaruszalne bez kontekstu. Znaczenie mogą mieć m.in. zasady słuszności i rzetelności oraz przepisy o ogólnych warunkach. W przypadku drobnego przedsiębiorcy mogą ważyć szczególne okoliczności, ale ochrona konsumenta nie stosuje się z automatu w pełni.
Omów przed zawarciem umowy, czy potrzebny jest wyjątek dla uznanych lub prawomocnie ustalonych roszczeń wzajemnych. W trakcie sporu takiego wyjątku nie możesz jednostronnie dodać do umowy. Zobacz też ogólne warunki dla zzp i mkb.
Jak złożyć oświadczenie o potrąceniu
Oświadczenie o potrąceniu musi dotrzeć do kontrahenta i wystarczająco jasno wskazywać, jakie wierzytelności przeciwstawiasz sobie nawzajem. Podaj strony umowy, numery faktur, kwoty, wymagalność i podstawę roszczenia wzajemnego. Ustal, jaka kwota pozostaje do zapłaty lub żądania.
Oświadczenie może czasem wynikać z zachowania, ale pisemna i możliwa do wykazania informacja pozwala uniknąć wielu sporów dowodowych. Zachowaj oryginalną wiadomość i załączniki. Arkusz kalkulacyjny bez wyjaśnień może być dla odbiorcy niejasny.
Przy wielu otwartych pozycjach sprawdź także zaliczenie i skutki dla odsetek. Na podstawie art. 6:129 BW potrącenie co do zasady działa wstecz od chwili powstania uprawnienia do potrącenia. Może to wpływać na naliczenie odsetek; zobacz orzeczenie rechtbank Rotterdam z 2024 r.. Nie stosuj samowolnie dowolnej daty płatności tylko dlatego, że tak wygodnie w księgowości.
Przykład oświadczenia o potrąceniu
Poniższy tekst jest przydatny tylko wtedy, gdy Twoje uprawnienie i roszczenie wzajemne zostały dostatecznie zbadane. To nie jest standardowe rozwiązanie dla nadal niejasnego roszczenia odszkodowawczego.
Temat: potrącenie faktury [numer] z [roszczenie wzajemne]
Twoje przedsiębiorstwo [pełna nazwa] żąda od naszego przedsiębiorstwa [pełna nazwa] zapłaty faktury [numer] na kwotę [kwota], wymagalnej od [data]. Nasze przedsiębiorstwo ma wobec Twojego przedsiębiorstwa wierzytelność [kwota] z tytułu [konkretna umowa, faktura lub podstawa szkody], wymagalną od [data]. Uzasadnienie i wyliczenie znajdują się w załącznikach.
Oświadczamy, że potrącamy te wierzytelności do kwoty [kwota]. Po tym potrąceniu według naszego wyliczenia pozostaje [kwota] na rzecz [strona]. Uregulujemy należną przez nas pozostałą kwotę w dniu [data] lub prosimy o zapłatę należnej nam pozostałej kwoty w dniu [data].
Niniejsze oświadczenie dotyczy wyłącznie wyżej wskazanych pozycji. Nie oznacza zrzeczenia się innych roszczeń. Jeśli kwestionujesz podstawę lub wyliczenie, prosimy o Twoją konkretną odpowiedź i właściwe dokumenty.
Samo oświadczenie nie zastępuje spełnienia ustawowych i umownych przesłanek potrącenia. Przy wątpliwościach oceń łącznie oświadczenie, kwotę i ewentualne roszczenia alternatywne. Czasem lepiej pasuje porozumienie lub oświadczenie o wstrzymaniu świadczenia.
Hipotetyczny przykład częściowo skutecznego potrącenia
Hurtownia musi zapłacić €15.000 za dostawę. Dostawca z kolei musi zwrócić wcześniejszą, uznaną należność wynikającą z korekty €2.000. Dodatkowo hurtownia dochodzi €8.000 z tytułu opóźnionej dostawy, ale wyliczenie to tylko szacunek utraconych przychodów.
Należność wynikająca z korekty i roszczenie odszkodowawcze wymagają osobnej oceny. Może być tak, że pierwsza pozycja nadaje się do potrącenia, podczas gdy dla roszczenia odszkodowawczego nadal brakuje dowodów lub koniecznego warunku. Wtedy nieprawidłowe jest traktowanie wszystkich kwot jako jednej oczywistej pozycji do odliczenia.
Strony mogą zawrzeć porozumienie, w którym niekwestionowane saldo zostanie zapłacone, a roszczenie odszkodowawcze zostanie zbadane osobno. Ustal, czy płatność następuje z zastrzeżeniem oraz czy kontrahent żąda ostatecznego rozliczenia. Płatność „za pełnym zaspokojeniem” może mieć dalej idące skutki, niż zamierzono.
Potrącenie przy cesji, faktoringu i zastawie
Jeśli faktura została przeniesiona na factor (firma faktoringowa) lub innego wierzyciela, analiza się zmienia. Ustawa przewiduje ochronę dla niektórych zarzutów i pozycji potrącenia wobec nowego wierzyciela, ale nie każde później powstałe roszczenie wzajemne pozostaje użyteczne.
Zbadaj, kiedy nastąpiła overdracht (przelew) lub verpanding (ustanowienie zastawu na wierzytelnościach), kiedy zostałeś o tym poinformowany i kiedy Twoje roszczenie wzajemne powstało i stało się wymagalne. Znaczenie może mieć także związek z tą samą relacją prawną. Zachowaj zawiadomienie od faktora i pierwotną umowę.
Nie płać ani nie potrącaj wyłącznie na podstawie zmienionego numeru rachunku w e-mailu. Zweryfikuj tożsamość i uprawnienie nowego odbiorcy wiarygodnym kanałem. Przy wątpliwościach co do oszustwa lub uprawnienia najpierw potrzebne jest sprawdzenie, zanim płatność będzie mogła zostać uznana za zwalniającą z długu.
Potrącenie w kontekście upadłości
Przy upadłości obowiązuje odrębny reżim, m.in. w art. 53 i 54 Faillissementswet (holenderska ustawa upadłościowa). Kwestia, kiedy dług i wierzytelność powstały lub wynikają z wcześniejszych czynności, może być rozstrzygająca. Przejęcie wierzytelności lub długów w obliczu upadłości może także powodować ograniczenia.
Dlatego nie kupuj bez porady wierzytelności wobec znajdującego się w trudnej sytuacji kontrahenta, by następnie skompensować ją z własnym długiem. To, co wydaje się możliwe poza upadłością, wobec syndyka (curator) może wyglądać inaczej. Istotne mogą być dobra wiara i moment transakcji.
Zgłoś swoje stanowisko w sprawie potrącenia syndykowi w porę, wraz z kompletem dokumentów. Własny zapis księgowy nie zastępuje takiej podstawy. Przeczytaj o szerszych skutkach: upadłość kontrahenta.
Co sąd robi z zarzutem potrącenia
Gdy jesteś wzywany do zapłaty, możesz w pewnych okolicznościach podnieść zarzut potrącenia. Art. 6:136 BW daje sądowi możliwość uwzględnienia powództwa mimo tego zarzutu, gdy zasadność potrącenia nie jest prosta do ustalenia, a pierwotne roszczenie jest w pozostałym zakresie zasadne.
To nie oznacza, że Twoje roszczenie wzajemne znika merytorycznie. Może jednak oznaczać, że powinieneś je poddać ocenie poprzez własne powództwo lub odpowiednią ścieżkę procesową. Dlatego w porę omów, czy roszczenie wzajemne należy zgłosić w tym samym postępowaniu i jakie reguły procesowe mają zastosowanie.
Skomplikowane wyliczenie szkody nie jest z definicji bez szans, ale może uczynić postępowanie droższym i dłuższym. Porównaj wagę potrącenia z kosztami biegłych, ryzykiem dowodowym i skutkami płynnościowymi ewentualnego zasądzenia zapłaty.
Rozróżnienie między samym uprawnieniem do potrącenia a oceną zarzutu procesowego potwierdza także orzeczenie rechtbank Gelderland z 26 sierpnia 2026 r.. Odmowa uwzględnienia zarzutu na podstawie art. 6:136 BW nie jest automatycznie pełnym rozstrzygnięciem o istnieniu roszczenia wzajemnego.
Zadbaj, by księgowość i VAT się zgadzały
Potrącenie to sposób rozliczenia i nie oznacza automatycznie, że pierwotna dostawa lub wynagrodzenie ulega zmniejszeniu. Faktura korygująca ma inną funkcję niż oświadczenie o potrąceniu. Poproś księgowego o odnotowanie, które pozycje zostały rozliczone przez płatność, a które przez potrącenie.
Gdy strony uzgadniają obniżkę ceny lub wypłatę odszkodowania, skutki podatkowe mogą się różnić. Kwalifikacja cywilnoprawna i rozliczenie VAT nie zawsze idą w parze. Skontroluj tę kwalifikację i nie używaj korekty wyłącznie po to, by spór prawny zniknął w administracji.
Przechowuj także po rozliczeniu dokumenty źródłowe. Późniejsza kontrola, postępowanie lub upadłość mogą ponownie wywołać pytania o istnienie, moment i kwotę potrącenia. Upewnij się, że oświadczenie da się odnaleźć obok odpowiednich faktur.
Praktyczna lista kontrolna przed potrąceniem
- Czy obie wierzytelności są między tymi samymi stronami prawnymi?
- Czy roszczenie wzajemne istnieje i masz uprawnienie do wyegzekwowania zapłaty?
- Czy zbadano ograniczenia umowne, cessie i kwestie upadłościowe?
- Czy kwota jest uzasadniona, a odsetki i koszty ujęte prawidłowo?
- Czy oświadczenie jest jasne i wykazanie doręczenia kontrahentowi jest możliwe?
- Czy po potrąceniu pozostaje kwota, którą trzeba terminowo zapłacić?
W ramach prawa gospodarczego dla przedsiębiorców możemy ocenić, czy potrącenie w Twojej sytuacji jest możliwe i rozsądne. Prześlij obie umowy, faktury, wyliczenie roszczenia wzajemnego i ewentualne zawiadomienia o przeniesieniu. Dzięki temu można ocenić zarówno uprawnienie do potrącenia, jak i ryzyko, jeśli kontrahent odrzuci potrącenie.
Sprawdź potwierdzenie salda przed podpisaniem
Strony w długotrwałej relacji handlowej czasem okresowo wymieniają zestawienie salda. Podpis pod takim dokumentem może później mieć znaczenie dla uznania kwot lub wykładni rozliczenia. Przeczytaj więc, czy potwierdzasz tylko administrację, czy też zrzekasz się spornych pozycji.
Wprowadź konkretne zastrzeżenie, jeśli roszczenie wzajemne jest jeszcze badane. Wskaż, która faktura lub pozycja szkodowa pozostaje poza potwierdzeniem. Ogólne zastrzeżenie pod dokumentem, który gdzie indziej mówi o ostatecznym i pełnym rozliczeniu, może znów powodować niejasności.
Przy wielu fakturach przeprowadź wyliczenie do końcowego salda. Najpierw podaj pierwotne kwoty główne, potem płatności, korekty faktur i potrącenie. Odsetki i koszty wskaż osobno. Dzięki temu kontrahent zweryfikuje Twoje wyliczenie, a księgowy zobaczy, która pozycja faktycznie została rozliczona.
Potwierdzenie salda to także dobry moment, aby ponownie sprawdzić strony umowy. Przy zmienionej nazwie firmy lub przejętej działalności do administracji może niepostrzeżenie trafić inny podmiot. Taka administracyjna konsolidacja nie tworzy podstawy prawnej do potrącania wszystkich starych i nowych pozycji między sobą.
Najczęstsze pytania
Czy mogę potrącić bez zgody klienta?
Tak, jeśli ustawa i umowa dają Ci takie uprawnienie. Zgoda nie zawsze jest wymagana, ale roszczenie wzajemne musi istnieć i spełniać warunki. Dla dowodu i rozliczenia ważne jest jasne oświadczenie.
Czy mogę potrącić sporne roszczenie odszkodowawcze?
Sporność nie wyklucza automatycznie potrącenia. Ryzykujesz jednak, że roszczenie później okaże się w całości lub częściowo bezzasadne. Uzasadnij nienależyte wykonanie, szkodę i inne warunki, zanim obniżysz płatność.
Czy mogę potrącić fakturę spółki operacyjnej z holdingiem?
Nie z automatu. To różne osoby prawne. Szczególne uzgodnienie lub konstrukcja prawna może mieć wpływ, ale ten sam właściciel, dyrektor czy nazwa handlowa to za mało, by przyjąć wzajemność.
Czy muszę wystawić fakturę korygującą?
Nie tylko dlatego, że potrącasz. Podstawowe wynagrodzenie może pozostać niezmienione, podczas gdy płatność rozlicza się inaczej. Rozróżnij administracyjnie i podatkowo obniżkę ceny, odszkodowanie i potrącenie.
Czy mogę potrącić, jeśli druga strona ogłosiła upadłość?
Czasem tak, ale wtedy obowiązują szczególne zasady. Ważne są moment, pochodzenie i ewentualne przejęcie wierzytelności. Przedstaw swoją pozycję wraz z dokumentami syndykowi (curator) i oceń warunki prawa upadłościowego.
Co, jeśli moje potrącenie okaże się później nieskuteczne?
Wtedy Twoje pierwotne zobowiązanie do zapłaty mogło w całości lub części pozostać w mocy. Mogą dojść odsetki, koszty i inne skutki. Zapłać więc niesporne saldo i wcześniej oceń realną siłę roszczenia wzajemnego.
Źródła i podstawa prawna
- Burgerlijk Wetboek Boek 6: art. 127–141 i odpowiednie przepisy o odszkodowaniu i wstrzymaniu świadczenia.
- Faillissementswet: art. 53 i 54.