Ile kosztuje pomoc? W sprawach o odszkodowanie zazwyczaj nie płacisz nam nic: rozsądne koszty pomocy prawnej rozliczamy z ubezpieczycielem strony odpowiedzialnej, gdy odpowiedzialność zostaje uznana (art. 6:96 BW). Pierwsza rozmowa jest bezpłatna: zadzwoń 06 30 17 26 52 lub napisz na WhatsApp. Możesz pisać po polsku. Zasady kosztów
Ostatnia aktualizacja treści: 15 września 2026 r.
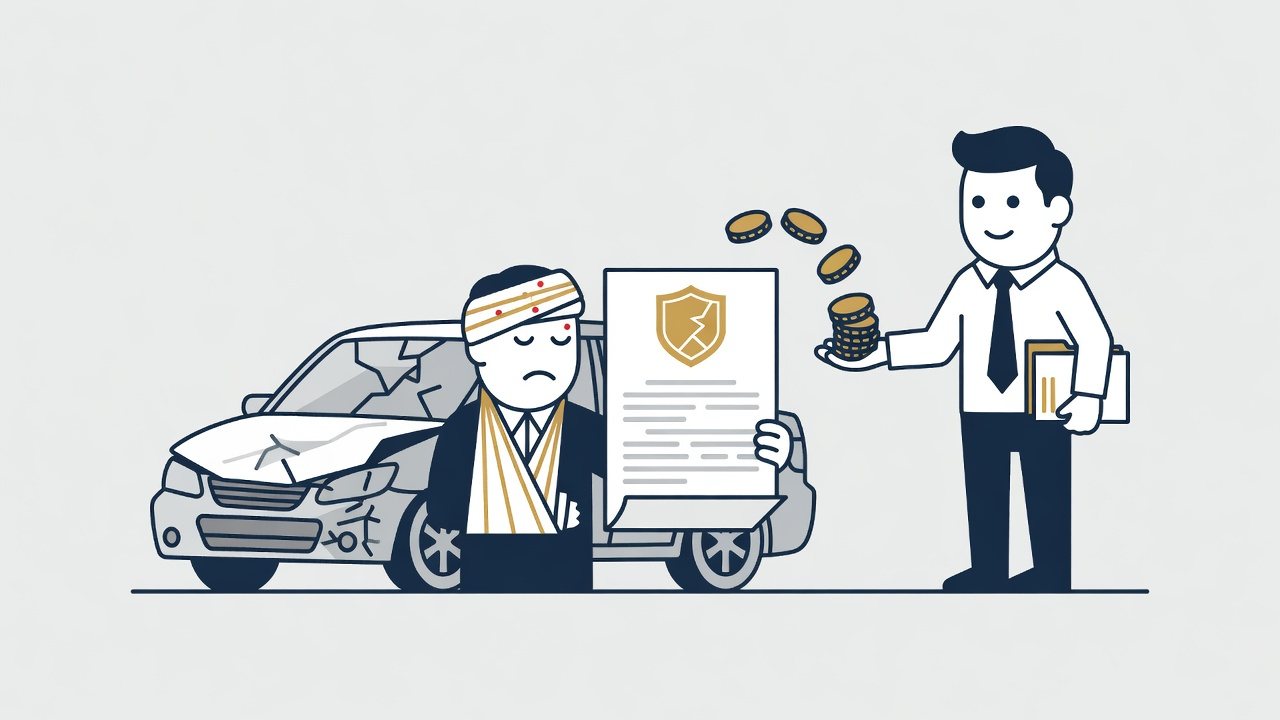
Ubezpieczenie SVI po wypadku bywa jedynym realnym źródłem odszkodowania w sytuacjach, w których nikt inny nie ponosi odpowiedzialności. Chodzi o polisę obejmującą osoby podróżujące pojazdem, która wypłaca świadczenie niezależnie od tego, kto zawinił. Jeżeli kierowca sam spowodował zdarzenie, jeżeli wypadł z drogi na oblodzonej nawierzchni albo jeżeli sprawca uciekł, klasyczne roszczenie wobec sprawcy odpada. Ta polisa działa wtedy, kiedy inne drogi się zamykają. W tym artykule wyjaśniamy, co dokładnie obejmuje, kiedy warto z niej korzystać i jakich dokumentów będziesz potrzebować.
Spis treści
- W skrócie
- Czym różni się ta polisa od ubezpieczenia sprawcy
- Kogo obejmuje ochrona
- Wariant dla pracowników w ruchu drogowym
- Kiedy ta polisa ma największe znaczenie
- Co pokrywa, a czego nie
- Jakie dokumenty będą potrzebne
- Krok po kroku: jak zgłosić roszczenie
- Jak sprawdzić, czy taka polisa istnieje
- Przykład hipotetyczny
- Relacja do innych świadczeń
- Ile trwa rozpatrzenie roszczenia
- Gdy ubezpieczyciel odmawia wypłaty
- Kifid i inne drogi rozwiązania sporu
- SVI: sprawdź umowę i terminy
- Najczęstsze błędy poszkodowanych
- Kto pokrywa koszty pomocy prawnej
- Gdzie sprawdzić oficjalne informacje
- Kiedy skontaktować się z prawnikiem
- Najczęstsze pytania
- Podsumowanie
W skrócie
- Ta polisa wypłaca bez badania winy, także kierowcy, który sam spowodował zdarzenie.
- Ratuje sytuację przy wypadkach jednopojazdowych, gdzie nie ma do kogo skierować roszczenia.
- Ochrona jest zwykle przypisana do pojazdu, a nie do osoby, i obejmuje wszystkich podróżujących.
- Przy przejazdach służbowych brak takiej polisy bywa samodzielną podstawą roszczenia wobec pracodawcy.
- Zakres wynika z umowy: sprawdź, kto jest ubezpieczony, jakie są limity, wyłączenia oraz zasady rozliczenia kosztów pomocy prawnej i medycznej.
- Sprawdź, czy polisa istnieje: zapytaj właściciela pojazdu, leasingodawcę albo dział kadr, i poproś o odpowiedź na piśmie.
Czym różni się ta polisa od ubezpieczenia sprawcy
Klasyczne odszkodowanie opiera się na odpowiedzialności: ktoś zawinił, więc jego ubezpieczyciel płaci. Ubezpieczenie osób podróżujących pojazdem działa inaczej, bo wypłaca bez badania winy, samemu kierowcy i pasażerom, jeśli zostali poszkodowani w zdarzeniu z udziałem tego pojazdu.
To dlatego jest tak istotne przy zdarzeniach jednopojazdowych. Kierowca, który sam wypadł z drogi, nie ma do kogo skierować roszczenia, bo nie może żądać odszkodowania od samego siebie. Bez tej polisy często zostaje głównie z wypłatą z ubezpieczenia zdrowotnego i z ewentualnym wynagrodzeniem chorobowym, co pokrywa jedynie część rzeczywistej szkody.
Kogo obejmuje ochrona
Zakres zależy od warunków konkretnej polisy, ale typowo obejmuje wszystkie osoby przebywające w pojeździe w chwili zdarzenia.
- Kierowcę, także wtedy, gdy sam spowodował wypadek.
- Wszystkich pasażerów, niezależnie od pokrewieństwa z właścicielem pojazdu.
- Osoby wsiadające i wysiadające, w zależności od zapisów polisy.
- W niektórych wariantach także osoby udzielające pomocy przy pojeździe.
Ochrona jest zwykle przypisana do pojazdu, a nie do konkretnej osoby. Oznacza to, że obejmuje każdego, kto danym samochodem podróżuje, ale nie chroni Cię, gdy jedziesz innym pojazdem. Przy sprawdzaniu polisy warto zwrócić uwagę właśnie na ten punkt.
Wariant dla pracowników w ruchu drogowym
W kontekście zawodowym ubezpieczenie SVI zyskuje dodatkowy wymiar, ponieważ jego brak może rodzić odpowiedzialność pracodawcy.
Osobną, bardzo ważną kategorią jest ubezpieczenie zawierane przez pracodawców dla pracowników uczestniczących w ruchu drogowym w ramach obowiązków. Dotyczy to kierowców dostawczych, przedstawicieli handlowych, techników serwisu, opiekunek dojeżdżających do klientów, a często również osób poruszających się rowerem służbowym.
Zgodnie z orzecznictwem Hoge Raad opartym na zasadzie dobrego pracodawcy (art. 7:611 BW) pracodawca powinien zapewnić pracownikom uczestniczącym w ruchu drogowym w ramach obowiązków odpowiednie ubezpieczenie. W praktyce oznacza to, że nawet gdy zdarzenie było niezawinione przez nikogo, pracownik może dochodzić od pracodawcy co do zasady tego, co wypłaciłoby odpowiednie ubezpieczenie. Więcej o odpowiedzialności pracodawcy piszemy w tekście o odszkodowaniu po wypadku w pracy.
Kiedy ta polisa ma największe znaczenie
Są cztery typowe sytuacje, w których staje się kluczowa.
- Wypadek jednopojazdowy: zjechanie z drogi, uderzenie w przeszkodę, poślizg.
- Wina po stronie kierowcy pojazdu, którym podróżowałeś.
- Sprawca nieznany lub nieubezpieczony, gdy inne drogi są utrudnione.
- Częściowe przyczynienie się poszkodowanego, obniżające klasyczne odszkodowanie.
W ostatnim przypadku polisa bywa szczególnie cenna, ponieważ wypłaca zwykle niezależnie od stopnia zawinienia poszkodowanego, choć warunki mogą przewidywać wyjątki przy rażących naruszeniach, na przykład jeździe pod wpływem alkoholu.
Co pokrywa, a czego nie
Ubezpieczenie SVI ma szeroki, ale nie nieograniczony zakres. Zakres świadczenia obejmuje zwykle całą szkodę osobową, podobnie jak przy odpowiedzialności sprawcy. Mowa więc o utraconym dochodzie, kosztach leczenia i rehabilitacji, dojazdach, pomocy w domu i zadośćuczynieniu za ból i cierpienie.
Poza zakresem pozostają natomiast typowo szkody w mieniu przewożonym, uszkodzenie samego pojazdu oraz zdarzenia wyłączone w warunkach: jazda bez uprawnień, wyścigi, umyślne działanie, a w wielu polisach także prowadzenie pod wpływem alkoholu lub środków odurzających. Warto przeczytać te wyłączenia zanim będą potrzebne, a nie po wypadku.
Jakie dokumenty będą potrzebne
Zgłoszenie roszczenia z tej polisy jest zwykle prostsze niż spór o odpowiedzialność, ale wymaga uporządkowanej dokumentacji.
- Polisa i ogólne warunki ubezpieczenia obowiązujące w dniu zdarzenia.
- Dowód rejestracyjny pojazdu i dane kierowcy.
- Formularz zgłoszenia szkody albo notatka policyjna.
- Pełna dokumentacja medyczna od dnia zdarzenia.
- Zaświadczenie o dochodach i o okresie niezdolności do pracy.
- Rachunki: leczenie, dojazdy, pomoc w domu, zniszczone rzeczy.
- Zdjęcia miejsca zdarzenia i uszkodzeń pojazdu.
Jeżeli zdarzenie miało miejsce w czasie pracy, dołącz również zgłoszenie wypadku u pracodawcy i wpis do rejestru wypadków. Jak to zrobić, opisujemy w tekście o zgłoszeniu wypadku w pracy.
Krok po kroku: jak zgłosić roszczenie
Kolejność jest prosta, ale warto trzymać się jej od początku, bo późniejsze uzupełnianie braków znacznie wydłuża sprawę.
- Ustal, czy pojazd miał taką polisę, i poproś o jej kopię wraz z warunkami.
- Zgłoś zdarzenie ubezpieczycielowi w terminie wskazanym w warunkach.
- Opisz przebieg zdarzenia rzeczowo, bez ocen prawnych.
- Prowadź dziennik dolegliwości, wizyt i kosztów od pierwszego dnia.
- Zażądaj zaliczki na bieżące koszty, jeśli leczenie się przedłuża.
- Nie zamykaj sprawy, dopóki skutki urazu nie są stabilne.
Punkt pierwszy bywa najtrudniejszy, bo poszkodowany często nie wie, czy taka polisa w ogóle istnieje. Zapytaj właściciela pojazdu, a przy zdarzeniach służbowych pracodawcę, i poproś o odpowiedź na piśmie. Odmowa udzielenia informacji sama w sobie bywa istotna dla dalszej sprawy.
Jak sprawdzić, czy taka polisa istnieje
Najczęstsza przeszkoda nie jest prawna, tylko informacyjna: poszkodowany nie wie, czy pojazd był objęty ochroną. Ubezpieczenie SVI nie jest obowiązkowe, więc trzeba to po prostu ustalić, i warto zrobić to na piśmie.
Przy samochodzie prywatnym zapytaj właściciela pojazdu i poproś o kopię polisy wraz z ogólnymi warunkami obowiązującymi w dniu zdarzenia. Wiele osób nie wie, co dokładnie ma w pakiecie, więc najpewniejszą drogą jest zapytanie ubezpieczyciela z podaniem numeru rejestracyjnego. Przy pojeździe leasingowanym informacji udziela firma leasingowa, a przy służbowym dział kadr lub administracji.
Jeżeli okaże się, że polisy nie było, sprawa się nie kończy. Przy przejazdach służbowych brak takiego ubezpieczenia bywa samodzielną podstawą roszczenia wobec pracodawcy, a przy zdarzeniu z winy innego kierowcy nadal działa klasyczna droga wobec sprawcy. Warto więc ustalić to na początku, bo od tej odpowiedzi zależy cała dalsza strategia.
Przykład hipotetyczny
Przykład hipotetyczny: technik serwisu jechał samochodem służbowym do klienta. Na mokrej nawierzchni wpadł w poślizg i uderzył w barierę. Nikt inny nie brał udziału w zdarzeniu, więc klasyczne roszczenie wobec sprawcy nie wchodziło w grę. Doznał złamania obojczyka i urazu kolana, przez pięć miesięcy nie mógł pracować.
Okazało się, że pracodawca nie zawarł ubezpieczenia obejmującego pracowników w ruchu drogowym, mimo że codzienne przejazdy były podstawowym elementem pracy. Brak takiej polisy mógłby zostać uznany za naruszenie zasady dobrego pracodawcy, co mogłoby otworzyć drogę do roszczenia wobec pracodawcy. Rozliczenie mogłoby objąć różnicę między wynagrodzeniem chorobowym a pełnym dochodem, koszty rehabilitacji, dojazdy, pomoc w domu i zadośćuczynienie.
Relacja do innych świadczeń
Ubezpieczenie SVI rzadko działa w izolacji, a sposób rozliczenia z innymi źródłami decyduje o końcowej kwocie.
Wypłata z tej polisy nie wyklucza innych źródeł, ale wpływa na końcowe rozliczenie. Wynagrodzenie chorobowe od pracodawcy, świadczenia z ubezpieczenia społecznego i koszty pokryte przez ubezpieczenie zdrowotne zwykle odlicza się od kwoty odszkodowania, ponieważ ta sama strata nie może być pokryta dwa razy.
Inaczej jest przy polisach wypłacających z góry ustaloną sumę, na przykład za trwały uszczerbek. Takie świadczenie zwykle nie podlega odliczeniu, bo nie jest naprawieniem konkretnej szkody. Rozróżnienie tych dwóch typów polis ma realny wpływ na to, ile ostatecznie otrzymasz.
Ile trwa rozpatrzenie roszczenia
Sprawy oparte na polisie bywają szybsze niż spory o odpowiedzialność, ponieważ odpada najbardziej czasochłonny etap: ustalanie, kto zawinił. Przy jasnych okolicznościach i kompletnej dokumentacji pierwsza wypłata zaliczkowa może nastąpić stosunkowo szybko po zgłoszeniu.
Dłużej trwają sprawy, w których ubezpieczyciel kwestionuje związek dolegliwości ze zdarzeniem albo powołuje się na wyłączenie z warunków. Wtedy dochodzi ocena medyczna, a przy rozbieżnościach opinia niezależnego biegłego. Podobnie jak w innych sprawach o szkodę osobową, końcowe rozliczenie robi się dopiero po ustabilizowaniu stanu zdrowia, więc przy poważniejszych urazach mowa o miesiącach, a nie tygodniach. Zaliczki służą właśnie temu, by ten okres nie oznaczał braku pieniędzy na bieżące koszty.
Gdy ubezpieczyciel odmawia wypłaty
Odmowa najczęściej opiera się na wyłączeniach z warunków albo na twierdzeniu, że obrażenia nie wynikają ze zdarzenia. Nie traktuj takiego pisma jako końca sprawy: to stanowisko strony, a nie rozstrzygnięcie.
Poproś o wskazanie konkretnego zapisu warunków, na którym opiera się odmowa, oraz o dokumentację, na podstawie której podjęto decyzję. Najpierw przejdź wewnętrzną procedurę skargową u ubezpieczyciela.
Kifid i inne drogi rozwiązania sporu
Najpierw ustal podstawę roszczenia. Do Kifid może zwrócić się konsument w sporze dotyczącym własnej usługi finansowej, ale w określonych sytuacjach także osoba, która sama nie zawarła umowy. Regulamin dopuszcza m.in. skargę osoby mającej własne ustawowe prawo do odszkodowania od ubezpieczyciela. Przykładem jest roszczenie poszkodowanego wobec ubezpieczyciela komunikacyjnego na podstawie art. 6 WAM. Nie należy więc automatycznie wykluczać Kifid tylko dlatego, że chodzi o ubezpieczyciela sprawcy. Regulamin wyłącza jednak skargi wynikające z tzw. bezpośredniego powództwa na podstawie art. 7:954 BW.
Sprawdź regulamin, właściwość Kifid, uczestnictwo instytucji i termin. Zwykle trzeba wcześniej przejść wewnętrzną procedurę skargową. Nie zakładaj, że po wyborze wiążącego rozstrzygnięcia spór będzie można ponownie w całości rozpoznać w sądzie. Właściwą drogą może być także mediacja, wspólna ekspertyza, deelgeschil albo zwykłe postępowanie. Wybór zależy od kwestii spornej, zakresu potrzebnych dowodów i kosztów.
Więcej o reagowaniu na odmowę piszemy w tekście o odmowie wypłaty odszkodowania.
SVI: sprawdź umowę i terminy
Schadeverzekering inzittenden jest ubezpieczeniem, którego zakres wynika z umowy. Może chronić kierowcę i pasażerów także wtedy, gdy nie da się skutecznie dochodzić odszkodowania od innej osoby. Sprawdź jednak, kto jest ubezpieczony, jakie zdarzenia obejmuje polisa, jakie są limity, wyłączenia oraz zasady rozliczenia kosztów pomocy prawnej i medycznej.
Meldplicht, czyli obowiązek zgłoszenia zdarzenia, nie jest tym samym co przedawnienie. Art. 7:942 BW przewiduje zasadniczo trzy lata od początku dnia następującego po dniu uzyskania wiedzy o wymagalności świadczenia. Pisemne żądanie wypłaty oraz reakcja ubezpieczyciela mają znaczenie dla dalszego biegu. Skutki spóźnionego zgłoszenia ocenia się także w świetle art. 7:941 BW; nie każde opóźnienie automatycznie odbiera całe świadczenie. Zachowaj polisę obowiązującą w dniu zdarzenia i potwierdzenie zgłoszenia.
Osobno biegną terminy przy roszczeniu wobec pracodawcy z tytułu braku ubezpieczenia: tam stosuje się zasady przedawnienia roszczeń o szkodę na osobie, czyli co do zasady pięć lat od dnia, w którym poznałeś szkodę i osobę odpowiedzialną (art. 3:310 ust. 5 BW). W praktyce warto prowadzić obie ścieżki równolegle, zamiast czekać na rozstrzygnięcie jednej z nich.
Najczęstsze błędy poszkodowanych
Ubezpieczenie SVI bywa niewykorzystane nie dlatego, że nie działa, lecz dlatego, że nikt o nie nie zapytał. Pierwszy błąd to niesprawdzenie, czy taka polisa w ogóle istnieje, i zamknięcie sprawy w przekonaniu, że skoro nie ma sprawcy, nie ma odszkodowania. Drugi to zgłoszenie wyłącznie szkody w pojeździe, bez zgłoszenia szkody osobowej. Trzeci to zwłoka z wizytą u lekarza.
Czwarty błąd to podpisanie oświadczenia o pełnym rozliczeniu na wczesnym etapie, gdy skutki urazu nie są znane. Piąty to nieuwzględnienie pozycji, które nie mają faktur: pomocy rodziny, rezygnacji z prac domowych, dojazdów prywatnym samochodem. Szósty to brak reakcji na odmowę, mimo że odmowę można zakwestionować.
Kto pokrywa koszty pomocy prawnej
Tu potrzebne jest ważne rozróżnienie. Przy roszczeniu wobec osoby odpowiedzialnej rozsądne koszty ustalenia odpowiedzialności i szkody mogą stanowić część odszkodowania na podstawie art. 6:96 BW. Przy roszczeniu z własnej polisy, takiej jak SVI, podstawą jest natomiast umowa ubezpieczenia: to warunki polisy decydują, czy i w jakim zakresie koszty pomocy prawnej oraz doradcy medycznego są pokrywane. Nie przenoś więc automatycznie zasady z art. 6:96 BW na roszczenie z polisy.
Sprawdź to w dwóch miejscach: w warunkach SVI oraz w ewentualnej polisie ochrony prawnej. Zasady rozliczenia z kancelarią ustal na piśmie, zanim sprawa się zacznie, łącznie z tym, co dzieje się przy odmowie wypłaty.
Przy roszczeniach z polisy szczególnie przydatna bywa analiza warunków ubezpieczenia, ponieważ to w nich znajdują się wyłączenia decydujące o wypłacie. Więcej o zakresie takiego wsparcia piszemy w tekście o pomocy przy szkodzie osobowej.
Gdzie sprawdzić oficjalne informacje
Skargi na sposób prowadzenia sprawy przez ubezpieczyciela rozpatruje instytut opisany na stronie kifid.nl. Informacje o wypłatach w sytuacjach, gdy sprawca jest nieznany lub nieubezpieczony, publikuje Rijksoverheid – Waarborgfonds Motorverkeer. Sprawdź też własne polisy i polisę pracodawcy, bo zakresy potrafią się częściowo pokrywać.
Kiedy skontaktować się z prawnikiem
Kontakt ma sens przy każdym urazie wymagającym leczenia lub nieobecności w pracy, przy odmowie wypłaty, przy sporze o zakres polisy, a zwłaszcza wtedy, gdy zdarzenie miało miejsce w czasie pracy i okazuje się, że pracodawca nie zawarł odpowiedniego ubezpieczenia. Ta ostatnia sytuacja może otworzyć drogę do osobnego roszczenia.
Jeżeli uczestniczyłeś w wypadku i nie wiesz, kto powinien pokryć Twoją szkodę, skontaktuj się z naszą kancelarią i opisz okoliczności zdarzenia.
Najczęstsze pytania
Czym różni się ta polisa od ubezpieczenia sprawcy?
Klasyczne odszkodowanie opiera się na odpowiedzialności: ktoś zawinił, więc jego ubezpieczyciel płaci. Ubezpieczenie osób podróżujących pojazdem wypłaca bez badania winy, samemu kierowcy i pasażerom. Dlatego działa tam, gdzie klasyczne roszczenie w ogóle nie istnieje.
Czy dostanę wypłatę, jeśli sam spowodowałem wypadek?
Tak, na tym polega ta polisa. Kierowca, który wypadł z drogi albo uderzył w przeszkodę, nie może żądać odszkodowania od samego siebie, więc bez tego ubezpieczenia zostaje wyłącznie z wypłatą z ubezpieczenia zdrowotnego i ewentualnym wynagrodzeniem chorobowym.
Co, jeśli pracodawca nie zawarł takiej polisy?
Pracodawca ma obowiązek dbać o bezpieczeństwo także w ruchu drogowym. Brak odpowiedniego ubezpieczenia dla pracowników uczestniczących w ruchu w ramach obowiązków może naruszać zasadę dobrego pracodawcy (art. 7:611 BW), co może otworzyć drogę do roszczenia wobec pracodawcy.
Jakie dokumenty będą potrzebne?
Polisa wraz z ogólnymi warunkami obowiązującymi w dniu zdarzenia, dowód rejestracyjny, formularz zgłoszenia szkody albo notatka policyjna, pełna dokumentacja medyczna, zaświadczenie o dochodach i okresie niezdolności do pracy oraz rachunki za leczenie, dojazdy i pomoc w domu.
Czego ta polisa zwykle nie pokrywa?
Szkód w przewożonym mieniu i uszkodzenia samego pojazdu, a także zdarzeń wyłączonych w warunkach: jazdy bez uprawnień, wyścigów, działania umyślnego, a w wielu polisach również prowadzenia pod wpływem alkoholu lub środków odurzających.
Czy wypłata z tej polisy wyklucza inne roszczenia?
Nie, ale wpływa na końcowe rozliczenie. Wynagrodzenie chorobowe, świadczenia z ubezpieczenia społecznego i koszty pokryte przez ubezpieczenie zdrowotne zwykle odlicza się od odszkodowania, ponieważ ta sama strata nie może zostać pokryta dwukrotnie. Inaczej jest przy polisach wypłacających z góry ustaloną sumę, które zwykle nie podlegają odliczeniu.
Powiązane artykuły
- Uszczerbek na zdrowiu jako pasażer
- Odszkodowanie po wypadku w pracy
- Proces dochodzenia odszkodowania krok po kroku
- Ugoda przy letselschade
Podsumowanie
Ubezpieczenie SVI po wypadku wypłaca odszkodowanie bez badania winy, dzięki czemu ratuje sytuację tam, gdzie klasyczne roszczenie nie istnieje: przy zdarzeniach jednopojazdowych, przy winie kierowcy, którym podróżowałeś, i przy nieznanym sprawcy. Sprawdź, czy pojazd był objęty taką polisą, a przy zdarzeniach służbowych, czy pracodawca zawarł ubezpieczenie dla pracowników w ruchu drogowym, bo jego brak może uzasadniać roszczenie. Zgłoś szkodę szybko, dokumentuj wszystkie koszty i nie zamykaj sprawy przed ustabilizowaniem stanu zdrowia.
Za treści o odszkodowaniach odpowiada mr. Onur Arslan, adwokat od 2009 r., w rejestrze dziedzin prawa NOvA: szkody osobowe (letselschade) i prawo pracy; ekspert rejestru NIVRE (NIVRE-RE) w zakresie szkód osobowych. Profil i rejestracje
Im wcześniej, tym lepiej. Zabezpiecz zdjęcia, dane świadków i dokumentację medyczną, a potem opisz nam swoją sprawę.