Ostatnia aktualizacja treści: 15 września 2026 r.
Uszczerbek na zdrowiu rowerzysty rozlicza się w Holandii według reguł wyraźnie korzystniejszych niż w zwykłej sprawie odszkodowawczej — ale tylko w zderzeniu z pojazdem silnikowym i tylko pod określonymi warunkami. W tym artykule tłumaczymy, skąd bierze się ta ochrona, gdzie się kończy i jakie dowody realnie decydują o wyniku.
Spis treści
- W skrócie
- Na czym polega ochrona rowerzysty
- Dzieci: ochrona niemal całkowita
- Dorosły rowerzysta i zarzut przyczynienia
- Typowe scenariusze wypadków rowerowych
- Co zrobić bezpośrednio po wypadku
- Rower elektryczny i inne pojazdy wspomagane
- Jakie szkody można rozliczyć
- Dowody, które przesądzają o wyniku
- Waarborgfonds: działania i warunki
- Wypadek bez udziału samochodu
- Przedawnienie: najpierw ustal rodzaj roszczenia
- Najczęstsze błędy poszkodowanych
- Kto pokrywa koszty pomocy prawnej
- Gdzie sprawdzić oficjalne informacje
- Najczęstsze pytania
- Kiedy skontaktować się z prawnikiem
- Podsumowanie
W skrócie
- Art. 185 WVW: posiadacz pojazdu silnikowego odpowiada na zasadzie ryzyka, chyba że wykaże siłę wyższą.
- Dziecko poniżej 14 lat: 100 procent szkody, chyba że działało umyślnie lub niemal umyślnie.
- Rowerzysta od 14 lat: co najmniej 50 procent szkody, o ile nie zachodzi overmacht ani umyślność bądź granicząca z nią lekkomyślność; po korekcie ze względu na słuszność zwykle więcej.
- Ta ochrona dotyczy tylko zderzeń z pojazdem silnikowym — nie każdego upadku z roweru.
- Szkoda na osobie to odrębne roszczenie od zniszczonego roweru; zgłoś je osobno.
- Przy nieznanym lub nieubezpieczonym sprawcy może pomóc Waarborgfonds: trzeba wykazać udział pojazdu silnikowego, odpowiedzialność i szkodę oraz działać w wyznaczonych terminach.
Na czym polega ochrona rowerzysty
Ochrona nie bierze się z ogólnej życzliwości, tylko z konkretnego przepisu: art. 185 ustawy o ruchu drogowym (WVW 1994). Posiadacz pojazdu silnikowego, którym jedzie się po drodze, odpowiada za szkodę wyrządzoną osobom spoza tego pojazdu, chyba że wykaże siłę wyższą (overmacht). To odpowiedzialność na zasadzie ryzyka: kierowca nie musi popełnić błędu, żeby odpowiadać.
Siła wyższa to bardzo wysoka poprzeczka: nie wystarczy, że kierowca nic nie zawinił — musi wykazać, że zachowanie rowerzysty było tak nieoczekiwane, że nie miał żadnej możliwości uniknięcia zderzenia. W praktyce udaje się to rzadko.
Gdy siły wyższej nie ma, ale rowerzysta również popełnił błąd, dochodzi do podziału szkody. I tu obowiązują dwie ustalone reguły, zależne od wieku.
Dzieci: ochrona niemal całkowita
Reguła 100 procent. Przy dziecku poniżej czternastego roku życia jego własne zachowanie w ogóle nie jest brane pod uwagę — ani przy ocenie siły wyższej, ani przy przyczynieniu — chyba że stanowi umyślność albo lekkomyślność granicząca z umyślnością (Hoge Raad, 1 czerwca 1990, NJ 1991/720 i 31 maja 1991, NJ 1991/721). Praktyczny skutek: odszkodowanie w pełnej wysokości.
Od dziecka nie można oczekiwać oceny sytuacji drogowej jak od dorosłego. Argument „samo wjechało pod samochód” zwykle nie ma więc znaczenia prawnego, choć bywa podnoszony na miejscu zdarzenia.
Uwaga na granicę wieku: reguła dotyczy dzieci poniżej czternastu lat. Od czternastych urodzin stosuje się regułę opisaną niżej. Nie istnieje natomiast żadna odpowiadająca jej reguła dla osób starszych — Hoge Raad wyraźnie odmówił wyznaczenia takiej granicy wiekowej dla seniorów.
Dorosły rowerzysta i zarzut przyczynienia
Reguła 50 procent. Dla rowerzysty od czternastego roku życia Hoge Raad ustalił, że gdy kierowca nie wykaże siły wyższej, a rowerzysta popełnił błąd, który nie jest umyślnością ani lekkomyślnością graniczącą z umyślnością, co najmniej połowa szkody obciąża stronę zmotoryzowaną — z samego faktu urzeczywistnienia się niebezpieczeństwa związanego z pojazdem (ECLI:NL:HR:1992:ZC0526).
To dolna granica, nie wynik. O pozostałych pięćdziesięciu procentach decyduje porównanie, w jakim stopniu zachowanie każdej ze stron przyczyniło się do szkody, a następnie korekta ze względu na słuszność — która przy zderzeniu samochodu z rowerem zwykle wypada na korzyść rowerzysty. Sprawy kończą się więc często na 70, 80 albo 100 procentach, a nie na równym podziale.
Dwie sytuacje wyłączają tę regułę: umyślność lub lekkomyślność granicząca z umyślnością po stronie rowerzysty oraz sytuacja, w której roszczenie zgłasza nie poszkodowany, lecz jego własny ubezpieczyciel w drodze regresu.
Typowe zarzuty to jazda bez oświetlenia, telefon, czerwone światło albo alkohol. Każdy wymaga wykazania przez ubezpieczyciela i udowodnienia, że realnie wpłynął na przebieg zdarzenia — sam brak światła w biały dzień nic nie znaczy.
Typowe scenariusze wypadków rowerowych
Kilka układów powtarza się w większości spraw:
- Samochód skręcający w prawo, przecinający tor jazdy rowerzysty.
- Otwarcie drzwi zaparkowanego pojazdu przed nadjeżdżającym rowerzystą.
- Wyjazd z posesji lub parkingu bez ustąpienia pierwszeństwa.
- Wyprzedzanie ze zbyt małym odstępem bocznym.
- Kolizja na skrzyżowaniu z niejasnym pierwszeństwem.
Uwaga: szczególna ochrona z art. 185 WVW nie działa przy każdym upadku z roweru. Dotyczy wyłącznie zderzenia z pojazdem silnikowym, którym jedzie się po drodze. Poniżej cztery najczęstsze układy i to, co w każdym z nich faktycznie obowiązuje.
| Rodzaj zdarzenia | Podstawa prawna | Czy działa reguła 50/100% | Co trzeba wykazać |
|---|---|---|---|
| Rower – samochód w ruchu | art. 185 WVW (ryzyko) | Tak — 100% dla dziecka poniżej 14 lat, minimum 50% dla starszych | Że pojazd silnikowy brał udział w zdarzeniu. Kierowca musi wykazać siłę wyższą, jeśli chce się uwolnić |
| Rower – rower | art. 6:162 BW (czyn niedozwolony) | Nie | Że drugi rowerzysta zachował się nieprawidłowo. Pełny ciężar dowodu po twojej stronie |
| Otwarte drzwi zaparkowanego auta | art. 6:162 BW; art. 185 nie działa, bo pojazd nie jedzie | Nie automatycznie | Że drzwi otwarto bez upewnienia się. Sprawa i tak idzie zwykle do ubezpieczyciela OC pojazdu |
| Dziura lub usterka drogi | art. 6:174 BW (zarządca drogi) | Nie | Że droga nie spełniała wymagań, jakie można jej stawiać, i że to spowodowało upadek |
Różnica jest praktyczna, nie teoretyczna. Przy zderzeniu z samochodem punktem wyjścia jest wypłata; przy zderzeniu z innym rowerem punktem wyjścia jest twój dowód. Otwarcie drzwi to przypadek pośredni: odpowiedzialność otwierającego zwykle nie budzi sporu, bo ma on obowiązek upewnić się, że nie stwarza zagrożenia — ale nie masz tu automatycznej dolnej granicy 50 procent.
Co zrobić bezpośrednio po wypadku
Materiał dowodowy powstaje w pierwszych godzinach.
- Zadbaj o pomoc medyczną i zgłoś się do lekarza jeszcze tego samego dnia.
- Wezwij policję przy obrażeniach, sporze o przebieg albo ucieczce sprawcy.
- Zapisz dane kierowcy, numer rejestracyjny i ubezpieczyciela.
- Zrób zdjęcia ustawienia pojazdów, ścieżki, oznakowania i uszkodzeń roweru.
- Zapisz dane świadków; przy wypadkach rowerowych są zwykle przechodnie.
- Nie oddawaj roweru do naprawy przed udokumentowaniem uszkodzeń.
- Zachowaj uszkodzony kask, odzież i sprzęt.
Uszkodzenia roweru bywają istotnym dowodem przebiegu zderzenia — zrób zdjęcia, zanim rower trafi do serwisu. Jak wypełnić dokumenty, wyjaśniamy w tekście o formularzu zgłoszenia szkody.
Rower elektryczny i inne pojazdy wspomagane
O tym, jakie zasady obowiązują, decyduje technika pojazdu, a nie jego nazwa w sklepie. Ustawa (art. 1 ust. 1 lit. ea WVW) definiuje rower ze wspomaganiem bardzo precyzyjnie: silnik elektryczny o nominalnej mocy ciągłej maksymalnie 0,25 kW, wspomaganie stopniowo słabnące i całkowicie wyłączane przy 25 km/h lub wcześniej, gdy przestajesz pedałować. Taki pojazd nie jest pojazdem silnikowym, więc korzystasz z pełnej ochrony rowerzysty.
Speed pedelec to co innego. Jedzie do 45 km/h i w świetle prawa jest motorowerem, czyli pojazdem silnikowym. Skutki są poważne: obowiązkowy kask (art. 60 RVV), prawo jazdy kategorii AM, tablica rejestracyjna i ubezpieczenie OC. Ochrona z art. 185 WVW ci nie przysługuje — sam jesteś posiadaczem pojazdu silnikowego.
Rower przerobiony (podniesiona prędkość wspomagania albo mocniejszy silnik) przestaje spełniać definicję roweru i wpada w tę samą kategorię, tylko bez rejestracji i bez ubezpieczenia. Poza utratą ochrony ryzykujesz odmowę wypłaty z własnej polisy. Szczegóły omawiamy w tekście o wypadku z fatbike’em.
Kask: trzy różne pytania
Zarzut „nie miał kasku” pojawia się regularnie, ale rozpada się na trzy odrębne kwestie, których nie wolno mieszać.
- Czy istniał obowiązek? Dla roweru i roweru ze wspomaganiem do 25 km/h — nie. Dla motorowerów, skuterów i speed pedeleków — tak (art. 60 RVV). Bez obowiązku nie ma naruszenia normy, więc zarzut startuje ze słabej pozycji.
- Czy kask realnie zmieniłby skutki? To pytanie o związek przyczynowy i musi je wykazać ubezpieczyciel. Przy złamanej nodze albo obojczyku odpowiedź jest oczywiście przecząca.
- Czy to wpływa na przyczynienie? Dopiero gdy odpowiedź na oba wcześniejsze pytania jest twierdząca, brak kasku może obniżyć odszkodowanie — i to w części dotyczącej urazu głowy, nie całej szkody.
Kategoryczne „kask nigdy nie ma znaczenia” jest więc równie nieścisłe jak „brak kasku zawsze obniża wypłatę”. Przy zwykłym rowerze zarzut w praktyce upada; przy speed pedelecu bez kasku sytuacja wygląda inaczej.
Jakie szkody można rozliczyć
Przy rowerzyście szkoda rozpada się na cztery grupy i każdą zgłasza się osobno. Pominięcie którejkolwiek to najczęstszy powód zaniżonego rozliczenia.
- Rower i sprzęt: naprawa albo wartość roweru, akumulator, kask, licznik, bagażnik. Przy droższych rowerach elektrycznych to realna kwota — udokumentuj ją przed naprawą.
- Odzież i rzeczy osobiste: kurtka, spodnie, buty, okulary, telefon, zegarek. Zachowaj zniszczone rzeczy, nie wyrzucaj ich.
- Dochód: utrata zarobków w okresie niezdolności, nadgodziny i premie, których nie wypracowałeś, a przy trwałych następstwach także utrata zdolności zarobkowania.
- Uszczerbek na zdrowiu: koszty leczenia, rehabilitacji i fizjoterapii, dojazdy na wizyty, pomoc w domu i opieka bliskich oraz zadośćuczynienie za ból i ograniczenia.
Pierwsze dwie grupy to szkoda w mieniu, dwie ostatnie — szkoda na osobie. Zgłasza się je zwykle do tego samego ubezpieczyciela, ale jako odrębne roszczenia. Pełną strukturę wyliczenia opisujemy w tekście o wysokości odszkodowania.
Dowody, które przesądzają o wyniku
Sprawy rowerowe rozstrzygają się na dowodach z miejsca zdarzenia — zwykle nie ma rejestratora. Materiał trzeba zebrać samemu albo poprosić o to osoby towarzyszące.
- Zdjęcia ustawienia pojazdów przed ich przestawieniem.
- Zdjęcia uszkodzeń roweru, zwłaszcza koła i ramy, przed naprawą.
- Zdjęcia widoczności: oznakowanie, zieleń, słupki, oświetlenie.
- Dane świadków, w tym przechodniów i osób z okolicznych lokali.
- Informacja o kamerach w pobliżu: sklepy, przystanki, skrzyżowania.
- Dokumentacja medyczna z dnia zdarzenia.
Piąty punkt jest niedoceniany. Nagrania z kamer sklepowych i miejskich bywają nadpisywane po kilku dniach, ale na szybką pisemną prośbę właściciel często je zabezpiecza. Poproś o to w pierwszym tygodniu, nawet jeśli nie wiesz, czy sprawa będzie sporna.
Waarborgfonds: działania i warunki
Waarborgfonds Motorverkeer może pomóc w określonych sytuacjach szkody spowodowanej przez pojazd silnikowy, między innymi gdy sprawca pozostał nieznany albo nie był ubezpieczony. Trzeba wykazać udział takiego pojazdu, odpowiedzialność oraz szkodę. Sam brak danych sprawcy nie gwarantuje wypłaty.
Jeżeli widziałeś pojazd wyrządzający szkodę, lecz nie ustaliłeś numeru rejestracyjnego, fundusz wskazuje zawiadomienie policji w ciągu 48 godzin. W innych przypadkach wymaga podjęcia działań zmierzających do ustalenia sprawcy w ciągu maksymalnie 14 dni. Są to wymagania dotyczące aktywności i dowodów, odrębne od przedawnienia.
Przy znanym, nieubezpieczonym sprawcy najpierw skieruj roszczenie do niego. Zachowaj zdjęcia, zeznania świadków i korespondencję. Udział własny 250 euro dotyczy szkody w mieniu wyrządzonej przez nieznany pojazd silnikowy; nie jest ogólnym potrąceniem od szkody na osobie. Dla własnej polisy albo zdarzenia za granicą sprawdza się osobną drogę.
Dwie rzeczy warto zapamiętać. Po pierwsze, fizyczne zderzenie nie jest samodzielnym warunkiem: wystarczy, że pojazd silnikowy był przyczynowo zaangażowany w zdarzenie i że po jego stronie zachodzi odpowiedzialność, na przykład gdy samochód zajechał drogę i zmusił cię do gwałtownego manewru. Po drugie, udział własny 250 euro dotyczy szkody w mieniu wyrządzonej przez nieznany pojazd, a nie szkody na osobie. Szczegóły opisujemy w tekście o nieznanym i nieubezpieczonym sprawcy.
Wypadek bez udziału samochodu
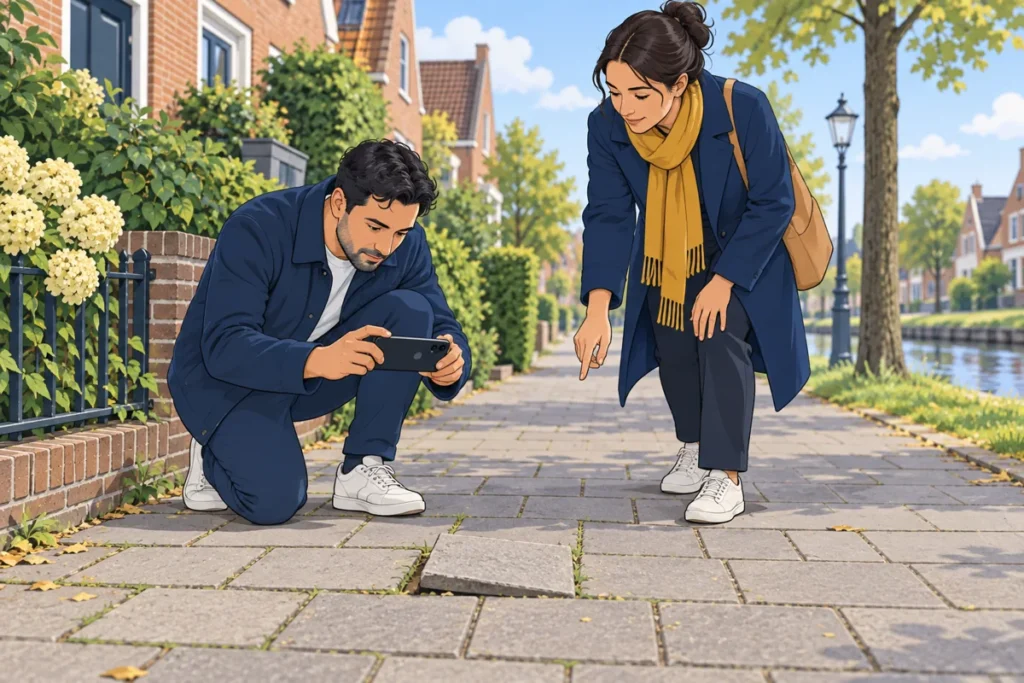
Jeżeli przewróciłeś się przez dziurę w nawierzchni, źle oznakowane roboty albo śliską warstwę po pracach, odpowiada zarządca drogi (art. 6:174 BW) — ale bez reguły 50 procent. Udokumentuj miejsce natychmiast: ubytki bywają naprawiane w ciągu kilku dni. Zrób zdjęcia z linijką albo innym przedmiotem odniesienia pokazującym głębokość i zgłoś sprawę zarządcy na piśmie.
Przedawnienie: najpierw ustal rodzaj roszczenia
Roszczenie o naprawienie szkody przez osobę odpowiedzialną za uszkodzenie ciała lub śmierć podlega szczególnej regule art. 3:310 ust. 5 BW. Co do zasady termin wynosi pięć lat od początku dnia następującego po dniu, w którym poszkodowany poznał zarówno szkodę, jak i osobę za nią odpowiedzialną. W tym reżimie nie obowiązuje dodatkowa bezwzględna granica dwudziestu lat. Reguła dotyczy zdarzeń wyrządzających szkodę od 1 lutego 2004 r.; wcześniejsze zdarzenia wymagają sprawdzenia przepisów przejściowych. Jeżeli poszkodowany uzyskał potrzebną wiedzę jako małoletni, wskazany przepis wiąże pięcioletni termin z osiągnięciem pełnoletności.
Inaczej liczy się bezpośrednie roszczenie z WAM wobec ubezpieczyciela komunikacyjnego: zasadą są trzy lata od zdarzenia. Roszczenie z własnej umowy ubezpieczenia ma odrębny początek i reguły z art. 7:942 BW. Nie przenoś więc automatycznie pięciu lat ani wyjątku dla małoletnich na każdą polisę lub fundusz. Nie trzeba czekać na koniec leczenia, aby zgłosić i zabezpieczyć roszczenie.
W praktyce i tak decyduje tempo zabezpieczenia dowodów, a nie sam termin przedawnienia.
Najczęstsze błędy poszkodowanych
Pierwszy błąd to zgłoszenie wyłącznie zniszczonego roweru i pominięcie szkody na osobie. Drugi to zwłoka z wizytą u lekarza przy urazach ujawniających się z opóźnieniem. Trzeci to przyjęcie na wiarę zarzutu przyczynienia.
Czwarty błąd to naprawa roweru przed udokumentowaniem uszkodzeń. Piąty to rezygnacja ze sprawy po usłyszeniu, że „rowerzysta jechał nieuważnie”. Szósty to brak zgłoszenia policji przy ucieczce sprawcy, co utrudnia wypłatę z funduszu gwarancyjnego.
Kto pokrywa koszty pomocy prawnej
Przy szkodzie na osobie rozsądne koszty pomocy prawnej stanowią część szkody (art. 6:96 BW) i co do zasady odzyskuje się je od strony odpowiedzialnej — dlatego w takich sprawach zwykle nie płacisz z własnej kieszeni. „Zwykle” nie znaczy „zawsze”: gdy odpowiedzialność zostanie odrzucona albo ustalona tylko częściowo, ubezpieczyciel pokrywa koszty odpowiednio w mniejszej części, a przy sprawie sądowej dochodzi ryzyko kosztów procesu. Ustal to więc na piśmie przed rozpoczęciem, zamiast opierać się na ogólnej obietnicy.
Ma to znaczenie zwłaszcza przy sporze o przyczynienie, gdzie ubezpieczyciel proponuje z góry określony procent obniżki. Więcej o zakresie wsparcia w tekście o pomocy przy szkodzie osobowej.
Gdzie sprawdzić oficjalne informacje
Zasady ruchu rowerowego publikuje rijksoverheid.nl, a warunki funduszu gwarancyjnego — vereende.nl. Sprawdź też własne polisy: ubezpieczenie ochrony prawnej bywa dodatkowym wsparciem.
Najczęstsze pytania
Czy dostanę odszkodowanie, jeśli sam popełniłem błąd?
Przy zderzeniu z pojazdem silnikowym zwykle tak. Od czternastego roku życia obowiązuje dolna granica 50 procent szkody, a po korekcie ze względu na słuszność zwykle wychodzi więcej. Reguła ta nie działa jednak w dwóch sytuacjach: gdy posiadacz pojazdu skutecznie powoła się na overmacht oraz gdy twoje zachowanie było umyślne albo graniczyło z umyślnością. Nie stosuje się jej także wtedy, gdy roszczenie zgłasza w drodze regresu twój własny ubezpieczyciel. Poza tym ubezpieczyciel musi wykazać stopień twojego przyczynienia i jego realny wpływ na przebieg zdarzenia.
Czy brak kasku obniża odszkodowanie?
Przy zwykłym rowerze i rowerze ze wspomaganiem do 25 km/h praktycznie nie: nie ma obowiązku noszenia kasku, więc nie ma naruszenia normy, a ubezpieczyciel musiałby jeszcze wykazać, że kask realnie zmieniłby skutki. Przy urazach innych niż głowy zarzut upada od razu. Inaczej jest przy speed pedelecu i motorowerze, gdzie kask jest obowiązkowy — tam brak kasku może obniżyć odszkodowanie, ale tylko w części dotyczącej urazu głowy.
Czy ochrona rowerzysty działa także przy zderzeniu z innym rowerem?
Nie. Reguła 50 procent i pełne odszkodowanie dla dzieci wynikają z art. 185 WVW, który dotyczy wyłącznie pojazdów silnikowych. Przy zderzeniu dwóch rowerów obowiązują zwykłe zasady czynu niedozwolonego: musisz wykazać, że druga osoba zachowała się nieprawidłowo i że to spowodowało szkodę. Ten sam wniosek dotyczy upadku na dziurze czy śliskiej nawierzchni — tam odpowiada zarządca drogi na innej podstawie.
Czy zwykły e-bike i speed pedelec mają te same zasady?
Nie. Rower ze wspomaganiem do 25 km/h i o mocy do 0,25 kW jest w świetle prawa rowerem, więc masz pełną ochronę rowerzysty i nie musisz nosić kasku. Speed pedelec jedzie do 45 km/h i jest motorowerem: obowiązuje kask, prawo jazdy AM, rejestracja i OC, a ochrona z art. 185 WVW ci nie przysługuje. Rower przerobiony traktuje się jak speed pedelec, tylko bez rejestracji i ubezpieczenia.
Co z dzieckiem, które wjechało pod samochód?
Poniżej czternastu lat zachowanie dziecka w ogóle się nie liczy, chyba że było umyślne albo graniczyło z umyślnością. Odszkodowanie należy się wtedy w pełnej wysokości i argument, że dziecko samo wjechało, nie ma znaczenia prawnego.
Kto odpowiada, gdy ktoś otworzył drzwi samochodu?
Zwykle osoba otwierająca drzwi: ma obowiązek upewnić się, że nie stwarza zagrożenia, także gdy pojazd stoi prawidłowo. Uwaga — art. 185 WVW tu nie działa, bo pojazd nie jedzie, więc nie masz automatycznej granicy 50 procent.
Czy zniszczony rower rozlicza się osobno?
Tak. Szkoda w mieniu i szkoda na osobie to dwa odrębne roszczenia, choć zgłasza się je zwykle do tego samego ubezpieczyciela. Przy droższych rowerach elektrycznych warto udokumentować wartość i zakres uszkodzeń przed naprawą.
Co, jeśli przewróciłem się przez dziurę w drodze?
Wtedy odpowiedzialność może ponosić zarządca drogi, a nie kierowca. Udokumentuj miejsce zdjęciami z przedmiotem odniesienia pokazującym głębokość ubytku i zgłoś sprawę pisemnie, bo takie usterki bywają naprawiane w ciągu kilku dni.
Powiązane artykuły
- Odszkodowanie po wypadku drogowym
- Potrącony pieszy w Holandii
- Proces dochodzenia odszkodowania krok po kroku
- Odszkodowanie dla dziecka po wypadku
- Wypadek podczas sportu i na siłowni
Kiedy skontaktować się z prawnikiem
Przy drobnym otarciu bez następstw wystarczy zgłoszenie szkody. Kontakt ma sens przy urazie wymagającym leczenia, sporze o przebieg zdarzenia, zarzucie przyczynienia, ucieczce sprawcy oraz gdy poszkodowanym jest dziecko. Im wcześniej, tym lepiej — nagrania i świadkowie znikają w ciągu tygodni. Skontaktuj się z nami i opisz przebieg zdarzenia.
Podsumowanie
Wobec pojazdu silnikowego prawo stawia rowerzystę w mocnej pozycji: dziecko poniżej czternastu lat dostaje 100 procent, starszy rowerzysta co najmniej 50 procent, a zwykle więcej. Ta ochrona kończy się jednak tam, gdzie kończy się pojazd silnikowy — przy zderzeniu z innym rowerem, otwartych drzwiach zaparkowanego auta czy dziurze w drodze obowiązują inne podstawy. Zgłoś szkodę na osobie osobno od roweru, idź do lekarza tego samego dnia, zabezpiecz zdjęcia i świadków i nie przyjmuj zarzutu przyczynienia bez sprawdzenia, czy został wykazany.