Ile kosztuje pomoc? W sprawach o odszkodowanie zazwyczaj nie płacisz nam nic: rozsądne koszty pomocy prawnej rozliczamy z ubezpieczycielem strony odpowiedzialnej, gdy odpowiedzialność zostaje uznana (art. 6:96 BW). Pierwsza rozmowa jest bezpłatna: zadzwoń 06 30 17 26 52 lub napisz na WhatsApp. Możesz pisać po polsku. Zasady kosztów
Ostatnia aktualizacja treści: 30 września 2026 r.
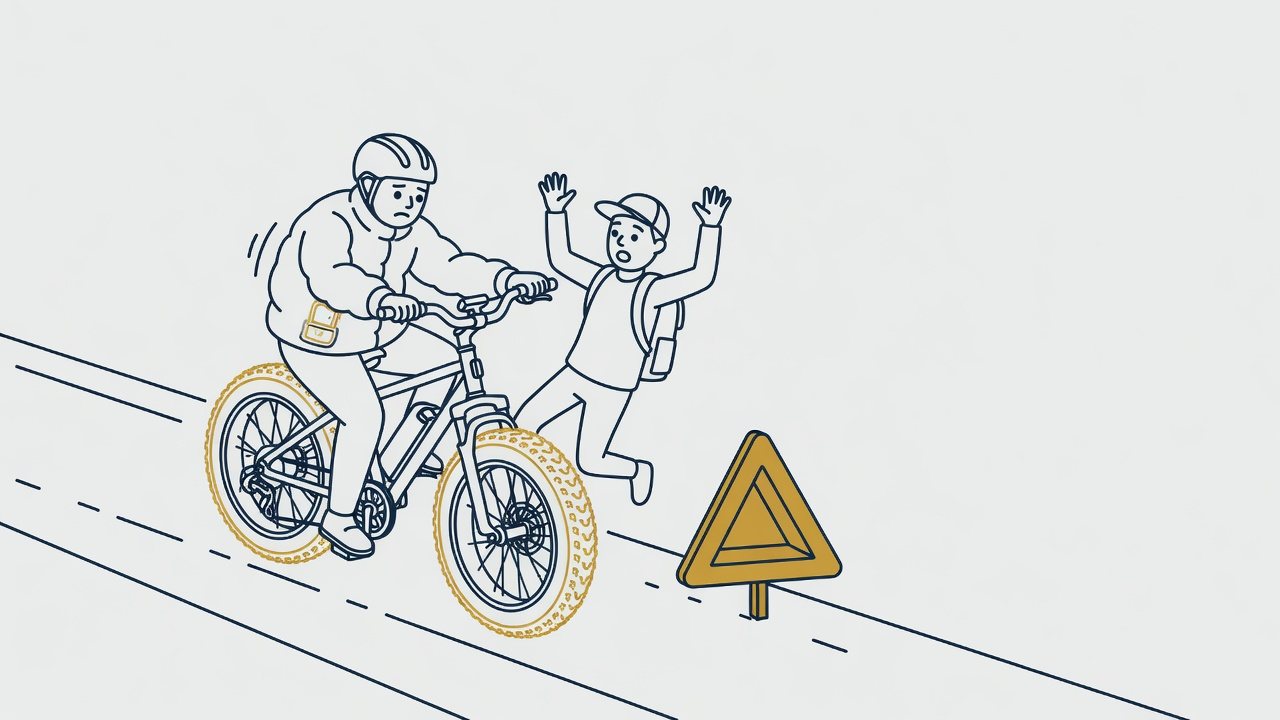
Wypadek z fatbike’em to w Holandii stosunkowo nowy, a coraz częstszy rodzaj sprawy odszkodowawczej. Elektryczne rowery o szerokich oponach zdobyły ogromną popularność, zwłaszcza wśród młodszych użytkowników, a wraz z nią pojawiły się pytania, na które nie ma jednej prostej odpowiedzi. Czy fatbike to jeszcze rower, czy już pojazd wymagający ubezpieczenia? Kto płaci, gdy poszkodowany jest nastolatek? Co, jeśli rower był przerobiony? W tym artykule porządkujemy zasady odpowiedzialności i pokazujemy, jak dochodzić roszczenia po takim zdarzeniu.
Spis treści
- W skrócie
- Jaki pojazd brał udział w wypadku?
- Fatbike w oczach prawa: rower czy motorower
- Hulajnoga elektryczna i skuter: inne zasady
- Dlaczego przeróbka zmienia wszystko
- Reguły 50% i 100% mają warunki
- Kiedy fatbike jest poszkodowanym, a kiedy sprawcą
- Wypadki z udziałem nieletnich
- Jakie szkody można rozliczyć
- Krok po kroku: co zrobić po zdarzeniu
- Ubezpieczenie: co obejmuje, a co nie
- Przykład ilustracyjny (hipotetyczny)
- Waarborgfonds: działania i warunki
- Kask, prędkość i zarzut przyczynienia się
- Rola ubezpieczyciela
- Przedawnienie: najpierw ustal rodzaj roszczenia
- Najczęstsze błędy poszkodowanych
- Kto pokrywa koszty pomocy prawnej?
- Gdzie sprawdzić oficjalne informacje
- Kiedy skontaktować się z prawnikiem
- Najczęstsze pytania
- Podsumowanie
W skrócie
- O wszystkim decyduje kwalifikacja pojazdu: nieprzerobiony rower elektryczny (do 250 W, wspomaganie tylko przy pedałowaniu i do 25 km/h) to rower; przerobiony albo z manetką gazu powyżej 6 km/h jest pojazdem silnikowym bez wymaganego dopuszczenia.
- Przy zdarzeniu z pojazdem silnikowym (art. 185 WVW) rowerzyści i piesi korzystają ze szczególnej ochrony, dalej idącej dla dzieci poniżej czternastu lat; ma ona jednak warunki i wyjątki.
- Przeróbka zwiększająca prędkość zwykle wyłącza ochronę z prywatnej polisy odpowiedzialności cywilnej; nie odbiera natomiast automatycznie praw poszkodowanego ani dostępu do leczenia.
- Udokumentuj pojazd, zanim trafi do naprawy lub aktualizacji oprogramowania.
- Kask: na fatbike’u zgodnym z przepisami nie ma obecnie obowiązku kasku (stan na 30 września 2026 r.); planowany obowiązek dla osób poniżej 18 lat nie jest jeszcze prawem. Brak kasku może obniżyć odszkodowanie tylko w części dotyczącej urazu głowy i tylko po wykazaniu związku przyczynowego.
- Fundusz gwarancyjny wchodzi w grę tylko przy pojeździe silnikowym, nie przy zwykłym rowerze; przy nieznanym sprawcy wymaga m.in. szybkiego zgłoszenia policji.
Jaki pojazd brał udział w wypadku?
Od odpowiedzi na to pytanie zależy wszystko: obowiązek ubezpieczenia, kask, wiek i zasady odpowiedzialności.
| Fatbike zgodny z przepisami | Fatbike przerobiony | Speed pedelec / motorower | |
|---|---|---|---|
| Status prawny | rower (art. 1 ust. 1 lit. ea WVW) | pojazd silnikowy (zależnie od parametrów: motorower, skuter lub speed pedelec), ale bez wymaganego dopuszczenia | motorower (pojazd silnikowy) |
| Dopuszczenie do ruchu | bez formalności | w praktyce niemożliwe | tablica i rejestracja |
| Ubezpieczenie OC pojazdu | nieobowiązkowe | obowiązkowe (art. 2 WAM), lecz w praktyce nieosiągalne | obowiązkowe |
| Kask | nieobowiązkowy (plan obowiązku dla osób poniżej 18 lat — jeszcze nie prawo) | obowiązkowy jak dla motoroweru/skutera (art. 60 RVV 1990) | obowiązkowy (art. 60 RVV 1990) |
| Prawo jazdy i wiek | brak wymogu | kategoria AM, od 16 lat | kategoria AM, od 16 lat |
| Odpowiedzialność cywilna | jako sprawca: zasady ogólne (art. 6:162 BW, przy dzieciach także art. 6:169 BW); jako potrącony przez samochód: ochrona z art. 185 WVW | jako sprawca wobec pieszego lub rowerzysty: odpowiedzialność na zasadzie ryzyka z art. 185 WVW; prywatna polisa zwykle wyłączona; w zderzeniu z samochodem brak ochrony z art. 185 (ust. 3), zasady ogólne | jak w kolumnie środkowej, ale szkody pokrywa obowiązkowe ubezpieczenie OC pojazdu |
Ta środkowa kolumna jest sednem problemu. Trzy rzeczy ocenia się osobno: czy pojazd ma manetkę gazu działającą bez pedałowania, czy ma wymagane dopuszczenie typu oraz jak faktycznie był używany. Przerobiony fatbike nie staje się po prostu legalnym motorowerem, który wystarczy ubezpieczyć. Nie ma homologacji, więc nie da się go zarejestrować ani ubezpieczyć — a to znaczy, że w świetle prawa nie wolno nim jeździć po drodze. Skutki finansowe ponosi wtedy użytkownik, a przy nieletnim często rodzice — także jako właściciele pojazdu, na których ciąży obowiązek ubezpieczenia.
Kask dla młodzieży: stan prawny na 30 września 2026 r. jest taki, że na rowerze i rowerze elektrycznym do 25 km/h — także na fatbike’u spełniającym te warunki — obowiązku kasku nie ma, niezależnie od wieku; kask jest obowiązkowy na motorowerze (w tym speed pedelecu), skuterze i motocyklu (art. 60 RVV 1990). Rząd planuje wprowadzenie w 2027 r. obowiązku kasku dla osób poniżej 18 lat na fatbike’ach, rowerach elektrycznych i innych lekkich pojazdach elektrycznych; projekt ma trafić do parlamentu jesienią 2026 r. i wymaga zgody obu izb (rijksoverheid.nl). To plan, a nie obowiązujące prawo — nie wyciągaj z niego skutków dla zdarzeń sprzed jego ewentualnego wejścia w życie.
Fatbike w oczach prawa: rower czy motorower
Kwalifikacja prawna decyduje o wszystkim: o obowiązku ubezpieczenia, o wieku użytkownika, o kasku i o zasadach odpowiedzialności. Rower elektryczny traktowany jest jak zwykły rower, jeżeli spełnia trzy warunki naraz: silnik elektryczny ma nominalną moc ciągłą najwyżej 250 W (0,25 kW), wspomaganie działa wyłącznie podczas pedałowania i stopniowo słabnie, a wyłącza się przy 25 km/h lub wcześniej, gdy przestajesz pedałować (art. 1 ust. 1 lit. ea WVW 1994). Dopuszczalna jest jedynie manetka pomocnicza (np. do ruszania lub prowadzenia) działająca bez pedałowania do 6 km/h; manetka, która napędza pojazd szybciej, oznacza, że nie jest to już rower elektryczny. Stan na 30 września 2026 r., źródło: rijksoverheid.nl. Według tego samego źródła za jazdę po drodze publicznej takim niezarejestrowanym pojazdem policja może nałożyć mandat, a przy powtarzających się wykroczeniach zająć pojazd.
Sytuacja zmienia się, gdy pojazd jedzie szybciej, gdy silnik działa bez pedałowania albo gdy został przerobiony w celu zwiększenia prędkości. Wtedy w świetle przepisów bywa traktowany jak motorower, co pociąga za sobą obowiązek ubezpieczenia, tablicy rejestracyjnej, kasku i minimalnego wieku. Ta granica jest sednem większości sporów po wypadku z fatbike’em.
Hulajnoga elektryczna i skuter: inne zasady
Fatbike i hulajnoga elektryczna bywają wrzucane do jednego worka, a pod względem prawnym to różne pojazdy. Ocena zaczyna się od trzech pytań, które rozstrzyga się osobno.
- Rodzaj pojazdu. Rower ze wspomaganiem do 25 km/h i o mocy ciągłej do 250 W jest rowerem. Skuter i speed pedelec są pojazdami silnikowymi (motorowerami lub skuterami w rozumieniu przepisów). Hulajnoga elektryczna nie jest rowerem: jej status zależy od tego, czy dany model ma wymagane dopuszczenie do ruchu.
- Dopuszczenie do ruchu. Przy pojazdach wymagających dopuszczenia typu liczy się, czy konkretny model je posiada. Bez tego pojazd nie może być zarejestrowany ani ubezpieczony, a jazda nim po drodze publicznej jest niedozwolona, niezależnie od tego, gdzie go kupiono.
- Droga ubezpieczeniowa. Przy rowerze zwykle działa prywatna polisa odpowiedzialności cywilnej. Przy motorowerze potrzebne jest obowiązkowe ubezpieczenie komunikacyjne, a polisy prywatne standardowo takie pojazdy wyłączają. To samo rozróżnienie decyduje o dostępie do Waarborgfonds.
Jako poszkodowany zachowujesz przy tym swoje prawa wobec sprawcy niezależnie od tego, czym sam jechałeś: legalność twojego pojazdu ocenia się osobno od odpowiedzialności drugiej strony. Przy zdarzeniu z pojazdem silnikowym sprawdź więc najpierw rodzaj pojazdu każdej ze stron, a dopiero potem zasady odpowiedzialności. Jeżeli do wypadku doszło na skuterze albo motorowerze — jako kierujący lub pasażer — zasady opisujemy osobno w tekście o odszkodowaniu po wypadku na skuterze lub motorowerze.
Dlaczego przeróbka zmienia wszystko
Wiele modeli można w prosty sposób odblokować, zwiększając prędkość maksymalną. W internecie takie modyfikacje przedstawiane są jako drobna zmiana ustawień, a ich konsekwencje prawne są poważne.
Przerobiony pojazd zwykle przestaje być rowerem. Oznacza to jazdę bez wymaganego ubezpieczenia i bez uprawnień, a w razie wypadku ubezpieczyciel może odmówić wypłaty albo dochodzić zwrotu wypłaconych kwot od użytkownika. Nie znaczy to jednak, że poszkodowany na takim pojeździe traci wszystkie prawa: odpowiedzialność drugiej strony i leczenie z ubezpieczenia zdrowotnego ocenia się osobno od kwestii legalności pojazdu. Dla rodziców nastolatka to szczególnie ważna informacja, bo odpowiedzialność finansowa potrafi wtedy spaść na rodzinę.
Reguły 50% i 100% mają warunki
Przy zdarzeniu objętym art. 185 WVW pieszy lub rowerzysta może korzystać ze szczególnej ochrony wobec właściciela albo posiadacza pojazdu silnikowego. Uczestnik od czternastego roku życia może podlegać wypracowanej w orzecznictwie regule co najmniej 50% odszkodowania, jeżeli nie zachodzi skuteczna obrona oparta na overmacht ani umyślność lub granicząca z nią lekkomyślność po stronie poszkodowanego. Udział przyczyn i względy słuszności mogą uzasadniać wyższy procent.
Dla dzieci poniżej czternastu lat obowiązuje dalej idąca ochrona, zwykle prowadząca do pełnego naprawienia szkody w objętych nią sytuacjach. Jej wyjątków nie należy pomijać w krótkiej odpowiedzi. To nie jest reguła dotycząca każdego urazu dziecka, każdej kolizji dwóch rowerów ani szkody pasażera samochodu. Najpierw ustal rodzaj pojazdu, uczestników i okoliczności zdarzenia.
Zasadę tę omawiamy szerzej w tekście o odpowiedzialności za wypadki drogowe oraz w tekście o wypadku rowerowym.
Kiedy fatbike jest poszkodowanym, a kiedy sprawcą
Wypadek z fatbike ocenia się inaczej w zależności od roli, w jakiej występuje jego użytkownik. Jeżeli kierujący fatbike’em zostaje potrącony przez samochód, korzysta zwykle z ochrony przewidzianej dla rowerzystów, o ile pojazd nie został przerobiony na tyle, by stracić status roweru.
Jeżeli fatbike jest przerobiony i w świetle przepisów jest pojazdem silnikowym, jego użytkownik potrącony przez samochód nie korzysta z ochrony z art. 185 WVW (przepis nie dotyczy szkody wyrządzonej innemu pojazdowi silnikowemu w ruchu); odpowiedzialność ocenia się wtedy według zasad ogólnych i błędów obu stron.
Jeżeli natomiast to użytkownik fatbike’a powoduje zdarzenie, na przykład potrąca pieszego albo zajeżdża drogę innemu rowerzyście, przy legalnym fatbike’u odpowiada na zasadach ogólnych (art. 6:162 BW). Przy fatbike’u przerobionym sytuacja jest dla niego gorsza: jako właściciel lub posiadacz (houder) pojazdu silnikowego może odpowiadać wobec pieszego lub rowerzysty na zasadzie ryzyka z art. 185 WVW, a jako kierujący — na zasadach ogólnych. Wtedy pojawia się pytanie o ubezpieczenie: przy zwykłym rowerze elektrycznym zwykle działa polisa odpowiedzialności cywilnej w życiu prywatnym, a przy pojeździe traktowanym jak motorower jest ona zazwyczaj wyłączona. To częsta przyczyna sporów o wypłatę.
Wypadki z udziałem nieletnich
W praktyce wypadek z fatbike bardzo często dotyczy młodych użytkowników, a ustawa dzieli tę sytuację na trzy przedziały wiekowe. Różnice są istotne.
Regulują to art. 6:164 i 6:169 holenderskiego kodeksu cywilnego (BW). Poniższy podział dotyczy sytuacji, w której to nieletni wyrządza szkodę innym; gdy nieletni jest poszkodowanym, zastosowanie mają opisane wyżej reguły ochrony.
- Poniżej 14 lat: dziecku nie przypisuje się odpowiedzialności za czyn niedozwolony (art. 6:164 BW). Odpowiada rodzic lub opiekun sprawujący władzę rodzicielską, bez możliwości wykazania, że dopilnował dziecka — ale tylko za aktywne zachowanie dziecka (działanie, nie zaniechanie), które u dorosłego byłoby czynem niedozwolonym (art. 6:169 ust. 1 BW).
- Od 14 do 16 lat: za błąd dziecka odpowiada rodzic, chyba że nie można mu zarzucić, że nie zapobiegł zachowaniu dziecka (art. 6:169 ust. 2 BW). Niezależnie od tego nastolatek w tym wieku może odpowiadać także sam, na zasadach ogólnych.
- Od 16 lat: art. 6:169 BW już nie działa; odpowiada sam młody użytkownik, na zasadach ogólnych (art. 6:162 BW). Rodzice mogą odpowiadać tylko wtedy, gdy sami popełnili błąd, np. jako właściciele pojazdu.
Dla rodziny oznacza to jedno: warto sprawdzić zakres własnej polisy odpowiedzialności cywilnej i to, czy obejmuje ona pojazd, którym porusza się dziecko. Jeżeli pojazd został odblokowany, ochrona z polisy prywatnej zwykle nie działa, a na właścicielu pojazdu ciąży obowiązek ubezpieczenia komunikacyjnego (art. 2 WAM). Jeżeli go nie ma, poszkodowany może w określonych przypadkach otrzymać wypłatę z Waarborgfonds, który następnie może dochodzić zwrotu od osoby, która nie dopełniła obowiązku ubezpieczenia, oraz od odpowiedzialnych (art. 27 WAM). Ostateczny ciężar może więc spaść na rodzinę.
Jakie szkody można rozliczyć
Zakres roszczenia po wypadku z fatbike’em jest taki sam jak przy innych szkodach osobowych i obejmuje znacznie więcej niż leczenie.
- Koszty leczenia, rehabilitacji, leków i sprzętu ortopedycznego.
- Utrata dochodu, a u uczniów opóźnienie w nauce i jego skutki.
- Dojazdy na wizyty i zabiegi.
- Pomoc w domu i opieka sprawowana przez rodziców lub bliskich.
- Zniszczone rzeczy: pojazd, telefon, odzież, kask.
- Zadośćuczynienie za ból, cierpienie i ograniczenia w codziennym życiu.
- Trwałe następstwa: blizny, ograniczenia ruchomości, skutki urazu głowy.
Przy poszkodowanych nastolatkach szczególną wagę ma ostatnia pozycja. Uraz, który u dorosłego oznacza kilka miesięcy rehabilitacji, u młodej osoby może wpłynąć na wybór zawodu i dochody przez dziesięciolecia, dlatego takich spraw nie zamyka się szybko.
Krok po kroku: co zrobić po zdarzeniu
Wypadek z fatbike dokumentuje się podobnie jak każdą kolizję drogową, ale z dwoma dodatkowymi krokami. Kolejność działań jest taka sama jak przy każdym wypadku drogowym, ale kilka punktów ma tu dodatkowe znaczenie.
- Zadbaj o pomoc medyczną i zgłoś się do lekarza tego samego dnia.
- Wezwij policję, zwłaszcza przy obrażeniach albo ucieczce sprawcy.
- Zrób zdjęcia pojazdów, miejsca zdarzenia i uszkodzeń.
- Sfotografuj wyświetlacz i oznaczenia pojazdu, zanim zostanie naprawiony.
- Zapisz dane świadków i drugiej strony wraz z ubezpieczycielem.
- Zachowaj uszkodzony kask i odzież jako dowód przebiegu zdarzenia.
- Nie oddawaj pojazdu do naprawy, dopóki nie zostanie udokumentowany.
Czwarty i siódmy punkt są specyficzne dla tych spraw. Ustalenie, czy pojazd był fabrycznie ograniczony, bywa kluczowe dla całej odpowiedzialności, a po naprawie albo aktualizacji oprogramowania trudno to odtworzyć.
Ubezpieczenie: co obejmuje, a co nie
Po zdarzeniu okazuje się zwykle, że kluczowe jest jedno pytanie: która polisa w ogóle działa. Przy zwykłym rowerze elektrycznym szkody wyrządzone innym pokrywa zazwyczaj ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym, które ma większość gospodarstw domowych. Zwykle obejmuje ono również szkody wyrządzone przez dzieci; zakres i wyłączenia sprawdź w warunkach własnej polisy.
Ta ochrona przestaje jednak działać, gdy pojazd jest w świetle przepisów motorowerem, ponieważ polisy prywatne standardowo wyłączają pojazdy silnikowe podlegające obowiązkowemu ubezpieczeniu komunikacyjnemu. Powstaje wtedy luka: użytkownik odpowiada osobiście, a przy poważnych obrażeniach kwoty bywają bardzo wysokie. Wypadek z fatbike traktowanym jak motorower potrafi więc obciążyć rodzinę bezpośrednio.
Dlatego przed zakupem albo po nim warto zrobić trzy rzeczy: sprawdzić w dokumentacji producenta, jaką prędkość maksymalną ma pojazd, zapytać ubezpieczyciela wprost, czy dany model mieści się w zakresie polisy, i zachować potwierdzenie tej odpowiedzi. Ten jeden dokument bywa później rozstrzygający, zwłaszcza gdy ubezpieczyciel zmienia stanowisko po zdarzeniu.
Przykład ilustracyjny (hipotetyczny)
Poniższy scenariusz jest uproszczonym przykładem, który pokazuje tok rozumowania; nie opisuje konkretnej sprawy, a wynik każdej sprawy zależy od jej dowodów. Załóżmy, że szesnastolatek jadący fatbike’em ścieżką rowerową zostaje potrącony przez samochód wyjeżdżający z parkingu. Doznaje złamania podudzia i urazu barku i przez kilka miesięcy nie może chodzić do szkoły w normalnym trybie. Ubezpieczyciel kierowcy odmawia wypłaty, twierdząc, że pojazd był przerobiony i jechał ze zbyt dużą prędkością.
Jeżeli rodzice zachowali dokumentację zakupu, ekspertyza wykazałaby, że pojazd był fabrycznie ograniczony i nie nosił śladów modyfikacji, a nagranie z kamery sklepu potwierdziłoby, że samochód wyjeżdżał, nie ustępując pierwszeństwa, zarzut przeróbki traciłby podstawę, a chłopiec korzystałby z ochrony z art. 185 WVW. Odpowiedzialność mogłaby wtedy zostać przypisana w całości kierowcy, a rozliczenie mogłoby objąć koszty leczenia i rehabilitacji, dojazdy, pomoc rodziców, zniszczony pojazd i odzież, zadośćuczynienie oraz zastrzeżenie dotyczące skutków w przyszłości. Gdyby natomiast ekspertyza potwierdziła przeróbkę, ocena wyglądałaby zupełnie inaczej.
Waarborgfonds: działania i warunki
Waarborgfonds Motorverkeer może pomóc w określonych sytuacjach szkody spowodowanej przez pojazd silnikowy, między innymi gdy sprawca pozostał nieznany albo nie był ubezpieczony. Trzeba wykazać udział takiego pojazdu, odpowiedzialność oraz szkodę. Sam brak danych sprawcy nie gwarantuje wypłaty.
Jeżeli widziałeś pojazd wyrządzający szkodę, lecz nie ustaliłeś numeru rejestracyjnego, fundusz wskazuje zawiadomienie policji w ciągu 48 godzin. W innych przypadkach wymaga podjęcia działań zmierzających do ustalenia sprawcy w ciągu maksymalnie 14 dni. Są to wymagania dotyczące aktywności i dowodów, odrębne od przedawnienia.
Przy znanym, nieubezpieczonym sprawcy najpierw skieruj roszczenie do niego. Zachowaj zdjęcia, zeznania świadków i korespondencję. Udział własny 250 euro dotyczy szkody w mieniu wyrządzonej przez nieznany pojazd silnikowy; nie jest ogólnym potrąceniem od szkody na osobie. Dla własnej polisy albo zdarzenia za granicą sprawdza się osobną drogę.
Dla tych spraw ma to konkretny skutek: zwykły rower i legalny rower elektryczny nie są pojazdami silnikowymi, więc potrącenie przez nieznanego rowerzystę co do zasady nie daje roszczenia do funduszu. Inaczej bywa przy pojeździe przerobionym, który w świetle przepisów jest motorowerem. Więcej piszemy o tym w tekście o odjechaniu z miejsca kolizji oraz w tekście o Waarborgfonds Motorverkeer.
Kask, prędkość i zarzut przyczynienia się
Po zdarzeniu, w którym doszło do wypadku z fatbike, ubezpieczyciele bardzo często podnoszą argument, że poszkodowany nie miał kasku albo jechał zbyt szybko. Trzeba tu rozdzielić trzy pytania: czy istniał obowiązek kasku, czy kask realnie zmieniłby skutki i czy brak kasku można poszkodowanemu przypisać jako przyczynienie (art. 6:101 BW).
Na fatbike’u zgodnym z przepisami obowiązku kasku obecnie nie ma (stan na 30 września 2026 r.; planowany obowiązek dla osób poniżej 18 lat nie jest jeszcze prawem). Brak kasku nie odbiera wtedy prawa do odszkodowania; zarzut przyczynienia nie jest wykluczony z góry, ale jest wyraźnie słabszy i obniżenie jest wyjątkiem. Na pojeździe przerobionym, speed pedelecu czy motorowerze kask jest obowiązkowy (art. 60 RVV 1990), więc ryzyko obniżenia jest większe. W obu przypadkach obniżenie może dotyczyć tylko części szkody związanej z urazem głowy i wymaga wykazania, że kask realnie zmniejszyłby skutki. Ciężar tego dowodu spoczywa na ubezpieczycielu, a nie na poszkodowanym. Nie przyjmuj więc automatycznie takiego zarzutu, zwłaszcza gdy obrażenia dotyczą innych części ciała. Te same zasady opisujemy w tekście o wypadku rowerowym.
Rola ubezpieczyciela
Sprawę po drugiej stronie prowadzi ubezpieczyciel strony odpowiedzialnej, który ocenia roszczenie w interesie swojego ubezpieczonego. W sprawach dotyczących tych pojazdów typowe argumenty to kwestionowanie statusu pojazdu, zarzut nadmiernej prędkości oraz twierdzenie o braku ostrożności na ścieżce rowerowej.
Nie podpisuj oświadczeń, których nie rozumiesz, i nie zgadzaj się na szybką ryczałtową wypłatę, dopóki skutki urazu nie są znane, zwłaszcza u młodego poszkodowanego. Przy odmowie sprawa nie jest zamknięta, o czym piszemy w tekście o odmowie wypłaty odszkodowania.
Przedawnienie: najpierw ustal rodzaj roszczenia
Roszczenie o naprawienie szkody przez osobę odpowiedzialną za uszkodzenie ciała lub śmierć podlega szczególnej regule art. 3:310 ust. 5 BW. Co do zasady termin wynosi pięć lat od początku dnia następującego po dniu, w którym poszkodowany poznał zarówno szkodę, jak i osobę za nią odpowiedzialną. W tym reżimie nie obowiązuje dodatkowa bezwzględna granica dwudziestu lat. Reguła dotyczy zdarzeń wyrządzających szkodę od 1 lutego 2004 r.; wcześniejsze zdarzenia wymagają sprawdzenia przepisów przejściowych. Jeżeli poszkodowany uzyskał potrzebną wiedzę jako małoletni, wskazany przepis wiąże pięcioletni termin z osiągnięciem pełnoletności.
Inaczej liczy się bezpośrednie roszczenie z WAM wobec ubezpieczyciela komunikacyjnego: zasadą są trzy lata od zdarzenia. Roszczenie z własnej umowy ubezpieczenia ma odrębny początek i reguły z art. 7:942 BW. Nie przenoś więc automatycznie pięciu lat ani wyjątku dla małoletnich na każdą polisę lub fundusz. Nie trzeba czekać na koniec leczenia, aby zgłosić i zabezpieczyć roszczenie.
Niezależnie od terminów pamiętaj, że nagrania z kamer bywają nadpisywane po kilku tygodniach, a stan pojazdu zmienia się po pierwszej naprawie.
Najczęstsze błędy poszkodowanych
Sprawy, w których doszło do wypadku z fatbike, często rozstrzyga się na podstawie dowodów technicznych. Pierwszy błąd to naprawa albo złomowanie pojazdu przed jego udokumentowaniem, przez co nie da się wykazać, że nie był przerobiony. Drugi to rezygnacja ze zgłoszenia policji przy ucieczce sprawcy. Trzeci to zwłoka z wizytą u lekarza przy urazach ujawniających się z opóźnieniem, zwłaszcza po uderzeniu głową.
Czwarty błąd to przyjęcie zarzutu przyczynienia się bez sprawdzenia, czy ubezpieczyciel go w ogóle wykazał. Piąty to szybkie zamknięcie sprawy nastolatka, zanim znane są skutki dla nauki i przyszłej pracy. Szósty to brak dokumentacji kosztów ponoszonych przez rodziców, które również stanowią część szkody.
Kto pokrywa koszty pomocy prawnej?
Rozsądne koszty ustalenia odpowiedzialności i szkody oraz dochodzenia zapłaty poza sądem mogą stanowić część odszkodowania na podstawie art. 6:96 BW. Nie oznacza to jednak, że każdy rachunek i każde postępowanie zawsze pokryje druga strona. Znaczenie mają podstawa odpowiedzialności, zakres uznania roszczenia oraz zasadność i wysokość kosztów. Koszty procesu rozlicza się według odrębnych reguł.
Przed zleceniem sprawy ustal na piśmie, kto płaci za pracę adwokata, doradcę medycznego, ekspertyzę i ewentualne postępowanie sądowe. Zapytaj także, co stanie się przy odmowie odpowiedzialności, częściowym uwzględnieniu roszczenia albo zmianie pełnomocnika. Jeżeli kancelaria oferuje prowadzenie określonej sprawy bez obciążania klienta kosztami, zakres tej oferty powinien wynikać z uzgodnionych warunków. Nie należy utożsamiać takiej umowy z ustawową gwarancją dla każdej sprawy.
Jest to szczególnie istotne w sprawach spornych co do statusu pojazdu, gdzie potrzebna bywa niezależna ekspertyza techniczna. Więcej o zakresie takiego wsparcia piszemy w tekście o pomocy przy szkodzie osobowej.
Gdzie sprawdzić oficjalne informacje
Zasady dotyczące rowerów elektrycznych, ich klasyfikacji i wymogów opisuje rijksoverheid.nl. Informacje o wypłatach w sytuacji, gdy sprawca jest nieznany lub nieubezpieczony, publikuje Rijksoverheid – Waarborgfonds Motorverkeer. Sprawdź też własną polisę odpowiedzialności cywilnej, bo zakres ochrony przy pojazdach elektrycznych bywa ograniczony.
Kiedy skontaktować się z prawnikiem
Przy drobnym otarciu bez następstw zwykle wystarczy zgłoszenie szkody. Kontakt z prawnikiem ma sens przy każdym urazie wymagającym leczenia, przy sporze o status pojazdu, przy zarzucie przyczynienia się, gdy sprawca jest nieznany, gdy poszkodowany jest nieletni oraz zawsze przy urazie głowy.
Im wcześniej, tym lepiej, bo w tych sprawach najważniejsze dowody znikają wraz z pierwszą naprawą pojazdu. Jeżeli doszło do wypadku z fatbike’em, skontaktuj się z naszą kancelarią i opisz przebieg zdarzenia.
Najczęstsze pytania
Czy fatbike to rower czy motorower?
Rower elektryczny o mocy do 250 W, wspomagany tylko podczas pedałowania, w którym wspomaganie wyłącza się przy 25 km/h, traktowany jest jak rower (art. 1 ust. 1 lit. ea WVW 1994). Jeżeli pojazd jedzie z napędem szybciej, silnik napędza go bez pedałowania powyżej 6 km/h albo został przerobiony, w świetle przepisów jest pojazdem silnikowym (np. motorowerem), co pociąga obowiązek dopuszczenia, ubezpieczenia, kasku i minimalnego wieku.
Co się dzieje, gdy pojazd był odblokowany?
Zwykle przestaje być rowerem, co oznacza jazdę bez wymaganego ubezpieczenia i bez uprawnień. Ubezpieczyciel może odmówić wypłaty albo dochodzić zwrotu wypłaconych kwot od użytkownika, a przy poszkodowanym nastolatku odpowiedzialność finansowa spada często na rodzinę.
Czy dziecko dostanie odszkodowanie po potrąceniu przez samochód?
Przy zdarzeniu z pojazdem silnikowym objętym art. 185 WVW dla dzieci poniżej czternastu lat obowiązuje dalej idąca ochrona, zwykle prowadząca do pełnego naprawienia szkody, choć i ona ma wyjątki: umyślność albo granicząca z nią lekkomyślność dziecka. Uczestnik od czternastego roku życia może liczyć co najmniej na 50%, o ile nie zachodzi skuteczna obrona oparta na overmacht. Ta reguła nie dotyczy każdej kolizji: najpierw ustala się rodzaj pojazdu i okoliczności.
Czy brak kasku obniża odszkodowanie?
Na fatbike’u zgodnym z przepisami nie ma obecnie obowiązku kasku (stan na 30 września 2026 r.; planowany obowiązek dla osób poniżej 18 lat nie jest jeszcze prawem), więc sam brak kasku nie odbiera prawa do odszkodowania, a obniżenie jest wyjątkiem. Na pojeździe przerobionym lub motorowerze kask jest obowiązkowy i ryzyko obniżenia jest większe. W obu przypadkach obniżenie może dotyczyć tylko części dotyczącej urazu głowy i tylko gdy ubezpieczyciel wykaże, że kask realnie zmniejszyłby skutki.
Co zrobić z uszkodzonym pojazdem po wypadku?
Nie oddawaj go do naprawy ani na złom, dopóki nie zostanie udokumentowany. Sfotografuj wyświetlacz, oznaczenia i numer seryjny. Ustalenie, czy pojazd był fabrycznie ograniczony, bywa kluczowe dla całej odpowiedzialności, a po naprawie lub aktualizacji oprogramowania trudno to odtworzyć.
Czy moja polisa odpowiedzialności cywilnej obejmuje ten pojazd?
Przy zwykłym rowerze elektrycznym zazwyczaj tak, także dla szkód wyrządzonych przez dzieci. Przy pojeździe traktowanym jak motorower polisy prywatne standardowo go wyłączają. Zapytaj ubezpieczyciela wprost o konkretny model i zachowaj pisemną odpowiedź.
Czy szkoda od nieznanego rowerzysty jest objęta funduszem?
Co do zasady nie. Fundusz gwarancyjny obejmuje szkody wyrządzone przez pojazd silnikowy, a zwykły rower i legalny rower elektryczny nim nie są. Jeżeli jednak sprawca jechał pojazdem przerobionym, który w świetle przepisów jest motorowerem, sprawa może mieścić się w zakresie funduszu. Przy nieznanym sprawcy fundusz wymaga m.in. szybkiego zgłoszenia policji.
Co zmienia przeróbka silnika lub ograniczenia prędkości?
Zmienia status prawny pojazdu z roweru na pojazd silnikowy (np. motorower), ze wszystkimi wymogami: dopuszczenie, rejestracja, ubezpieczenie, kask i prawo jazdy AM. Ponieważ taki pojazd nie ma wymaganego dopuszczenia typu, w praktyce nie da się tych wymogów spełnić, a jazda nim po drodze publicznej jest niedozwolona. Prywatna polisa odpowiedzialności cywilnej zwykle wtedy nie działa, a ubezpieczyciel może żądać zwrotu wypłaconych kwot.
Powiązane artykuły
- Uszczerbek na zdrowiu jako pasażer
- Ubezpieczenie SVI po wypadku
- Proces dochodzenia odszkodowania krok po kroku
- Wypadek rowerowy w Holandii
- Nieznany lub nieubezpieczony sprawca
- Wypadek podczas sportu i na siłowni
- Wypadek na hulajnodze elektrycznej
- Wypadek na skuterze lub motorowerze
Podsumowanie
Wypadek z fatbike’em rozstrzyga się zwykle wokół jednego pytania: czy pojazd był nadal rowerem, czy w świetle przepisów motorowerem. Nieprzerobiony rower elektryczny korzysta z szerokiej ochrony przysługującej rowerzystom, zwłaszcza gdy poszkodowany jest nieletni. Pojazd odblokowany zmienia natomiast całą sytuację, łącznie z ochroną ubezpieczeniową. Udokumentuj pojazd zanim trafi do naprawy, zgłoś zdarzenie policji, idź do lekarza tego samego dnia i nie zamykaj sprawy młodego poszkodowanego, zanim znane będą trwałe skutki.
Za treści o odszkodowaniach odpowiada mr. Onur Arslan, adwokat od 2009 r., w rejestrze dziedzin prawa NOvA: szkody osobowe (letselschade) i prawo pracy; ekspert rejestru NIVRE (NIVRE-RE) w zakresie szkód osobowych. Profil i rejestracje
Im wcześniej, tym lepiej. Zabezpiecz zdjęcia, dane świadków i dokumentację medyczną, a potem opisz nam swoją sprawę.